【10月18日A股分析:下周市场超跌反弹窗口临近 但反弹的质量取决于量能】
周五A股三大指数高开后震荡回落,午后一度集体翻绿,尾盘在银行、保险、煤炭等红利板块拉升下,沪指勉强收红,深成指及创业板指则收跌,两市成交额约1.56万亿,量能有所回落。
【下周分析】下周核心定调:超跌反弹窗口临近,但反弹的质量取决于量能,中期仍在筑底格局中。
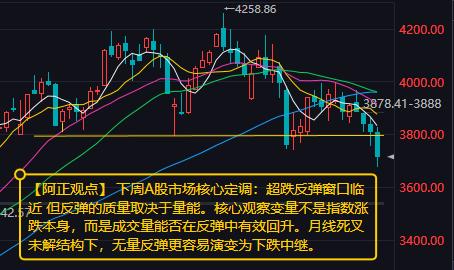
过去两周上证指数从3952点快速回落至3674点,累计调整约280点,周线四连阻已平了924牛市以来的连绿记录。当前市场的核心矛盾不是“会不会反弹”,而是反弹能否带量站稳关键阻力,这决定了下周是短线修复窗口,还是新一轮下跌中继。
技术走势:3674点是2024年10月高点,本周已精准触及,该位置同时被多个分析框架视为强支撑;极限支撑在3651-3654点,再下方则意味着调整性质升级。一个必须正视的中期结构:上证半年线3984点与年线3988点已形成死叉,且两条线在上方300点处交织,构成中期最弹阻力带。这意味着即便下周出现反弹,在年线之下,市场整体仍处于年线下方运行格局中。
总体趋势:短期:超跌反弹条件在累积,但属于“修复性反弹”而非趋势反转。本轮全A成交额滚动平均缩量约55%,历史上往往对应不错的短期反弹机会。周四恐慌下跌留下的跳空缺口,在连续下跌后出现,有衰竭性缺口的特征,市场距离反弹“只缺一根中阳线”。但月线仍处死叉状态,反弹质量需要量能和主线持续性双重验证。中期(中季度):震荡筑底是主基调。转机需要紧缩预期缓和与三季报业绩验证的共振。
外围市场:下周中需要紧外部变量,美联储10月议息临近(10月27-28日),加息与否的预期摆动持续压制风险偏好,但若落地不加息,则构成短期反弹的重要催化。
指数判断: 上证指数上行压力位先看3740-3750点,再看3782-3800点;下行的核心支撑位在3674-3684点,再看3651-3654点。
热点方向:跷跷板特征明显。当前资金并非全面撤退,而在在高景气错杀方向与防御性红利方向之间做极端切换,呈现形的“哑铃型”特征。进攻侧 (三季报景气验证+事件催化) :重点关注PCB/半导体硅片;军工/低空经济;防御侧(北向与机构底仓方向):银行、医药生物、非银、交运、家电是加仓集中方向。
操作策略:年线之下,仓位控制优于方向选择。做好分情形应对:若周一、周二在3674-3684点缩量止跌,收出下影线,视为短期底部确认信号,可考虑用小仓位参与超跌反弹,优先选择三季报已预增、前期被错杀的景气品种(PCB、半导体材料中业绩可验证的标的) ,而非纯情绪驱动的题材。
若反弹至3740-3750点但量能未明显放大,不宜追高,该区域是检验反弹质量的第一道关卡;带量站稳3782点之前,反弹定性仍为“修复”而非“反转”。
若跌破3651-3654点,则超跌反弹的逻辑被破坏,需进一步收缩仓位、等待新的企稳信号,而非在此位置盲目“抄底”。
注意风险:周线四连阴后的反弹在统计上概率偏高,但缩量反弹与放量反弹的性质截然不同。本周最核心的观察变量不是指数涨跌本身,而是成交量能否在反弹中有效回升。月线死叉未解的结构下,无量反弹更容易演变为下跌中继。
【综合判断】下周A股市场核心定调:超跌反弹窗口临近 但反弹的质量取决于量能。核心观察变量不是指数涨跌本身,而是成交量能否在反弹中有效回升。月线死叉未解结构下下,无量反弹更容易演变为下跌中继。
若周一、周二在3674-3684点缩量止跌,收出下影线,视为短期底部确认信号;
若反弹至3740-3750点但量能未明显放大,不宜追高;
若跌破3651-3654点,则超跌反弹的逻辑被破坏,需进一步收缩仓位、等待新的企稳信号。
我写精品,你来点赞,相互支持、携手共进。
(个人观点,仅供参考,据此操作,责任自负)