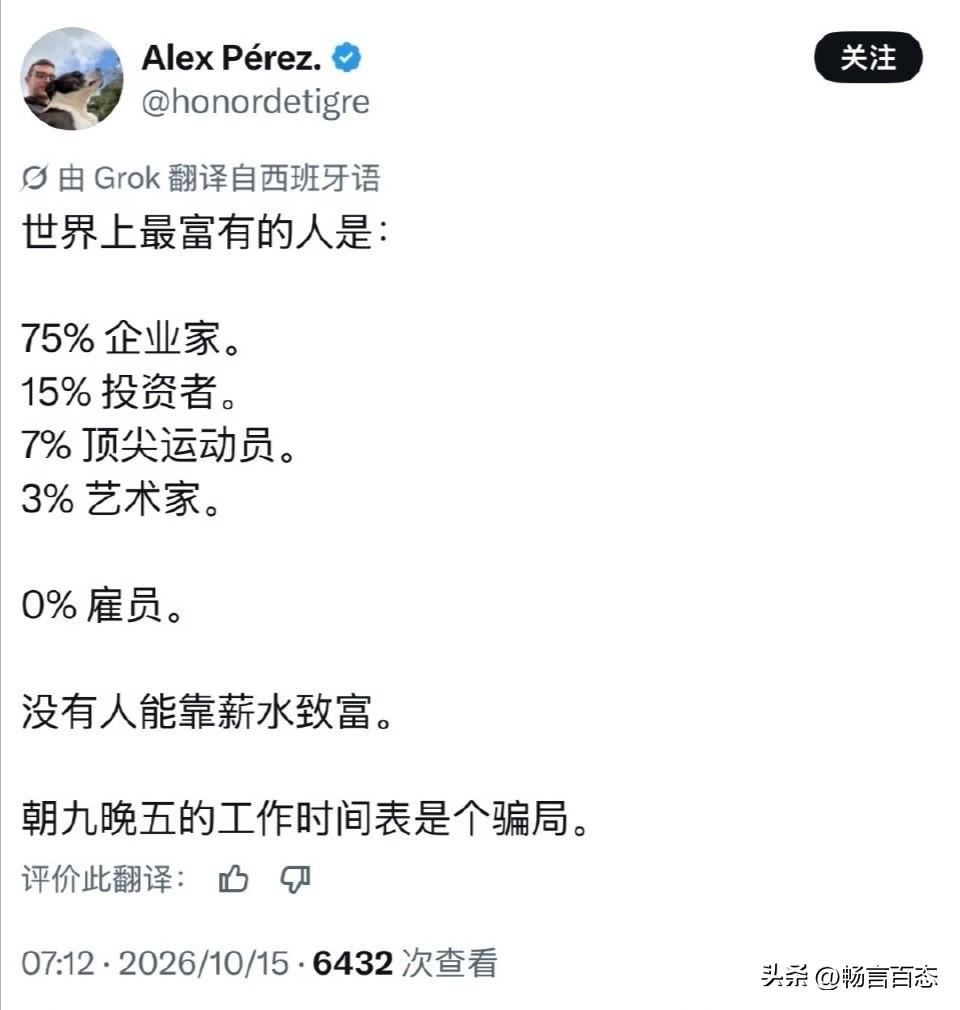
国外一网友近日在社交平台发帖,断言雇员不能跻身最富有人群,并由此否定靠薪水致富的可能性。这个判断在事实面前站不住脚,只要看看近些年科技行业的具体案例,就会发现雇员与财富之间不但不矛盾,反而正在被更紧密地绑定在一起。
SpaceX的造富效应就很说明问题。2011年以低薪实习生身份加入的崔佛•希斯,累计获授超过10万股,按上市定价计算。持股价值达到1350万美元。更基层的例子是前墨西哥焊接工人胡安,2015年入职时时薪仅28美元,依靠公司全员持股机制,其股份价值后来达到88万美元。他们都不是传统意义上的“老板”,但作为雇员持有的股权,实实在在地改变了他们的财务实力。
OpenAI的情况则更进一步:2025年秋季,超过600名现任及前员工通过股票出售合计套现66亿美元,人均约1100万美元,其中约75人拿到每人3000万美元的上限。如果这些股份保留到现在,价值可能还得翻几倍。而OpenAI联合创始人格雷格•布罗克曼本人,虽然身份是创始人。同时也在公司担任总裁,实际上是从未投入资本金的公司的雇员,其持有的股份价值接近300亿美元,他同样是一个领取薪酬的“打工者”。
国内芯片公司寒武纪的首批124名激励对象,人均浮盈超过557万元,而且随股票价格上升而不断“水涨船高”。随后一轮激励覆盖了约85%的员工。
这些案例共同指向一个事实:雇员身份本身并不构成致富的障碍。
在当今科技至上的时代,雇员致富的可能性比以往更高,根本原因在于科技公司创造财富的方式和分配财富的方式都发生了结构性的改变。
传统行业中,企业的价值增长更多依赖有形资产和规模扩张,雇员的薪酬主要是现金工资,与公司市值之间的关联很弱。但科技公司的核心资产是人力资本和技术能力,为了让关键人才与公司的长期价值绑定,股权和期权从“额外福利”变成了薪酬包的主体部分。
截至2025年底,国内科技板块上市公司的股权激励渗透率约为73.6%,明显高于A股整体的58.8%,这说明“现金工资+奖金+股票/期权”已经成为相当普遍的薪酬结构,而不是少数明星公司的特例。
AI行业的竞争尤其加剧了这一趋势。为了争夺顶尖研究员和工程师,头部公司(如今年的Meta等)开出的薪酬包动辄涉及数亿乃至数十亿美元的股权价值,因为仅靠现金工资已经无法在人才争夺中形成足够的吸引力。
当一家科技公司的估值在几年内增长数十倍甚至上百倍时,雇员手中那些最初看起来并不惊人的期权或限制性股票,就可能随之膨胀为可观的个人财富。SpaceX的焊工、OpenAI的工程师、Meta的挖来的技术骨干、寒武纪的早期雇员,都是这一结构性变化的受益者。
该帖说最富有人群中“0%雇员”,恰恰忽略了正在发生的趋势:科技行业正在把大量雇员纳入财富创造的分配链条之中。靠现金工资本身或许难以成为巨富,但当工资不再只是现金,而是包含与公司成长挂钩的股权时,“雇员”与“致富”之间的那堵墙,正在持续被拆除。