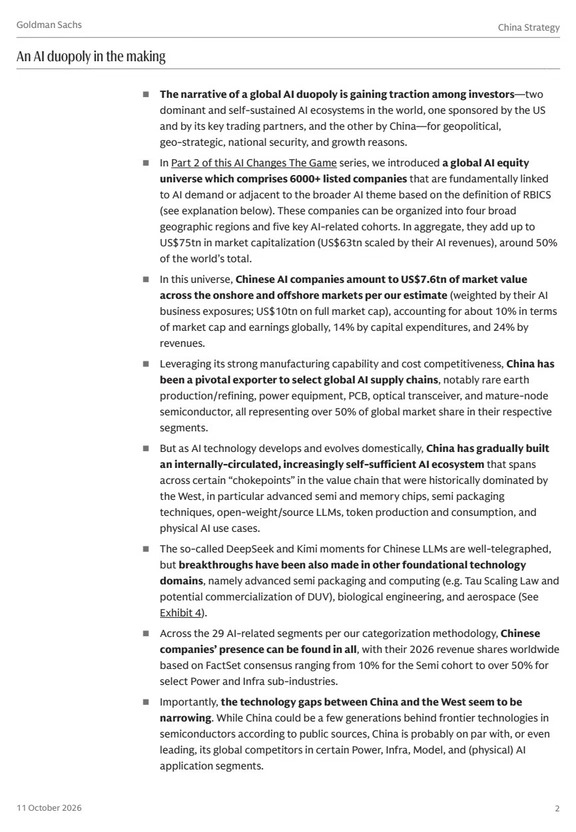
中国人工智能相关股票的市值和成交占比快速提升,市场正在从单一主题转向两条价值链。高盛关注出口能力与本土生态的不同定价。
📌 为什么这篇值得看?|两条价值链并行
• 高盛将中国人工智能资产分为面向海外资本开支的出口型公司,以及受益于本土算力和应用需求的国内冠军。
• 本土生态延伸至芯片、模型和应用,但出口与内需公司的驱动因素不同,不能沿用同一套增长假设。
🧠 怎么看这篇|需求决定估值层次
• 出口公司更多跟随全球人工智能资本开支,订单影响盈利兑现;本土公司更依赖国内投入、技术自给政策和应用需求。
• 两条链的风险来源不同,组合化配置可降低单一贸易或政策变量的冲击。
🏗️ 核心看点|价值留在生态节点
• 高盛筛选出口公司的全球份额、技术壁垒与现金流,也提示本土公司的政策溢价可能偏高,成长需要与估值一起核验。
• 若资本开支放缓、应用变现不及预期或外部限制升级,AI估值重估逻辑会减弱。
🧭 投资人怎么用|区分增长来源
• 短期分别看海外资本开支、贸易限制与国内政策;中期看盈利、全球份额和现金流兑现。
• 出口型公司面临制裁、关税和保护主义风险;本土公司若盈利跟不上政策溢价,估值承压。
🌐 View|我的拆解
高盛把中国AI拆成出口与本土两套定价系统。我的判断是,组合分散的前提在于识别各自风险,并为盈利兑现留下估值空间。
免责声明:本文仅为研报解读,不构成投资建议,投资有风险,入市需谨慎。
#高盛研报 #中国AI #人工智能 #AI产业链 #算力需求 #模型应用 #科技投资 #资本开支 #估值重估 #产业生态