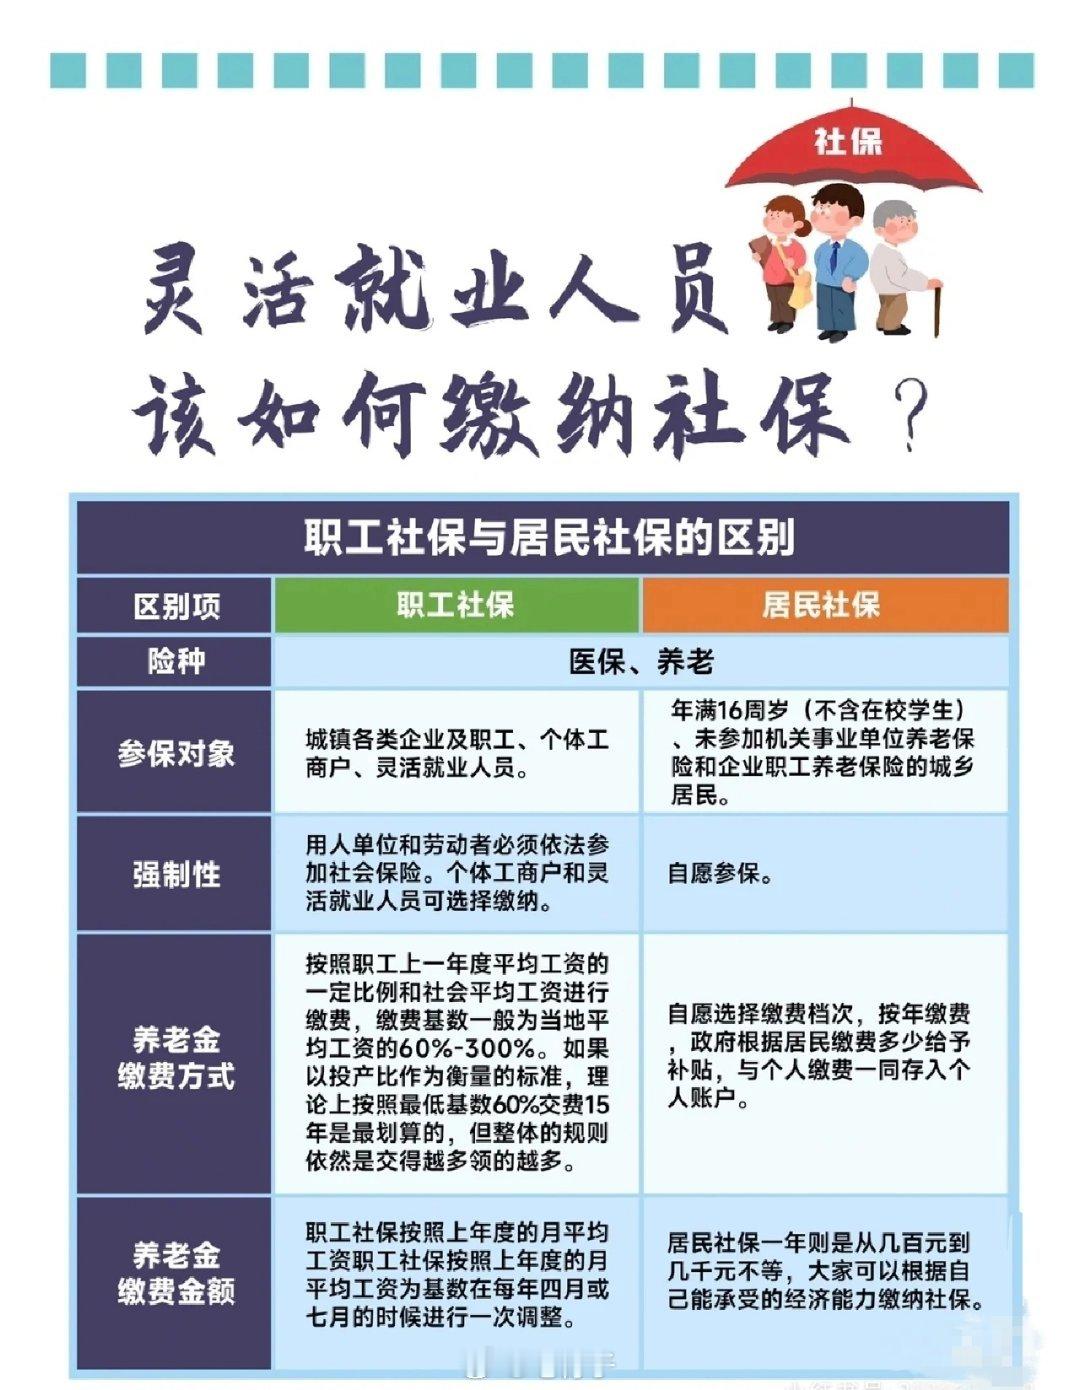
笔骨子有事说事 ⚠️灵活就业千元社保仅四百入个人账户
网上那帮喊“亏本”的人,账算了一半,情绪倒是拉满了。一千块只进四百个人账户,剩下六百进了统筹,看着像打水漂,但你要真把这六百当“白交”,那是没搞懂社保最狠的一层逻辑:你买的不是存款,是终身饭票加身后保障。
先说那六百去哪了。灵活就业交职工养老,总比例20%,其中8%进个人账户,12%进统筹。在职员工那16%是公司替他们扛了,灵活就业没老板,就得自己全兜着。统筹池子发的就是基础养老金,你退休后领的钱大头全从这儿出,而且活多久领多久,每年还跟着上调。个人账户那四百发完了就没了,统筹那部分才是真正跟你寿命对赌的底牌。
再说“死了本金领不回”这个梗。人没了,个人账户余额确实能全退,但统筹那部分不退。可键盘侠们绝口不提的是,还有丧葬补助金和抚恤金。以灵活就业缴满十五年身故为例,丧葬费是当地两个月城镇居民可支配收入,抚恤金保底九个月,加起来随随便便大几万。你交的那些统筹钱,真到那一步,家属拿回来的未必比你想的少。拿“白交”吓唬人断缴的,不是蠢就是坏。
但话说回来,我不替政策唱赞歌。灵活就业这群体收入本来就飘,一个月硬掏一千确实肉疼,断缴率摆在那,光喊“多缴多得”是站着说话不腰疼。真正的问题是:你连下个月房租都悬的时候,跟你谈三十年后的终身饭票,纯属何不食肉糜。
所以结论就一句:扛得住,职工养老是普通人能买到的最不坑的终身保障;扛不住,别硬撑,转居民社保或者按最低档先保年限,比听网上那帮“精算大师”断缴强一万倍。他们只教你算死账,不替你老了兜底。
🎈相关话题精彩回顾:
😱当年缴的社保,凭什么到了退休不算数了?👉🏾网页链接