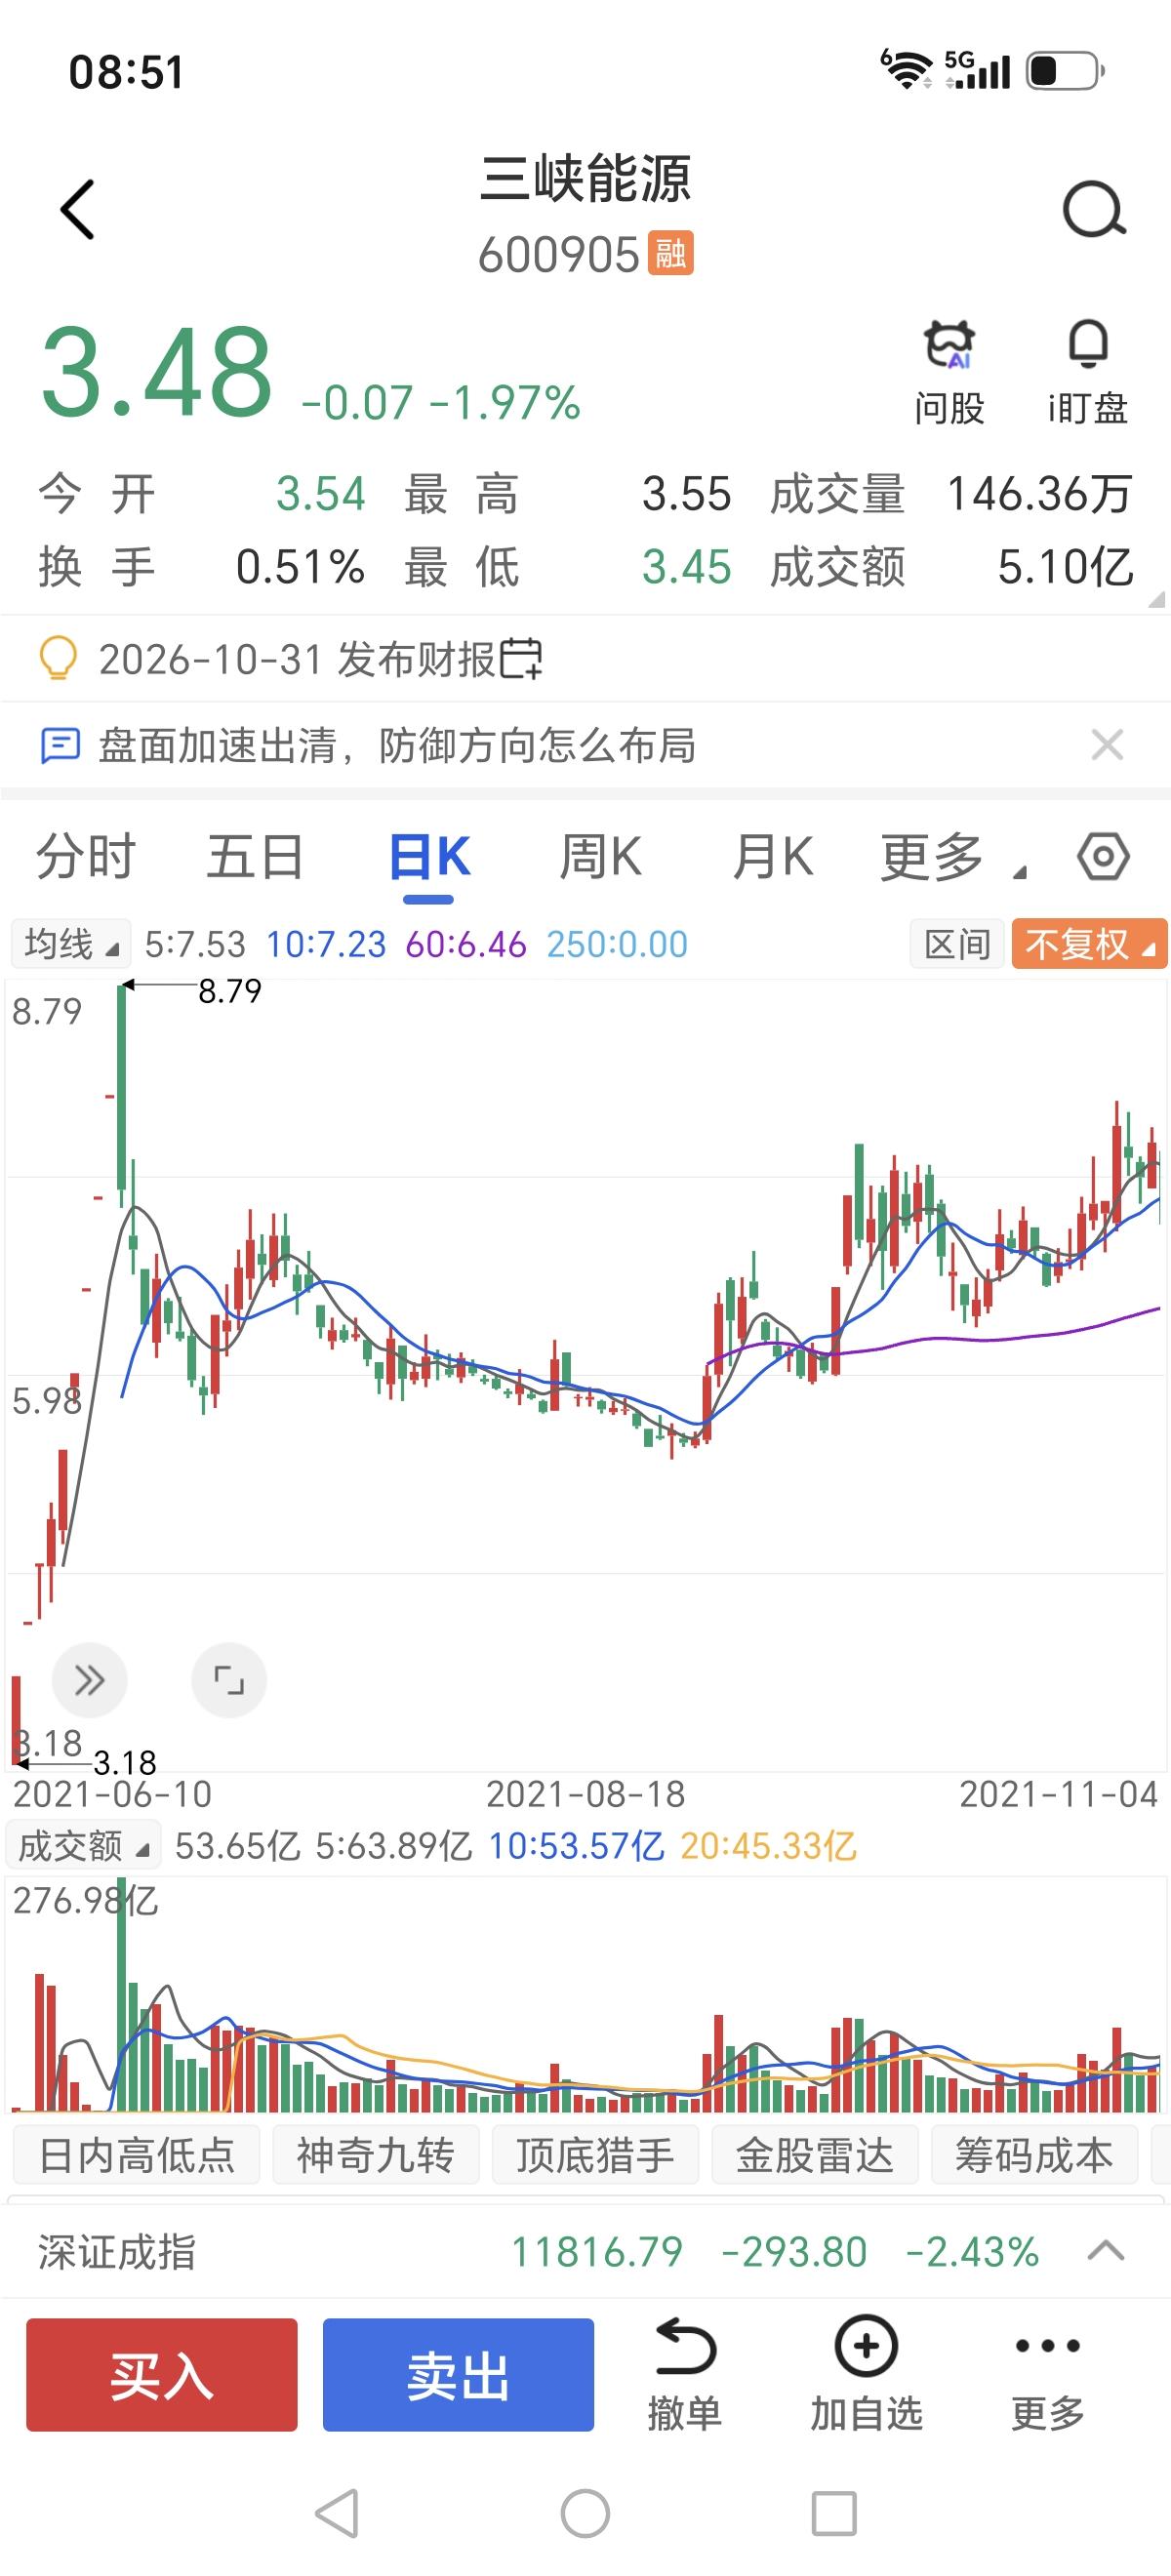
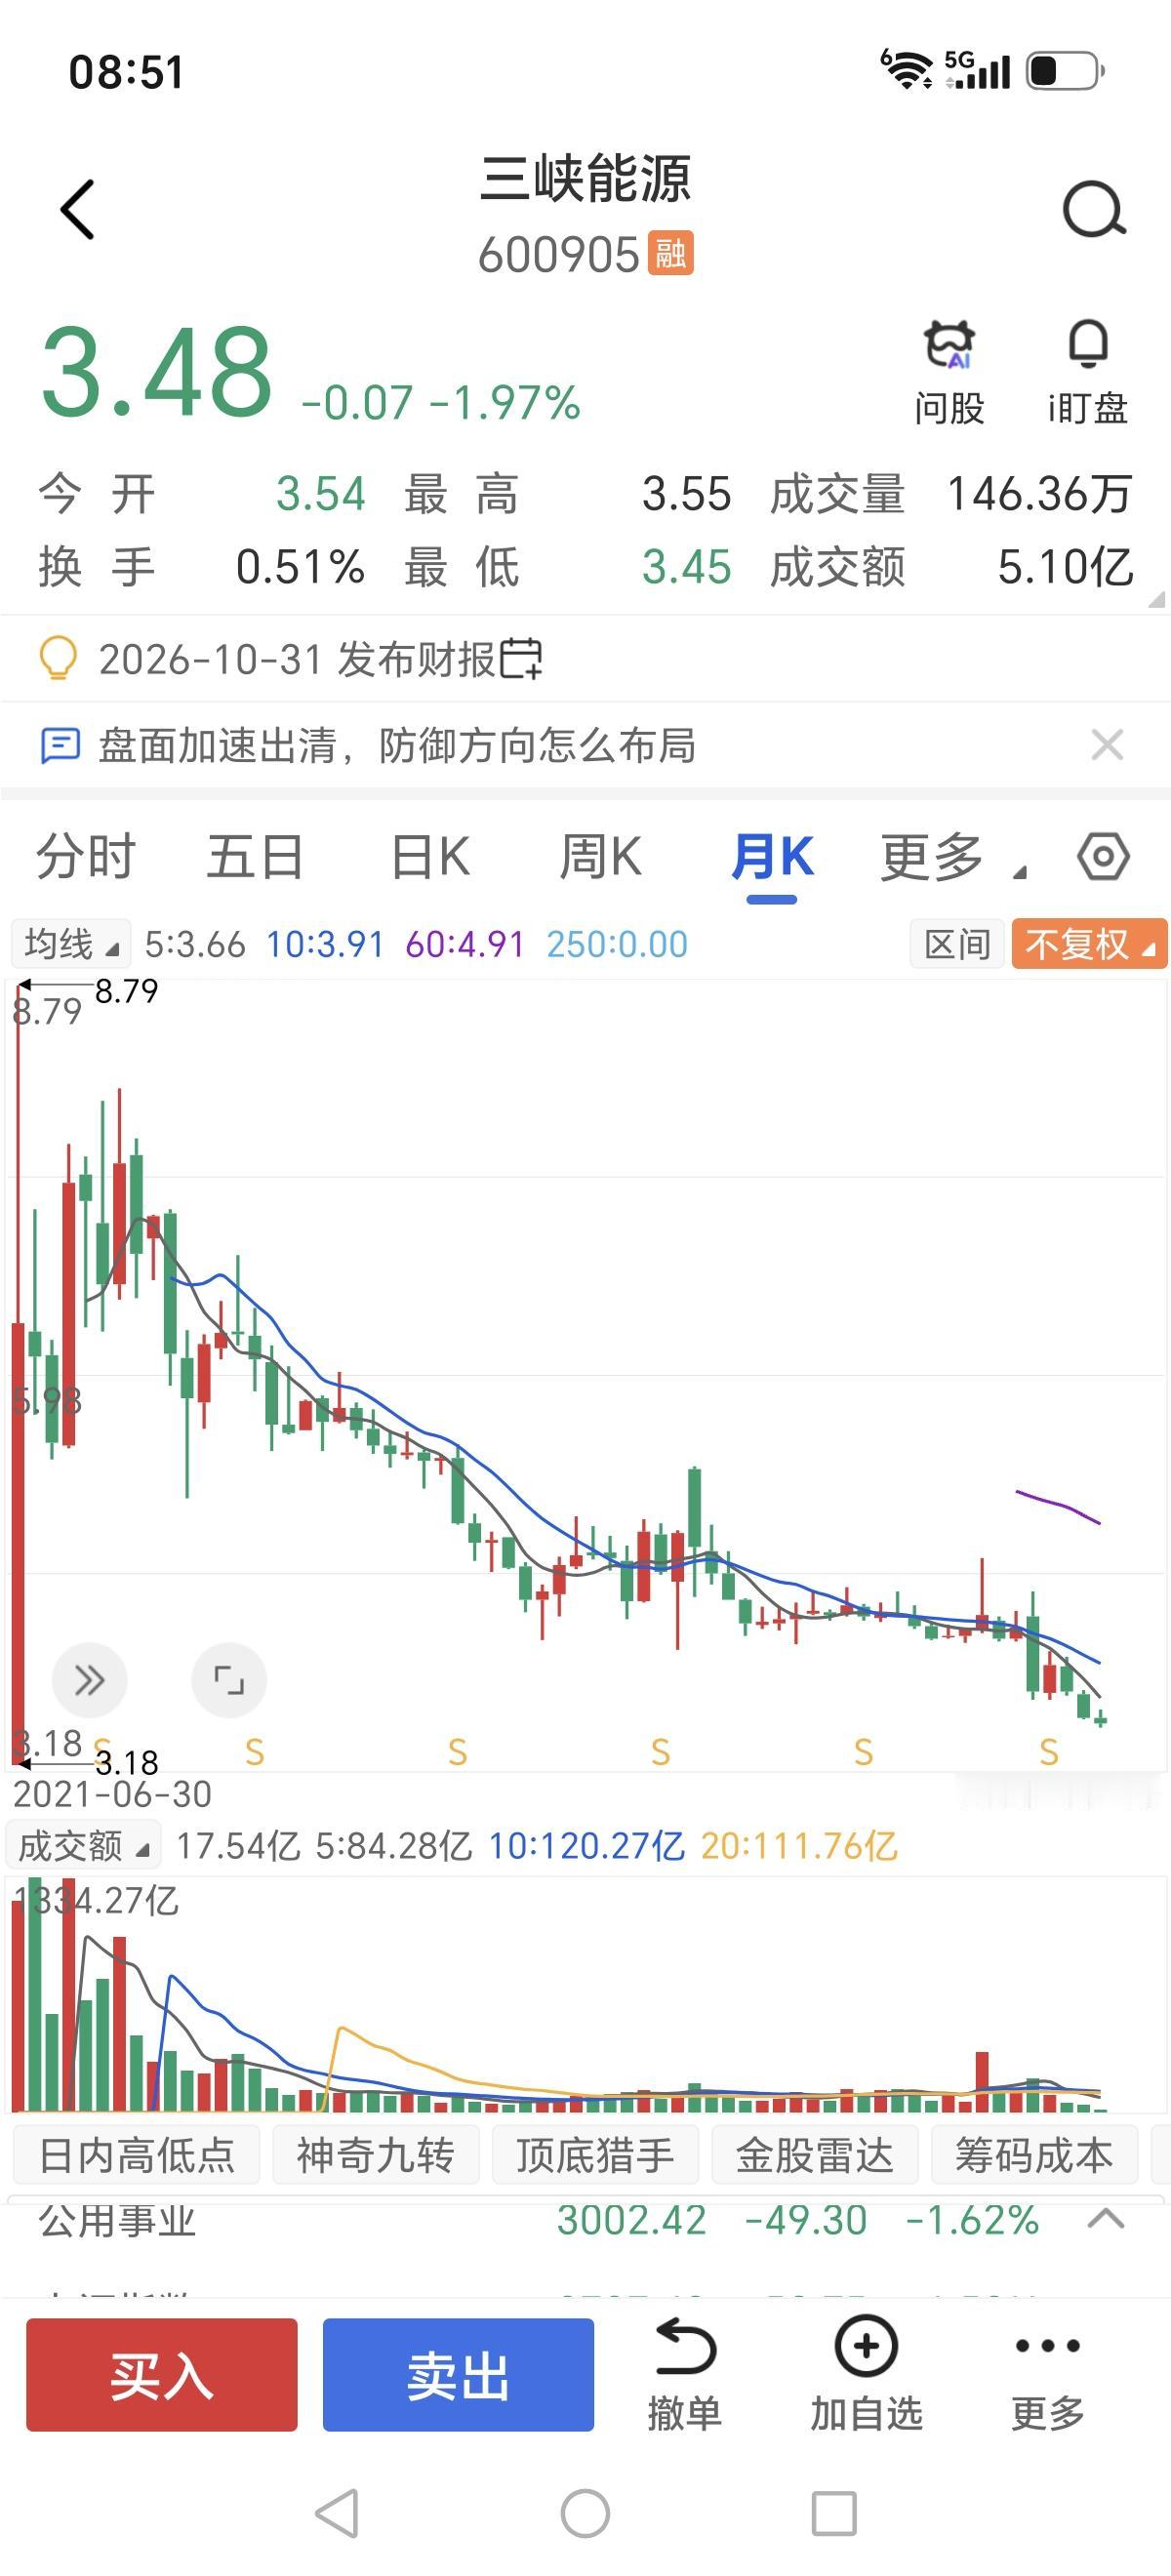
三峡能源,短短5年时间,可谓血流成河。
2021年6月10日开盘,开盘价3.18元,几个交易日就涨到最高8.79元。然后就是下跌,后面反弹,再到后面的一路下跌。
可以说,5年的时间是一路下跌,任何时候抄底,持有的时间越长亏得越多。
上市初期,新能源赛道受到市场追捧,股价在短时间内快速走高。
证券时报当年的行情报道提到,6月24日,三峡能源曾以8.79元涨停价开盘,盘中出现剧烈震荡。
那段行情反映了当时市场的热情,却不能证明公司的经营价值在短短几个交易日里也增长到了同样的幅度。
把不同买入价格放在一起看,问题就清楚多了。
以2026年10月16日最新交易日收盘价3.44元计算,股价比上市首日开盘价3.18元高约8.2%;若在8.79元附近买入,账面跌幅则接近61%。
这两类投资者的持有体验显然不一样。这里比较的是未复权股价,不包括历年现金分红,也不代表每位股东的实际收益。
讨论五年投资回报,买入日期、卖出日期和分红计算口径都得交代清楚。
再看现在的估值,以3.44元的收盘价计算,三峡能源市值约983亿元;如果采用3.48元的价格,对应市值约995亿元,原来的市值估算并没有数量级上的错误,只是报价日期需要说明。
股价每天都在变化,文章发布时应当核对最新行情,不能把某个交易日的价格直接写成长期有效的“现在”。
我更在意的不是股价距离历史高点有多远,而是公司的利润能不能支撑当前估值。
三峡能源2025年实现归属于上市公司股东的净利润约37.14亿元,同比下降39.2%;营业收入约284亿元,同比下降4.43%。
到了2026年上半年,公司归母净利润约12.19亿元,同比下降68.05%,营业收入同比下降9.36%。
这组数据说明,股价跌了很多,并不意味着估值自然变得便宜,盈利能力的变化才是绕不开的问题。
公司在2026年半年度报告中解释,项目所在区域的风光资源同比偏弱,部分地区消纳形势发生变化,上网电价受到市场交易价格波动影响,新投产项目的固定资产折旧也在增加。
这些因素共同影响了经营业绩。对风电、光伏企业来说,装机规模扩大不等于利润必然增长。
发电量、上网电量、结算电价、折旧费用和利息支出,都可能影响最终利润。
投资者若只盯着装机规模,很容易忽略收入增长和盈利增长并不是一回事。
三峡能源披露的2026年前三季度发电量数据显示,累计总发电量同比增长3.22%;其中,风电累计发电量同比下降0.49%,太阳能发电量同比增长8.98%。
发电量增长是生产端值得关注的变化,却不能直接推导出利润已经反弹。
电量是一回事,卖电价格和运营成本又是另一回事。
第三季度发电量公告没有给出完整的三季度利润数据,单凭发电量变化,还不能确认业绩拐点已经出现。
更值得关注的是,新能源发电的经营环境正在发生变化。
随着新能源上网电价市场化改革推进,越来越多的电量通过市场交易形成价格,相关机制电价结算也会影响实际收益。
过去,市场容易把装机规模增长理解成未来利润增长的信号;现在,还需要看项目所在地区的消纳能力、市场交易电价、投产进度、折旧压力和融资成本。
风光资源好只是起点,能不能稳定上网、能不能以合理价格卖电,才是盈利质量的重要考验。
估值方面,我不赞成只拿2025年全年的利润算出一个市盈率,就认定三峡能源便宜或者昂贵。
按照约983亿元的市值除以2025年归母净利润37.14亿元计算,静态市盈率约26.5倍;若按照滚动12个月利润计算,把2025年上半年利润扣除,再计入2026年上半年利润,市盈率就接近88倍。
两种算法的口径不同,回答的问题也不同。
前者反映上一完整年度的盈利水平,后者纳入了最新的利润下滑情况。
判断当前估值,我认为不能忽略后者所反映的经营压力。
分红也需要放进账里,公司2025年度利润分配预案拟每10股派发现金红利0.41元,按3.44元的股价粗略计算,税前股息率约为1.2%。
对于希望通过持股获得稳定现金回报的人来说,这个水平并不突出。
把三峡能源与长江电力放在一起比较,也要注意两家公司的经营差别。
它们虽然同属中国三峡集团,但长江电力的核心业务是大型水电站运营,三峡能源的主营业务则是风电和太阳能发电。
两者的资源条件、项目建设投入、成本结构和现金流特征都有差异,集团背景相同,并不意味着可以直接照搬对方的估值方法。
把公开财报、现金回报和估值口径看明白,再谈买入时机和持有周期,才更接近理性投资。
市场有风险,投资决策应建立在公开信息和自身风险承受能力之上,不能把抄底当成稳赚的策略。