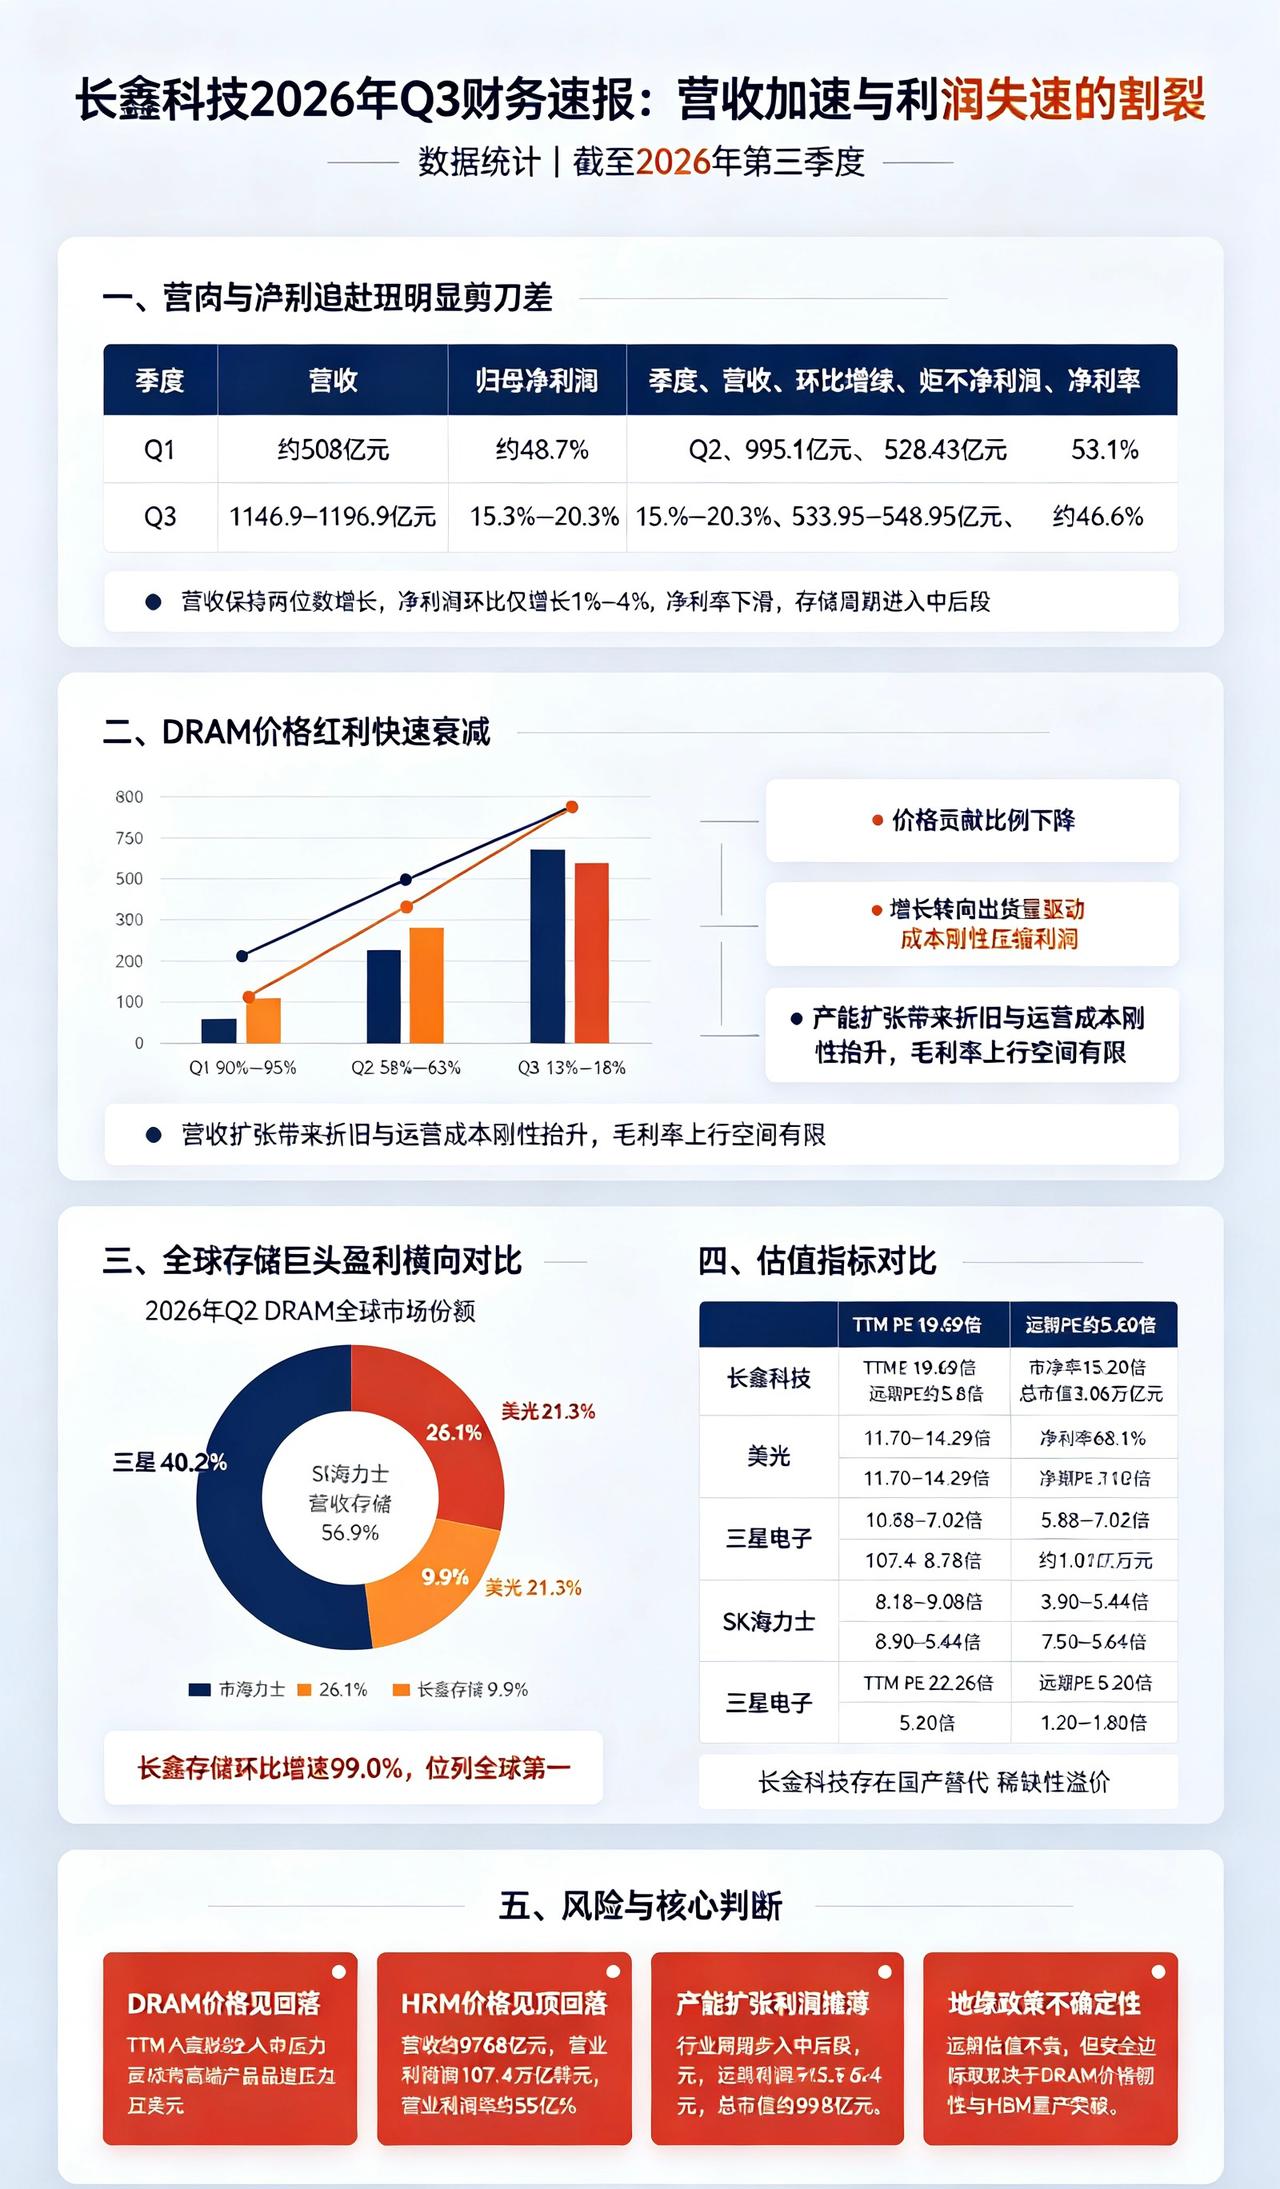
长鑫科技Q3:营收狂飙,利润“躺平”?———营收还在跑,利润已到顶;价格周期拐点,估值逻辑面临切换!
核心数据:
· Q3营收:1147亿~1197亿元,环比+15%~20%
· Q3归母净利:534亿~549亿元,环比仅+1%~4%
· Q2净利:528亿元,环比曾+113%
· 净利率:Q2 53.1% → Q3约46.6%
背离原因:
DRAM合约价涨幅:Q1 +90%~95% → Q2 +58%~63% → Q3 +13%~18%。价格红利衰减,营收靠出货量撑,利润弹性消失。
对标巨头:
· 美光:FQ3营收414.6亿美元,净利282.4亿,PE约11.7倍
· SK海力士:Q3预期营收95.8万亿韩元,营业利润75.1万亿,PE约9倍
· 三星:Q3营收195万亿韩元,营业利润107.4万亿,PE约22倍
· 长鑫:PE 19.69倍,市值3.06万亿,市净率15.2倍
估值信号:
长鑫远期PE约5.8倍,与美光、海力士、三星同梯队;但TTM PE 19.69倍,显著高于美光11.7倍、海力士9倍。国产替代溢价仍在,但利润增速失速后,溢价承压。