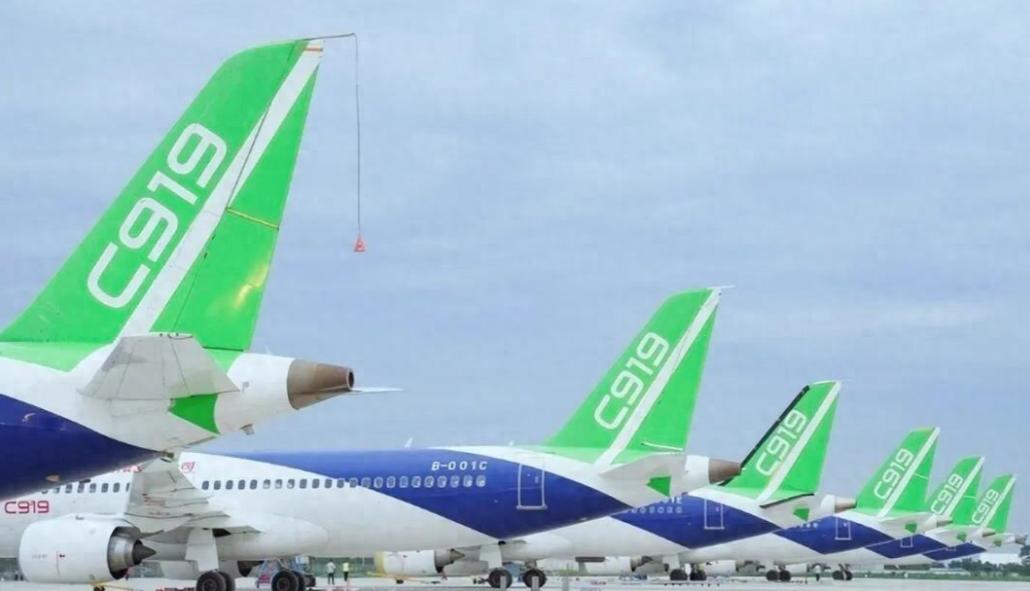
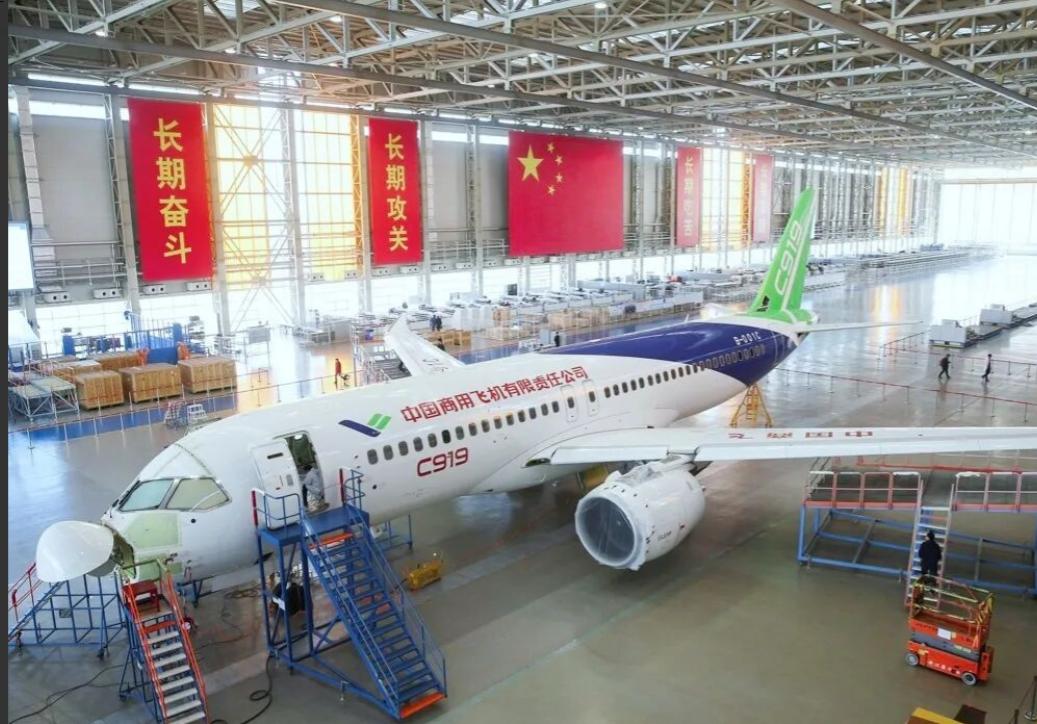
这回该中国"挺直腰杆"了。国产大飞机累计交付231架!波音半年就交314架,差距卡在发动机、不在机身。航班管家10月15日亮出数据:截至2026年9月末,C909交付188架,C919交付43架。
这个数字拎出来,我寻思了好一会儿——该高兴吗?应该高兴,但高兴到哪个程度,得想清楚,不然容易两头跑偏:要么欢欣过头,要么自我打击过度。
先说231架到底是什么,C909原来叫ARJ21,90座级的支线小飞机,专门跑那种"直航城市太小、又不至于派大飞机"的航线。
C919是窄体干线客机,和波音737、空客A320是同一个赛道,国内媒体这两年把它说得家喻户晓了。
两型加在一起,231架,是中国民用大飞机有史以来的在役总量。
对中国来说,历史性的。对全球民航来说,说实话,还差得远。
波音今年上半年一家就交314架,一家,半年,314架,比中国两型飞机历史总量还多了83架。
数字摆出来那一刻,我个人感觉有点沉,不是情绪崩了,就是安静了几秒钟,想了想。
这里有个逻辑要捋一捋:两组数字不完全对等,231架是累计历史总量,314架是波音一家半年的新交付。
并排放会产生"压倒性"的视觉感,但现实是一个在算历史积累,一个在算当期产能。
照我看,这对比的意义不是羞辱,而是帮你感知差距的真实量级,不是落后一两个身位,是整整一个赛段,而且对手还在跑。
差距卡在哪?要我说,不在机身,在发动机。
机身,就是飞机的"外壳"加结构骨架,包括机翼、尾翼、座舱这些看得见的部分。
C919的机身工程,国内工程师花了十几年,碳纤维复合材料、翼型设计、系统集成,一口一口啃下来的,这块确实可以说"自己的"。
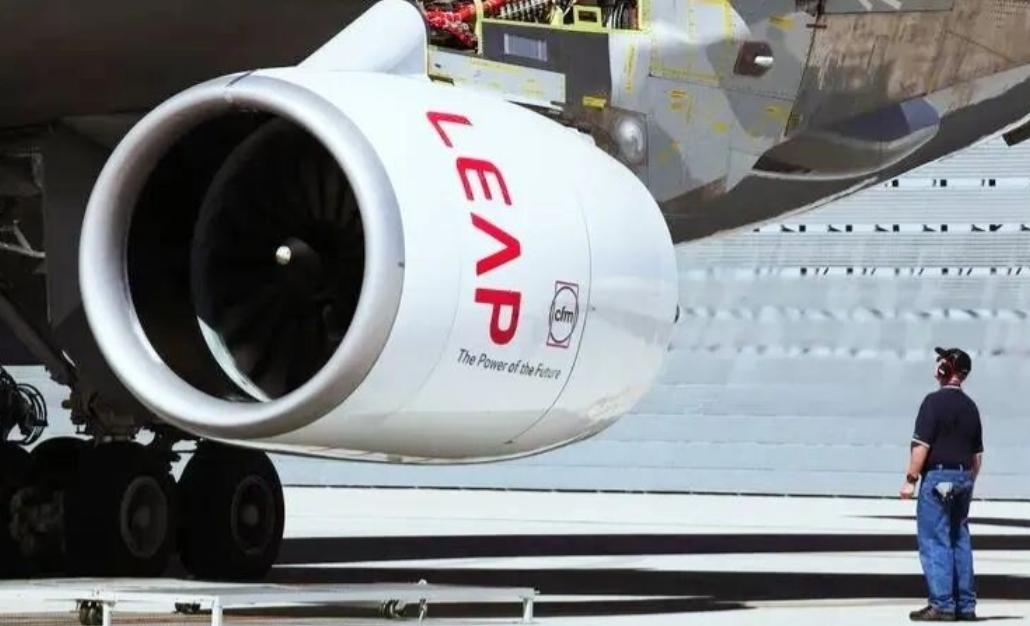
但发动机不一样,C909用的CF34发动机,产自美国GE航空。C919用的LEAP-1C,产自CFM国际——那是GE和法国赛峰集团的合资公司。
你坐C919,把你从地面推上天的那股推力,是美法联合制造的发动机给的,机身是中国的,心脏不是。
这件事,行业里不是秘密,只是很少被单独拎出来说。
在我眼里,这是当前国产大飞机最实质性的脆弱点,不是说明天就出问题,但依赖关系就摆在那,掩不住。
一旦上游断供,处境会比芯片那次更棘手,芯片还能用旧存货、换架构、找替代;飞机没了发动机,是直接停飞,没有过渡方案。
当然,有一种反驳是值得认真听的。
民用航空发动机不是军事物资,历史上因地缘政治被切断供应的案例极少,和半导体的风险性质不可直接比较。
GE和赛峰把LEAP-1C卖给中国,两边都在赚利润,商业利益本身就是缓冲,这个逻辑是成立的——在正常贸易环境下,它成立。
我倒觉得问题在于:未来十年地缘关系算不算"正常",现在谁也说不准,这只是推测,不是预言。但结构性的依赖摆着,就是风险窗口。
中国自己显然清楚这件事,中国航发集团(AECC)正在推进CJ-1000A涡扇发动机的研制,目标就是给C919换上国产心脏。
问题在于,CJ-1000A何时完成适航取证、何时具备规模量产能力,目前没有公开的确定时间表。
发动机这条路比造机身难得多,难的不只是设计图纸,还有高温合金、热端叶片寿命、全寿命可靠性这些看不见的积累,都是几十年磨出来的东西,急不了。
我感觉,231架这个数字真正的价值,不是"追上了谁",而是"积累开始形成规模"。
民航对可靠性的要求是极端苛刻的,哪家飞机故障率高、返修多,运营商记得,旅客也会慢慢感知到。
C919现在还在国内航线上集中飞行,欧洲航空安全局(EASA)和美国联邦航空局(FAA)的适航批文还没有。
没有这两张证,C919就飞不进国际市场,飞不出国门去开辟国际航线,这是现实,不是悲观,更不是失败,只是现阶段的边界条件。
在役的231架,每一趟飞行都在产生可靠性数据,都在暴露图纸上看不出来的问题,都在给飞行员和维修工程师积累手感,这个过程快不了,但也省不掉。
依我看,国产大飞机现在的处境,是已经迈过了"能不能造出来"这道坎,正站在"造出来以后怎么活下去"这道坎跟前。
后一道坎,其实比前一道更磨人——前者是技术问题,后者是技术加市场加时间三件事叠在一起。
231架,高兴是应该的。高兴完,发动机这两个字,得一直钉在那里。