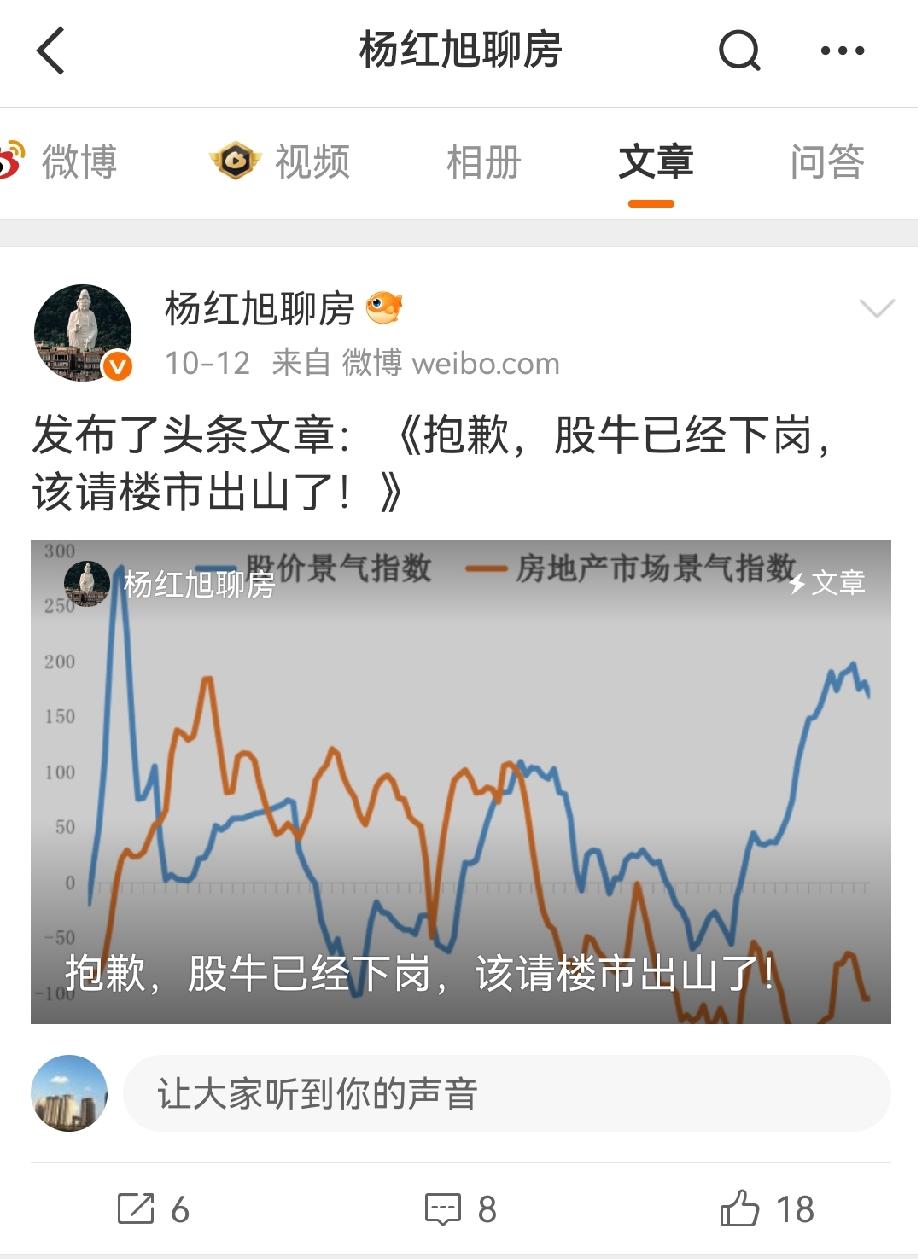
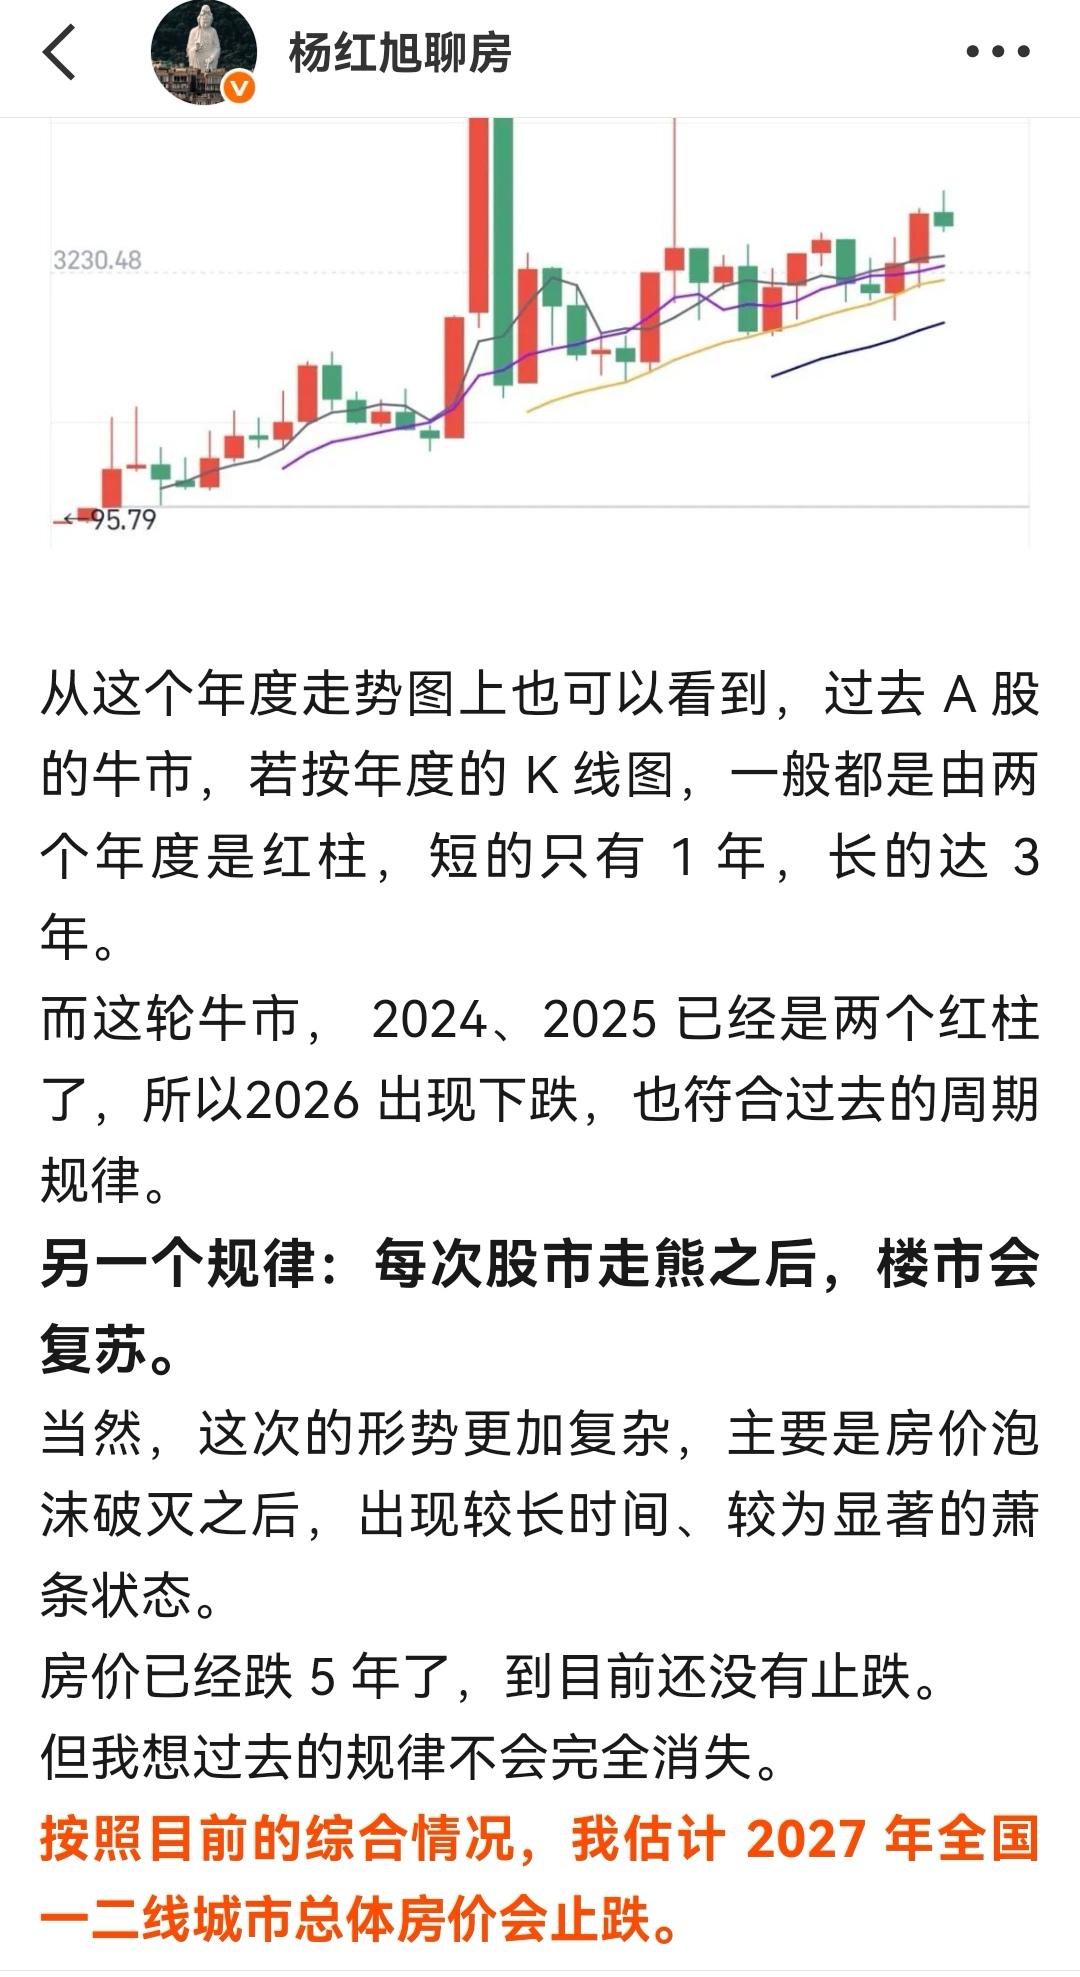
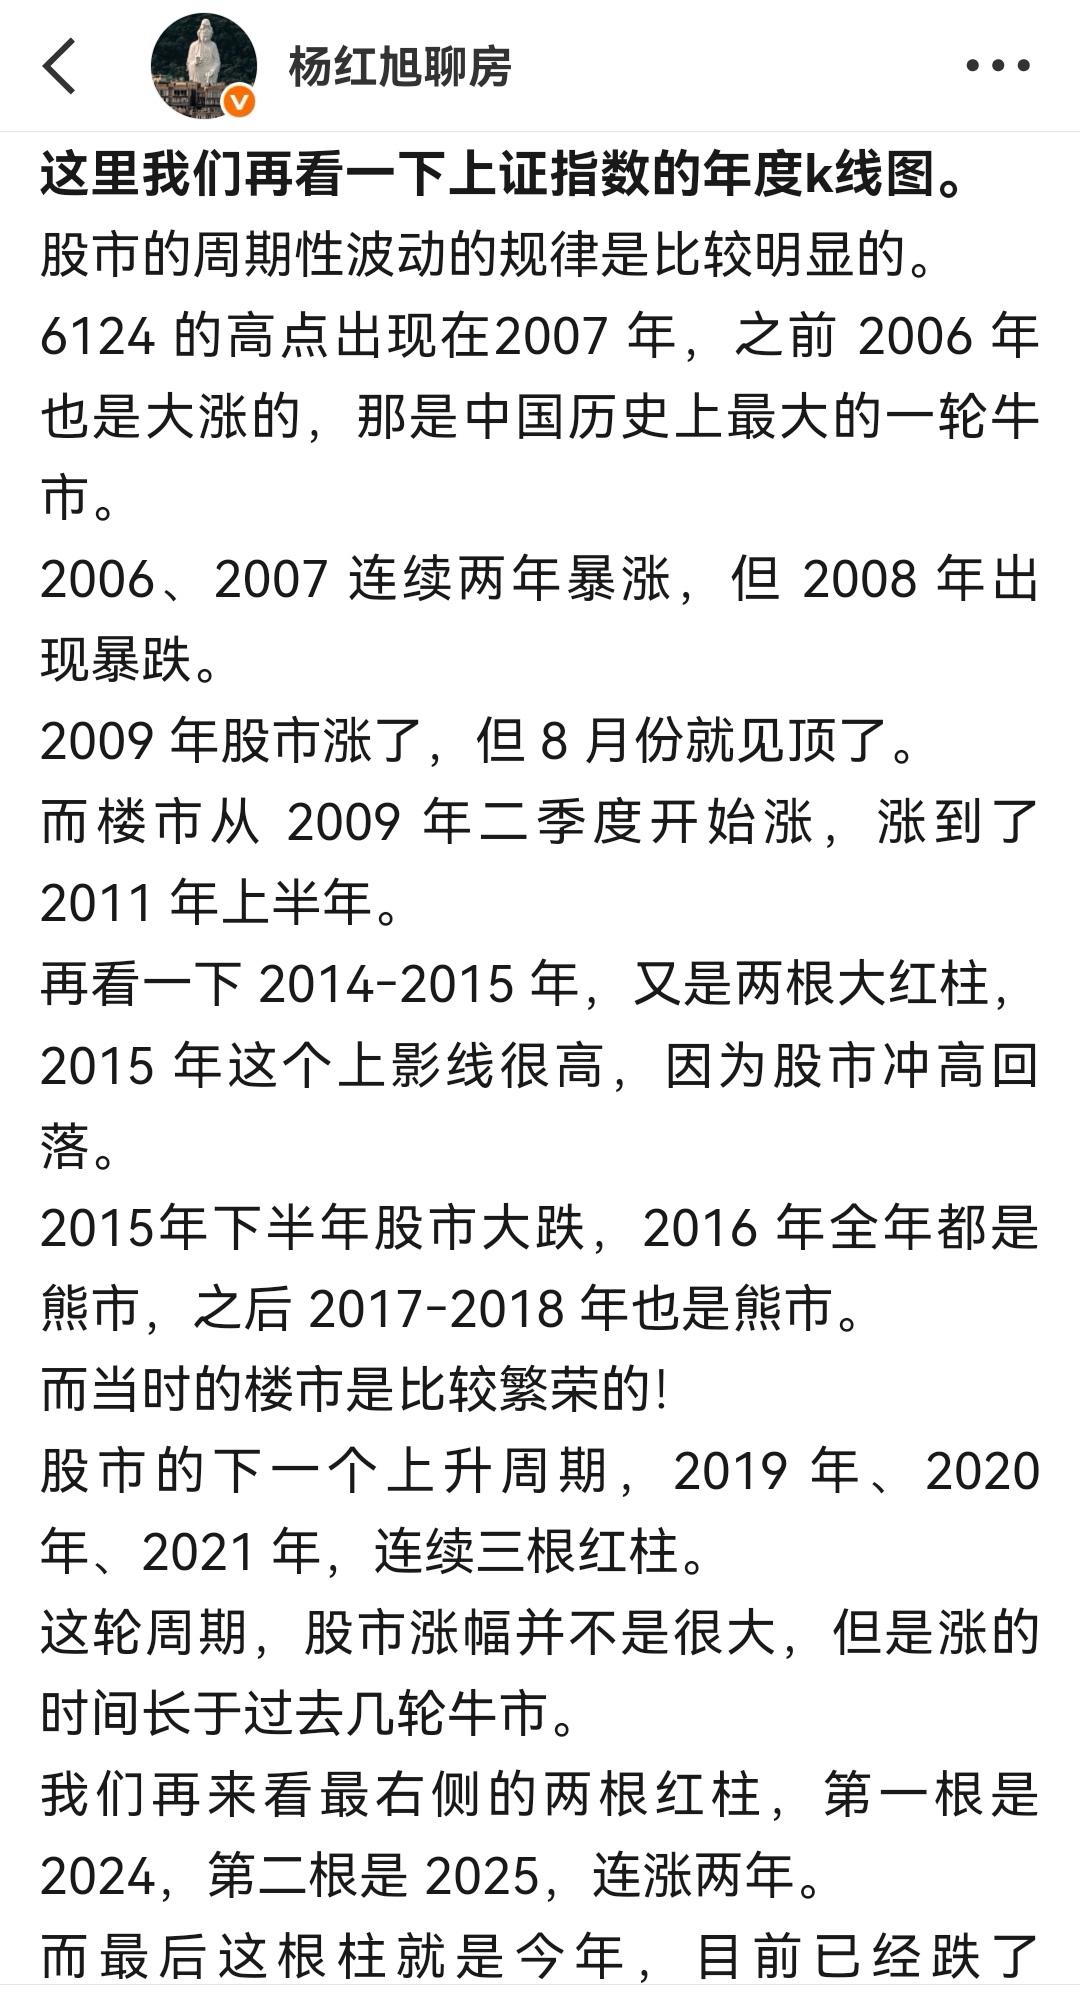
地产大V杨红旭发文《抱赚,股牛已下岗,该请楼市出山了》,看了一遍,有一种守株待兔的理论。他的逻辑是房市和股市是翘翘板,股市先变化,楼市后变化。所谓的股楼跷跷板、股市先行楼市滞后。以前的股楼跷跷板行情,只是过去增量时代的阶段性现象,并非永恒定律。这套理论为什么现在很难直接套用,这也是容易误导的观点。不过他也只是预测了楼市企稳,而不是以前的那种大涨。
股楼变量因素有几点是值得关注:
1. 时代底层逻辑已经变了
08、14-15年,房地产是国民经济支柱,城镇化高速推进,居民加杠杆空间很大。现在房地产已经进入存量时代,人口见顶、住房总量饱和,居民部门杠杆已经处在高位。过去能靠降息、放开限购催生一轮大牛市;现在即便降息,居民买房意愿很难像当年一样快速起来。相同的货币政策,对楼市的刺激效力大幅衰减。
2. 跷跷板成立的前提消失了
早年市场增量资金充足,资金可以在股、楼两大资产之间轮动。现在居民整体是降杠杆、存现金的思路,不是在股市、楼市二选一配置股市如果走好了,资金不一定会跑去买房;股市下跌,资金也未必会涌入房产。资金优先选择储蓄、理财,而不是在股楼之间来回切换。
3. 只挑符合结论的历史案例,选择性忽略反例
这套逻辑只拿匹配的年份举例,不提很多不匹配的阶段。比如有些阶段股楼同涨、股楼同跌。当前风险偏好全面下降的时候,股市楼市会一起走弱,不存在跷跷板。
股楼同杀,恰恰是当前更需要重视的情景。 08年、14-15年两轮行情,本质是宏观政策传导快慢不同:股市反应灵敏,房产交易周期长、行情滞后显现,并不是资金在股楼之间来回切换。现在地产基本面大变,人口出生率、居民杠杆率都和当年不一样,不能简单套用旧经验守株待兔。就算股市回暖,也很难复刻2015年后楼市接力大涨的行情,以此预判楼市容易产生误导。