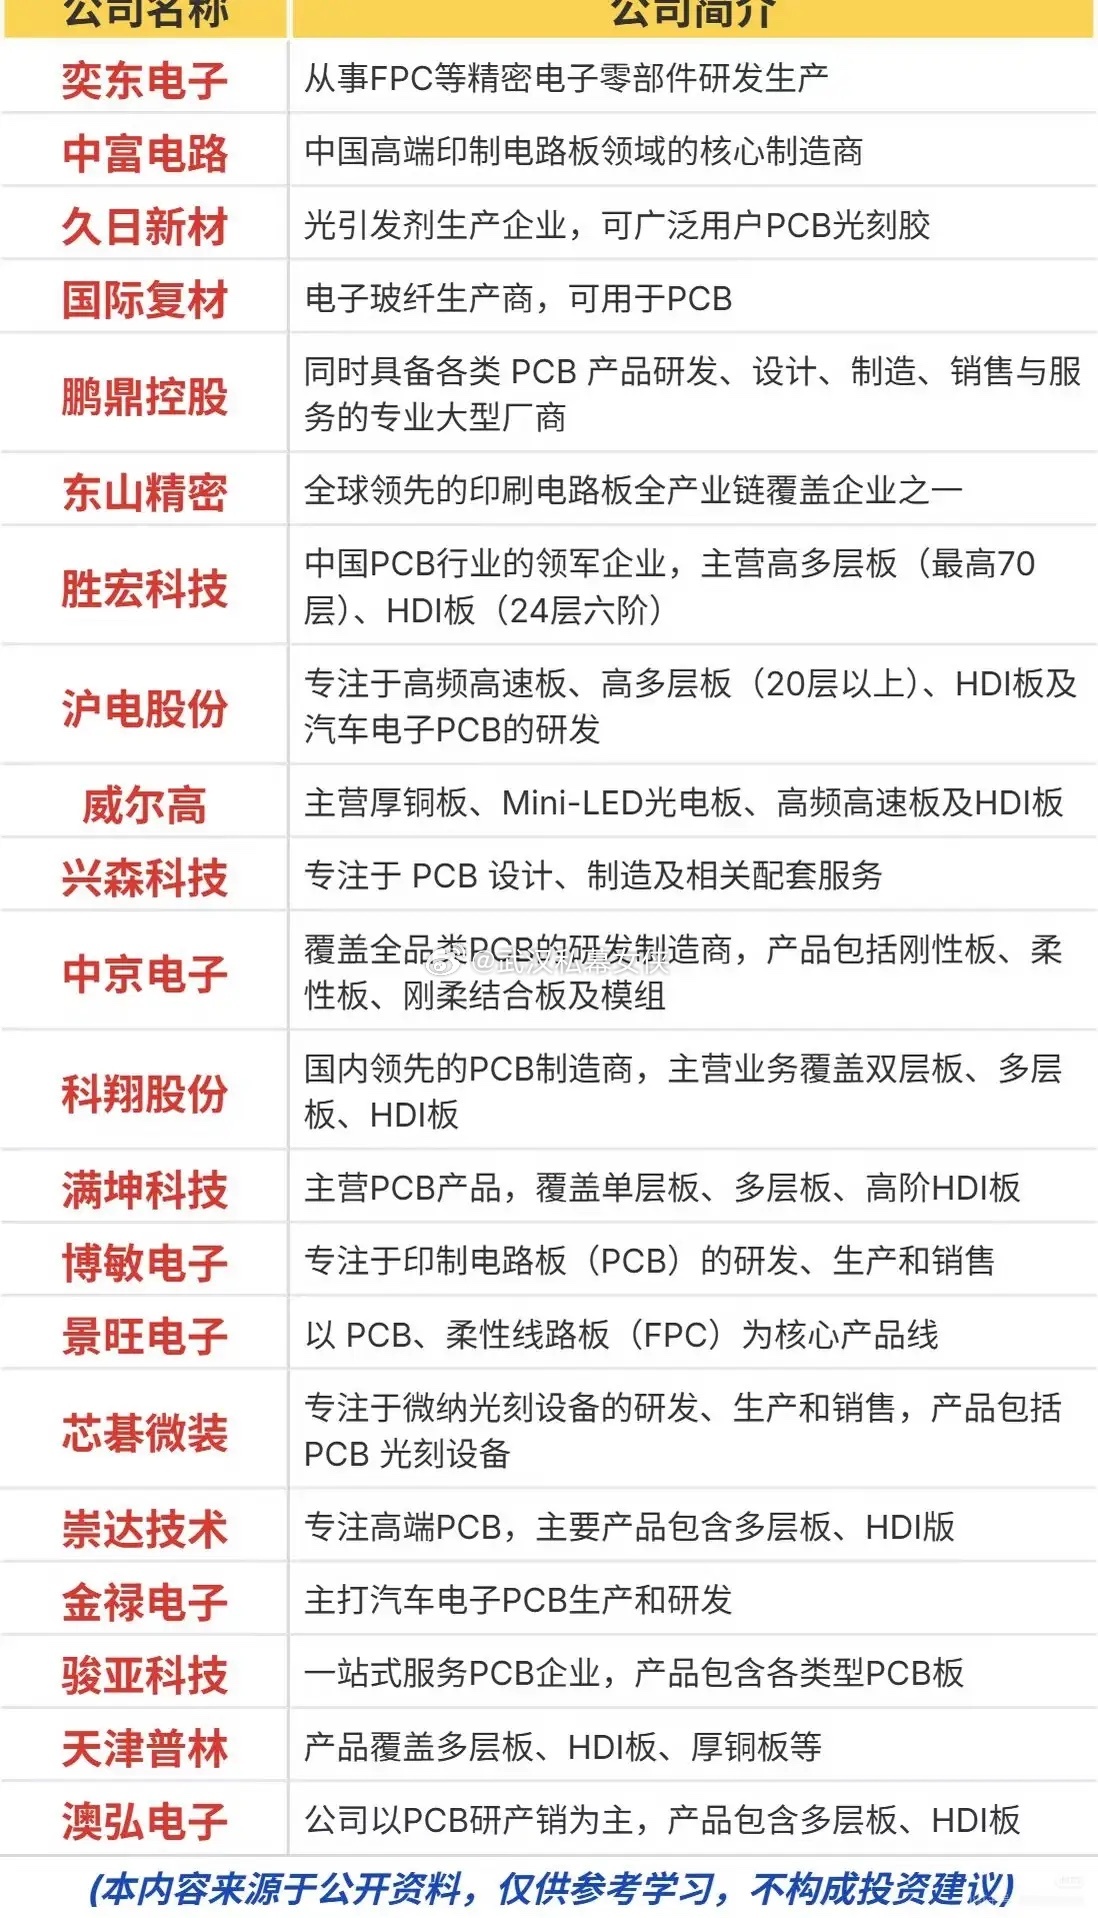
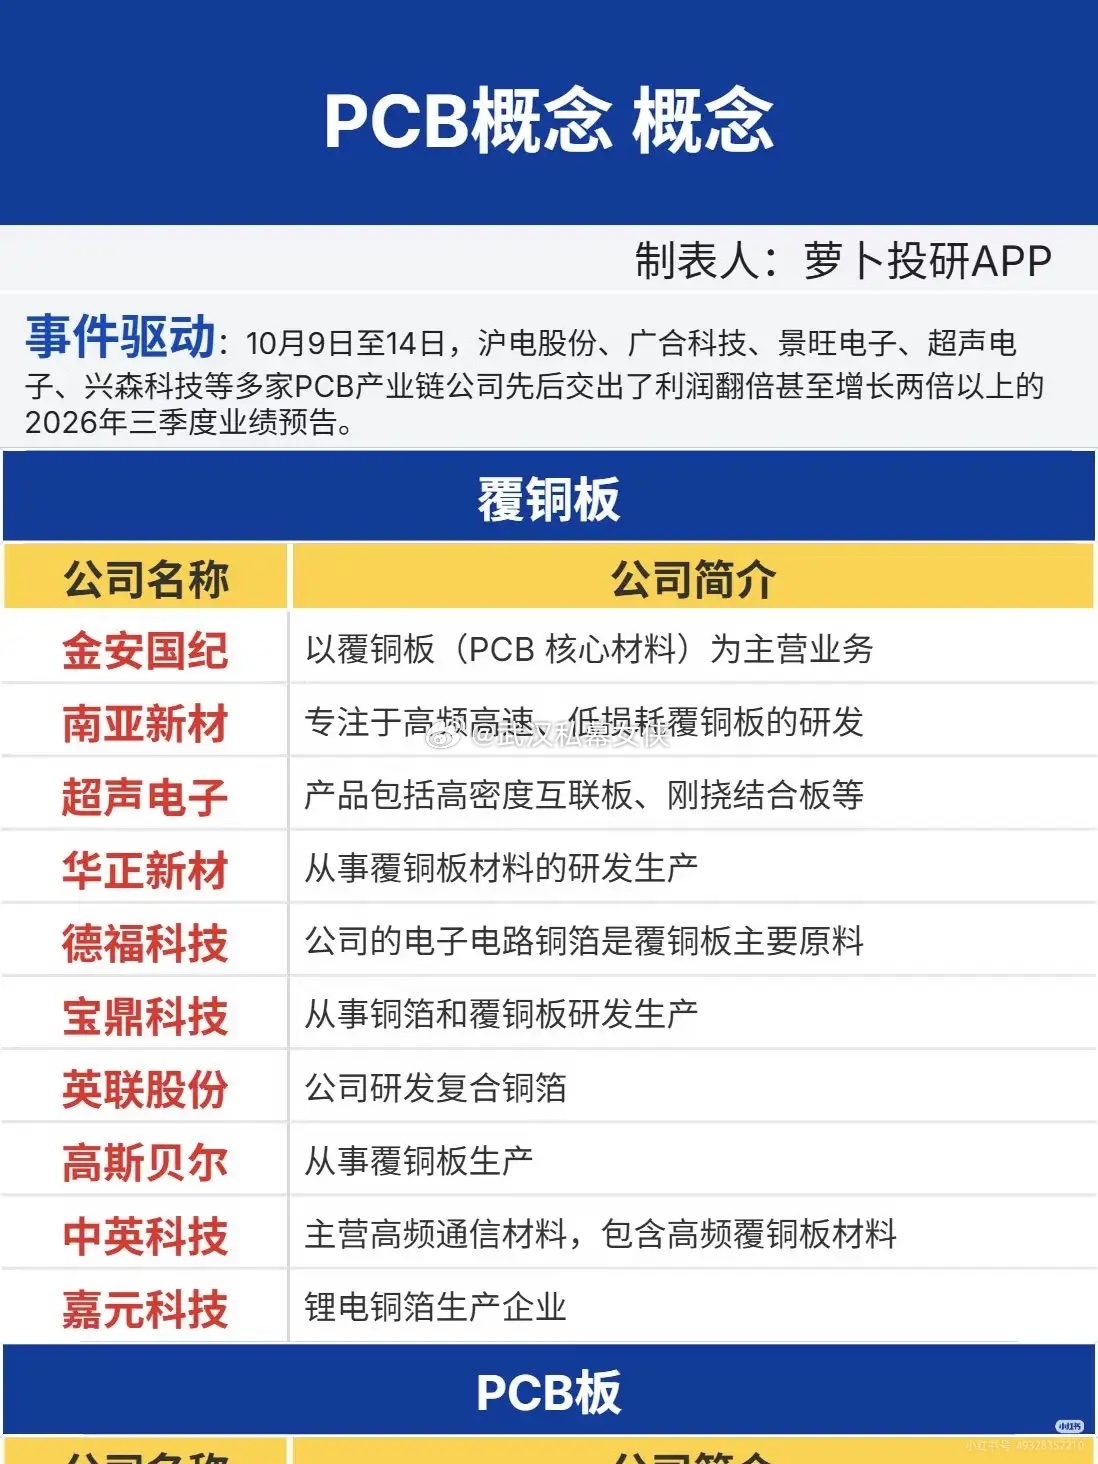
PCB产业链景气回暖,业绩释放背后藏着哪些现实博弈沉寂许久的PCB赛道,近期重新走进大众视野。多家产业链企业集中披露三季度经营预告,不少企业迎来利润大幅增长。一边是亮眼的经营数据接连出炉,另一边行业依旧存在不少现实难题,景气度究竟是短期脉冲,还是产业周期真正迎来拐点,成为行业圈讨论最多的话题。行业内部的分歧真实存在。乐观视角认为,下游算力硬件、汽车电子需求持续抬升,带动电路板以及上游覆铜板需求上行,行业已经走出低谷;理性的从业者则保持审慎,过往周期里也曾出现过阶段性需求回暖,但原材料价格波动、行业竞争内卷的问题依旧客观存在,短期业绩向好,不代表可以一路顺风顺水,两种声音的碰撞,也让这条赛道充满争议。拨开热闹的业绩消息,赛道的核心逻辑并不复杂。PCB作为电子设备的“骨骼”,几乎所有电子硬件都离不开电路板的支撑。下游AI算力设备、车载电子的需求提升,向上传导,直接带动PCB板订单增长,订单的增加进一步传导到上游覆铜板、铜箔、电子玻纤等基础材料环节,上下游环环相扣,需求的变化会沿着整条链条逐层传递。顺着产业链拆解,整条赛道可以清晰划分两大板块。覆铜板及上游材料,属于PCB的源头根基,是电路板生产必不可少的基础物料。涉及企业:金安国纪、南亚新材、超声电子、华正新材、德福科技、宝鼎科技、英联股份、高斯贝尔、中英科技、嘉元科技。PCB板制造,直面下游各类硬件客户,产品覆盖高频高速板、FPC柔性板、汽车电子电路板等众多品类,直接承接终端市场的订单变化。涉及企业:奕东电子、中富电路、久日新材、国际复材、鹏鼎控股、东山精密、胜宏科技、沪电股份、威尔高、兴森科技、中京电子、科翔股份、满坤科技、博敏电子、景旺电子、芯碁微装、崇达技术、金禄电子、骏亚科技、天津普林、澳弘电子。复盘PCB行业过往的发展轨迹,赛道有着十分鲜明的周期属性。行业时常会因为下游新硬件的兴起迎来景气上行,企业营收利润同步改善;可一旦终端需求放缓,又会迅速进入库存调整阶段。这一轮多家企业业绩向好,离不开算力与汽车电子两大方向的拉动,但板块内部分化明显,能够把握高端高频高速产品的企业更占优势,普通品类依旧要面对激烈的市场竞争。我们也需要客观看待,业绩回暖不等于万事大吉。原材料价格波动、下游需求的变化,依旧会时刻影响整条产业链。亮眼的预告数据只代表过去一段时间的经营情况,后续能否持续,还要看终端需求能否稳住,以及企业自身产品的市场竞争力。电子产业的周期总是起起落落,PCB行业也是如此。这一波业绩释放,是下游需求传导带来的真实反馈,但产业的前行不会是一条笔直向上的直线。不必被阶段性的向好过度鼓舞,也无需对赛道长期价值视而不见,多跟踪下游真实的订单与产品迭代情况,才能读懂这条硬件基础赛道的真实面貌。