老挝这次是真赢麻了!接入中国电网之后,大家都以为他是来求着买电的,没想到人家是来卖电的。凭着零成本的水电和光伏,老挝每年稳稳从中国赚走十几个亿,一滴石油都没有的穷国,到底是怎么让咱们乖乖掏钱的?
人口不到 800 万的老挝,煤没有、油没有、天然气也没有。
但老天爷给了他两样东西,高山和流水。
问题是,有水有山不等于有电,有电也不等于能卖出去,老挝困在这个局面里很多年。
湄公河从北到南穿境而过,落差大、水量足,理论水能储量排在东南亚前列。可老挝自己没钱修大坝,也没有足够的技术团队,守着丰富的水资源却没法变现。
后来靠着泰国、中国等邻国的投资和援建,一座座水电站陆续建了起来。到 2023 年底,老挝全国有 94 个电站,总装机容量超过 1160 万千瓦,其中 81 个是水电站,年发电量能到 587 亿千瓦时。
对一个 674 万人口的国家来说,这个发电量自己根本用不完。
用不完就卖。老挝把自己定位成 "东南亚的蓄电池",电力常年是出口额最高的商品,2023 年靠卖电进账 26.5 亿美元,占全国出口总额大约 30%。
最大买家是泰国,其次是越南、柬埔寨。但泰国和越南的电网跟老挝对接多年,该签的长期协议都签得差不多了,增量空间有限。老挝想多卖电,得找新的大买家。
中国就是那个新买家,但开头跟很多人想的不一样。2022 年 6 月中老双向电力贸易正式开启,一开始规模很小,到 2023 年 8 月累计才 1.56 亿千瓦时。
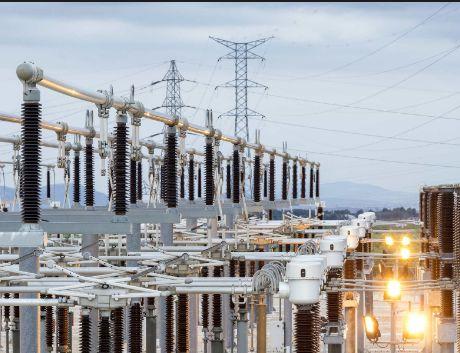
不少人觉得老挝连自己都不够用,搞这个通道无非是旱季从中国买电救急。结果 2026 年 4 月 20 日,中老 500 千伏联网工程正式投产,这是中国首个 500 千伏跨境交流联网工程,互济能力从 5 万千瓦直接拉到 150 万千瓦,每年能输送约 30 亿千瓦时清洁电能。
通道一通,老挝水电直接往云南送,2026 年 8 月还首次送到了粤港澳大湾区,单这一批就送了约 6 亿千瓦时。
这里面有个机制叫 "余缺互济",雨季老挝水多电多往中国卖,旱季老挝水少不够用,中国反过来给北部补。
算细账老挝是净赚的,雨季发电量远大于旱季缺口,一年下来卖出去的比买回来的多。中国这边买的是清洁水电,正好匹配大湾区的用电需求和减碳目标,价格也合适,双方都觉得划算。
光有水还不够,老挝又盯上了太阳。中广核在老挝北部建清洁能源基地,一期 100 万千瓦光伏 2024 年 12 月开工,二期再加 100 万千瓦光伏和 55.6 万千瓦风电,全部建成后年发电量预计 45 亿千瓦时。
光伏白天发电、水电全天可调,两个搭着用,供电稳定性又上一个台阶。
说到这儿聊点实在的看法。老挝这个路子走得精明,但也不是什么神机妙算,本质就是把自己唯一拿得出手的资源卖到了最缺这个资源的地方。
中国不是做慈善,大湾区每年用电缺口摆在那里,买老挝水电比自己烧煤干净,比建新核电站周期短,跨境输电的成本算下来也能接受。
老挝也不是躺着赚钱,大坝要维护、设备要更新、旱季发电量受气候制约,2024 年还因为出口太多导致国内频繁停电,被老百姓骂过。
但这个模式确实给资源匮乏的小国家指了条路。不是每个国家都得走完整的工业化路线,也不是没矿没油就注定穷。
老挝 674 万人,不需要建齐全的工业体系,把水电光伏做透,靠卖清洁电能稳定赚外汇,再用外汇进口需要的商品和技术,日子一样能过。
而且电跟矿产不一样,水是循环的,太阳每天升起,只要大坝和光伏板在,收入就不会断。
当然也有隐忧。老挝电力出口高度依赖泰国,泰国占了出口量的大头,哪天泰国自己的光伏风电起来了,或者国际电价大幅波动,老挝收入就会受影响。
跟中国的合作目前还在起步阶段,30 亿千瓦时的年输送量跟老挝总发电量比只是一小部分,后续能不能持续扩大,还得看两边电网调度和市场机制的磨合。
不过至少现在看,老挝这个方向是走对了,一个没油没煤的内陆国,靠水和光把电卖到了世界第二大经济体,这事本身就挺有意思。