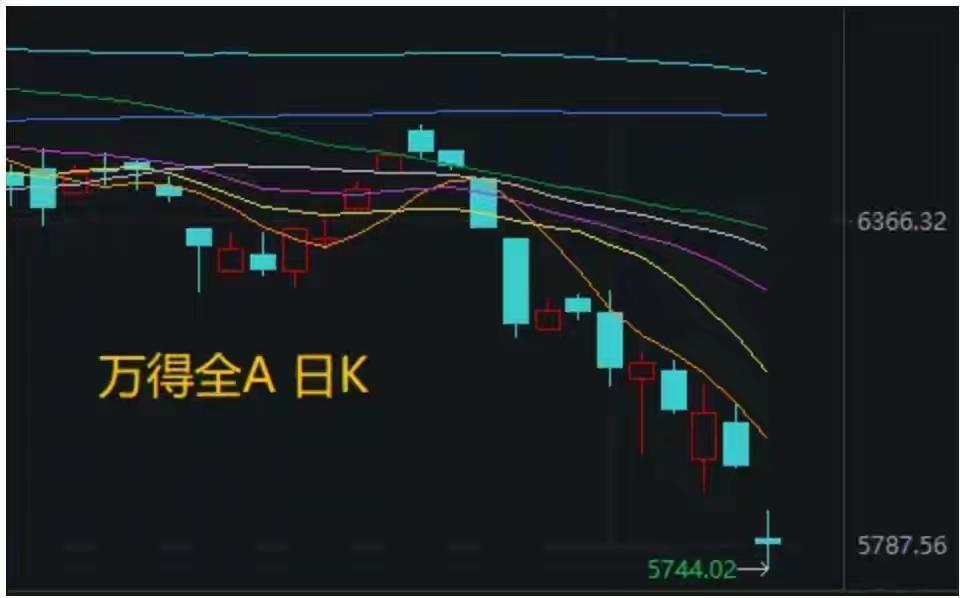
AI存储板块集体回调:不是需求崩塌,是市场提前重估长期定价权
AI存储芯片近期大幅调整,很多人觉得AI算力需求旺盛,HBM景气度居高不下,板块不该跌。这次下跌,核心不是当下订单出问题,而是资本开始重新定价未来全球存储的竞争格局,多重利空共振砸出回调行情。
先理清背景:AI算力产业链里,英伟达拿下GPU红利;而HBM高带宽存储这块蛋糕,长期由三星、SK海力士两家韩国企业主导,受益AI服务器爆发,存储价格持续上行,市场预估三星2026年利润有望创下四十多年新高。这种寡头垄断、持续涨价的局面,已经开始触发下游大客户与全球资本的警惕。
一方面,下游大客户开始主动破局。马斯克多次公开吐槽韩国存储报价虚高,计划自建Terafab工厂自研DRAM/HBM,供给特斯拉、SpaceX、XAI自身AI算力需求。虽然自建工厂投产周期长达数年,短期无法替代韩厂供给,但释放一个强烈信号:顶级算力客户不会长期接受高价存储,未来会减少对外购存储的依赖,压缩韩国厂商的定价话语权。
而这次板块大跌最直接导火索,就是长鑫科技官宣4F² DRAM架构突破,计划年底推出服务器DDR5内存 。当前行业主流DRAM是6F²架构,4F²架构可以把存储单元面积压缩,同等晶圆下存储密度提升30%-50%,降低单位比特成本。
这里要区分一个关键点:长鑫本次突破的是通用服务器DDR5,并不是HBM高速存储。短期产品还要经历18~24个月服务器厂商验证周期,不会立刻冲击HBM市场,不会马上抢走三星、SK海力士AI高毛利订单。
但资本市场看的是中长期逻辑:国产DRAM实现底层架构突破,打破海外厂商长期的技术代差溢价。市场担心未来2~3年,全球通用DRAM供给增加,存储涨价周期提前见顶,巨头的超额利润会被压缩。消息一出,三星、SK海力士股价大幅下挫;长鑫科技自身也同步大跌超5%,市值回落。因为资金预判,未来行业会进入激烈价格竞争,整个存储赛道估值都要杀。
再回看历史规律,半导体产业从来都有“谁吃到超额红利,谁就会迎来挑战”的特点。上世纪80-90年代日本半导体横扫全球,之后在美国多重政策干预下,日本半导体行业快速衰退。现在存储赛道的故事,是技术替代+客户自研双线挤压,和当年的逻辑有相似之处,但所处时代、产业环境差异很大,不能简单等同。
后市怎么看
1. 短期(半年内):HBM高景气基本盘不变
AI大模型、AI服务器扩容需求依旧旺盛,HBM供给偏紧,三星、SK海力士HBM长协订单饱满,现货价格依旧坚挺。这次下跌更多是估值杀,不是基本面崩盘,属于提前交易远期供给压力。板块大概率震荡消化估值,很难单边持续暴跌。
2. 中期(2-3年):格局会发生结构性变化
长鑫的DDR5服务器内存逐步完成客户验证落地,会在通用服务器存储领域形成国产替代,压制普通DRAM涨价空间;HBM赛道壁垒更高,短期韩国双雄依旧占据绝对优势,但下游大厂自研、多厂商扩产,会逐步削弱HBM的定价权。存储本身是强周期行业,涨价红利终会随产能释放逐步回落。
3. A股存储板块分化是必然
- HBM相关标的:短期受益AI算力需求,但估值波动极大,需要持续跟踪海外大厂资本开支、HBM报价变化;
- 国产DRAM(长鑫产业链):长期成长逻辑打开,核心看点是国内服务器、算力自主可控,但是技术落地、客户验证周期漫长,业绩兑现慢,波动会非常剧烈;
- NAND闪存赛道,独立于DRAM,供需周期节奏不一样。
核心一句话总结:当下AI存储的下跌,是资本在提前交易“存储寡头的高利润时代终将被挑战”,短期景气犹在,长期红利会被竞争稀释。
风险提示:以上仅为产业逻辑分析,不构成投资建议。半导体行业技术迭代、供需变化、海外政策不确定性极高,个股波动巨大。