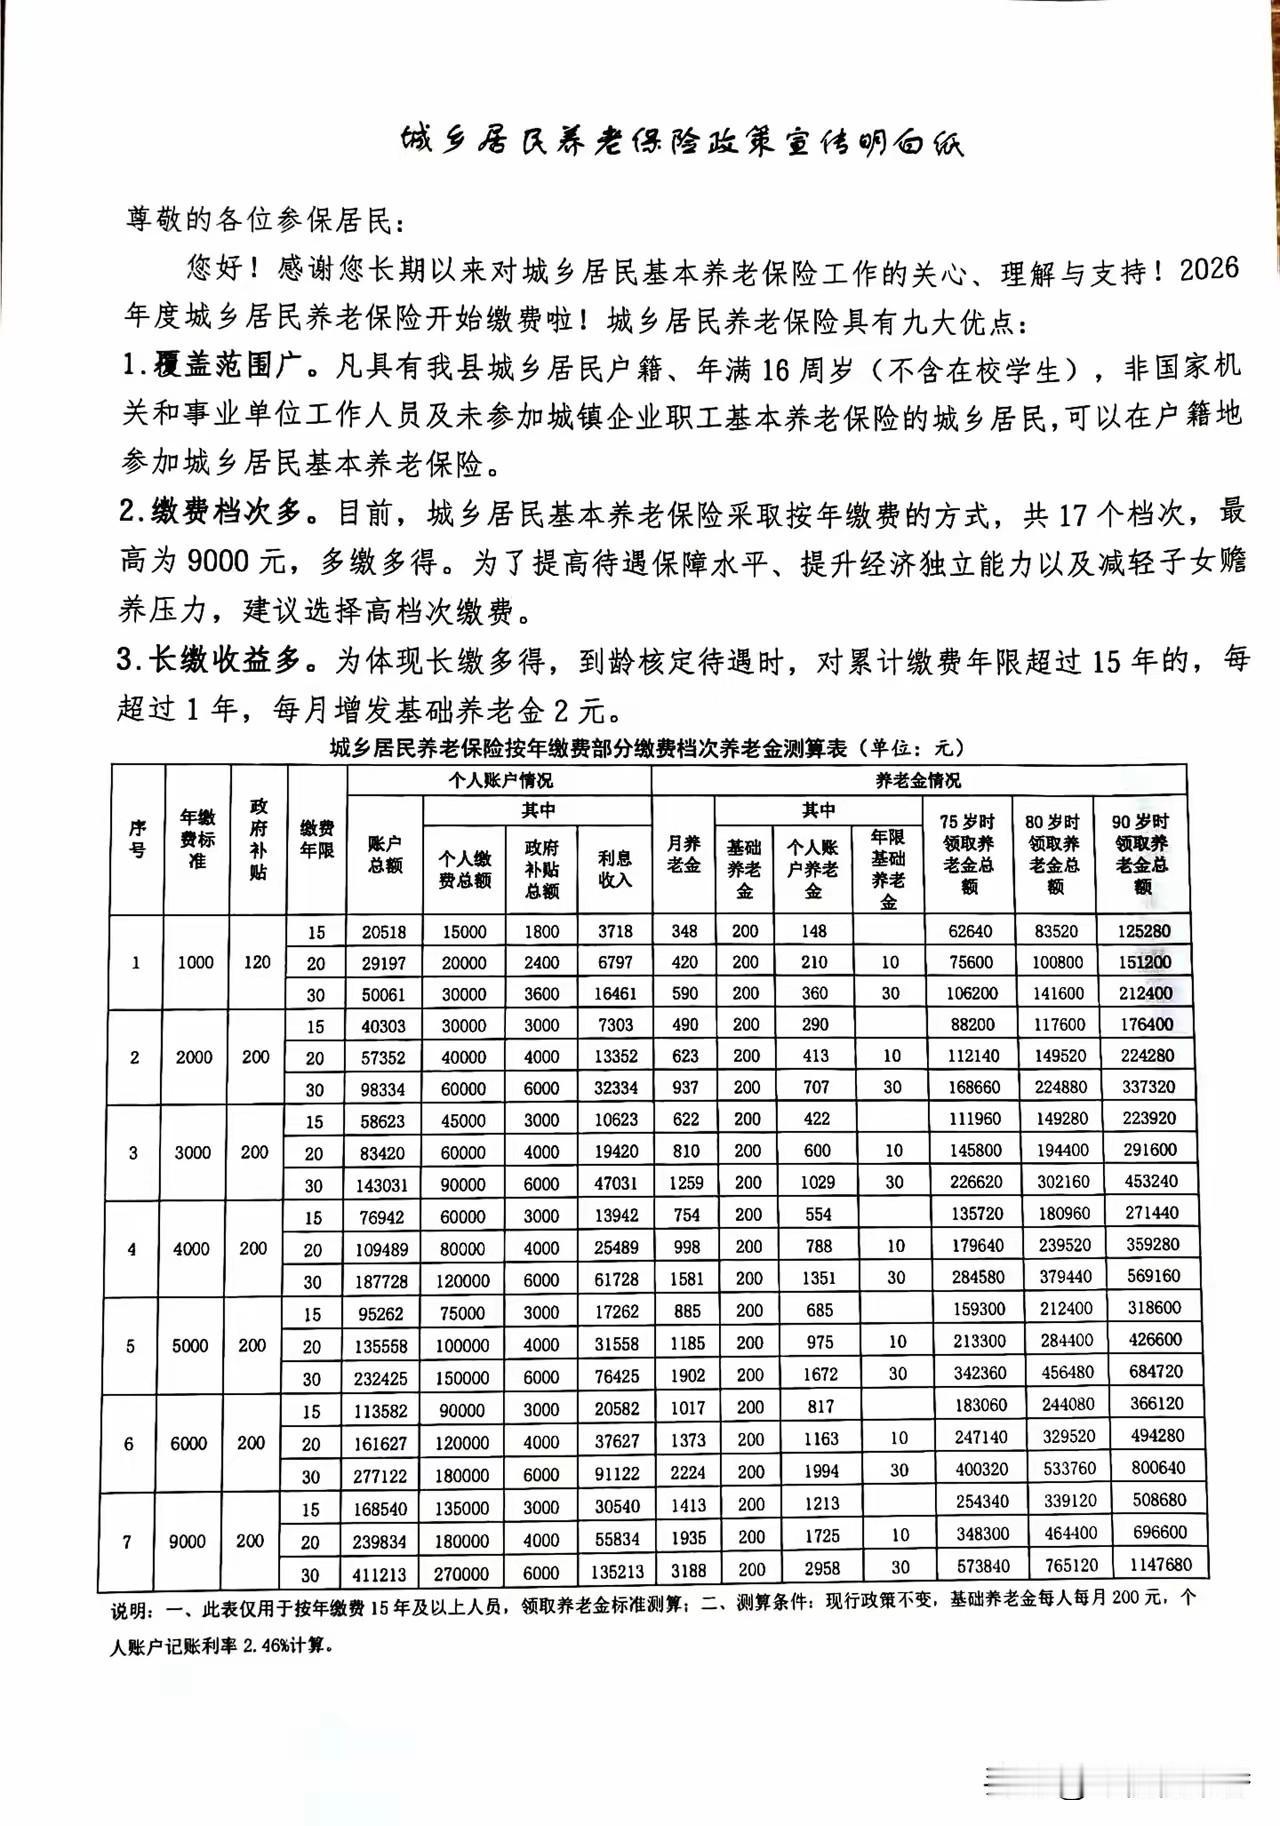
重要通知:2026年养老保险正在缴费中,多缴多得,早缴多得,长缴多得。
不少人一直误以为,养老保险只要交满最低15年就万事大吉。
达到年限之后就停缴,觉得再多交钱都是浪费。
难道只凑够15年年限,退休之后就能拿到足够体面的养老金吗?
很多人退休之后,才发现每月到手金额比预想低很多。
长缴多得,就是缴费年限每多一年,基础养老金就会上调一档。
个人账户持续累积计息,这笔钱跟着年限同步变多。
同样的缴费档次,交25年和只交15年。
退休每月的养老金差距,长年累月累积下来十分可观。
多缴多得,就是选更高的缴费基数。
个人账户存入金额更高,退休核算待遇的时候,计发基数也更高。
很多灵活就业的朋友,收入不稳定,担心高档次压力大。
可以根据当年收入灵活选档,经济宽裕就提高,紧张就选低档。
早缴多得,这点最容易被大家忽略。
年轻时参保,个人账户计息时间更长,资金复利慢慢滚大。
等到临近退休才匆忙参保,时间太短,积累空间很小。
年纪越大,缴费压力也越重,很难承担长期缴费支出。
职工养老和城乡居民养老,都遵循这套激励规则。
但要记住,职工养老跨年度一般不能随意补缴,错过就无法补回。
每年缴费截止时间大多在12月底,各地略有差别。
一定要留意本地税务、人社通知,别错过了本年度缴费窗口期。
不少中年人觉得离退休还很远,迟迟不愿参保。
岁月一晃而过,等到临近退休,再想拉长缴费年限已经来不及。
养老金不是一次性存款,是退休之后月月发放的终身保障。
活得越久,领取时间越长,这份保障的价值就越突出。
缴费不是一次性投资暴富,是为晚年搭建稳定现金流。
不用伸手向子女要钱,手里有固定收入,生活才有底气。
我一直觉得,养老规划拼的不是一次性大额投入。
贵在提前布局,量力而行,坚持持续参保缴费。
养老保险讲究的就是长期积累,越早规划、坚持缴纳,晚年的生活底气就越足。