连阴近一月,砸盘主力不是公募私募北上,而是险资与固收+的被动负反馈
A股连续阴跌接近一个月,很多人都在追问:到底是谁不计成本在卖?大家最先想到公募、私募、北向资金,但仔细推敲,这几类资金并不是本轮持续杀跌的核心推手。
公募、私募体量庞大,场内买盘不足的环境下,主动持续砸盘代价极高,大规模抛售会直接造成自身持仓大幅缩水,属于典型的搬起石头砸自己的脚;北向资金虽然近期持续净流出,但整体占A股流通市值比重不足3%,单靠外资很难驱动全市场长达一个月的持续性调整。
真正造成这一轮科技股持续抛压的,市场不少机构观点指向两类资金:险资、固收+产品,而且它们卖出的核心特点,很多时候不是主观看空,而是被动必须卖出。
第一类,险资。7月不少险资专户在高位布局了科技板块,后续AI赛道持续回调,叠加三季度是险资财报、偿付能力考核的关键窗口。险资投资考核看重绝对收益,为了控制组合回撤、稳住报表,部分险资选择在9月集中减持科技持仓。这里要区分,不是所有险资都在统一砸盘,只是部分委外专户和战术仓位在做止损调仓,属于风控考核压力下的被动减仓行为。
第二类,规模快速膨胀的固收+产品,也是负反馈踩踏的关键来源。固收+主体配置存款、国债这类低波动资产,仅拿出大约10%资金做股票增强。但购买固收+的客户,大多是低风险偏好人群,普遍只能承受1%~1.5%以内的回撤。
逻辑链条很清晰:哪怕权益仓位只有10%,如果股票板块下跌10%,固收+净值就会触及客户心理止损线;而本轮科技股回撤幅度普遍超过30%,进一步加速投资者赎回。一旦客户发起赎回,基金管理人就必须卖出资产兑付现金。在市场流动性偏弱的环境里,优先抛售流动性最好、权重最高的科技股。于是形成恶性循环:股价下跌→赎回增加→被迫卖出→股价继续下跌,也就是大家所说的踩踏效应。
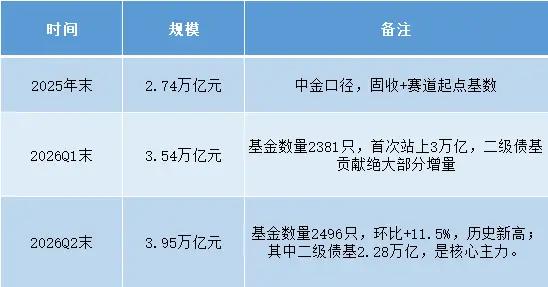
固收+规模的扩张是这一轮行情的伏笔。2025年末规模2.74万亿,2026年一季度3.54万亿,二季度进一步攀升至3.95万亿。短短半年增量超1.2万亿,其中小部分资金配置权益。体量足够大,一旦触发赎回潮,对成长赛道的冲击就会被放大。
当然,我们也要客观看待这套逻辑的边界,不能把全部下跌都归罪于这两类资金。
1. 险资本身是长线资金,只是部分战术持仓做止损,并非全线清仓;固收+赎回是局部产品的压力,不是全行业统一大规模赎回,市场也存在分歧观点,认为固收+整体赎回冲击被市场放大。
2. 负反馈只是放大下跌,不是下跌的根源。底层诱因还是前期AI板块交易拥挤、估值偏高,叠加海外美联储加息预期升温、全球AI资产波动,才埋下调整的基础。险资和固收+的被动卖出,更多是放大波动的放大器。
3. 除了这两类资金,还有融资盘减仓、量化交易跟随止损、场内被套资金反弹减仓等力量叠加,共同加剧了阴跌。
对于普通投资者,在这种被动资金踩踏行情里,有几点现实的启示:
- 这种负反馈行情,下跌往往不讲估值,属于流动性驱动,不要急于左侧重仓抄底;
- 优先区分资金类型:被动赎回带来的杀跌,一旦赎回压力释放完毕,抛压会明显衰减,但这个出清过程很难预判时间;
- 控制仓位,避开短期持续破位、流动性差的高位成长股,优先选择现金流稳定、抗波动更强的标的。
风险提示:以上仅为市场资金逻辑分析,不构成任何投资建议。股市波动受多重内外因素影响,存在不确定性,投资有风险,入市需谨慎。