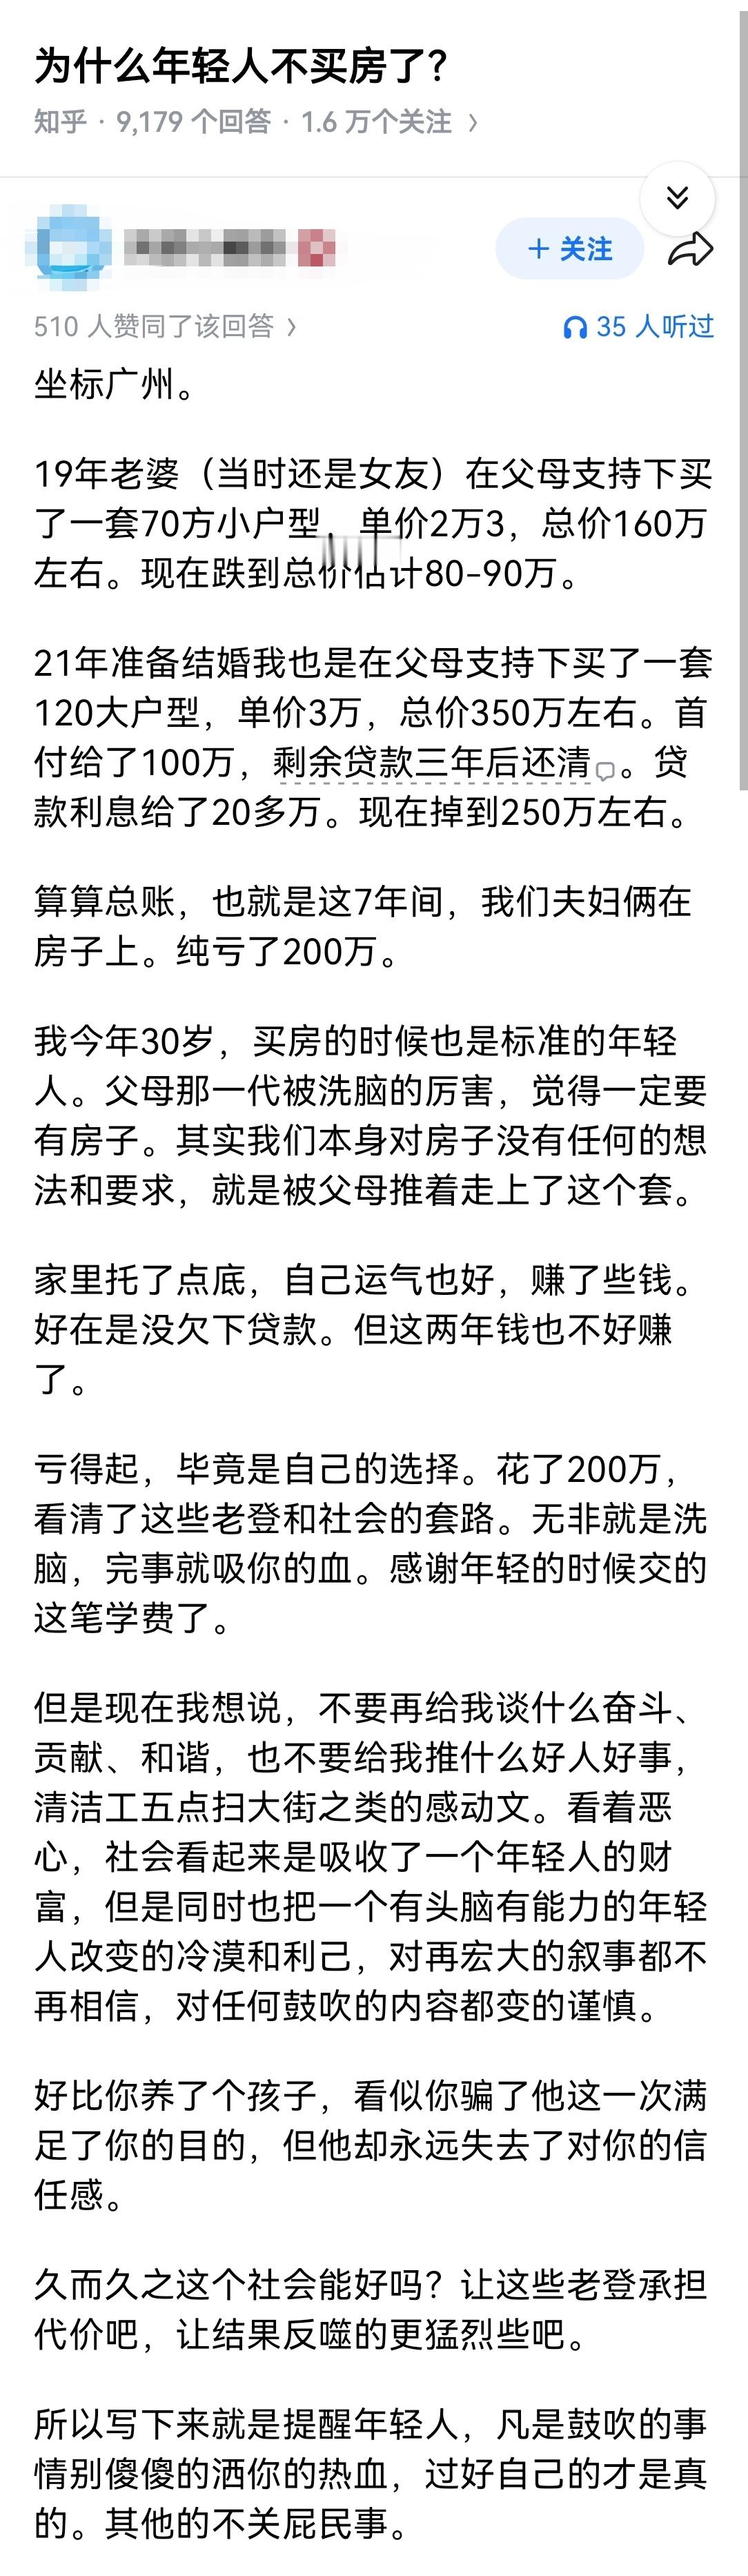
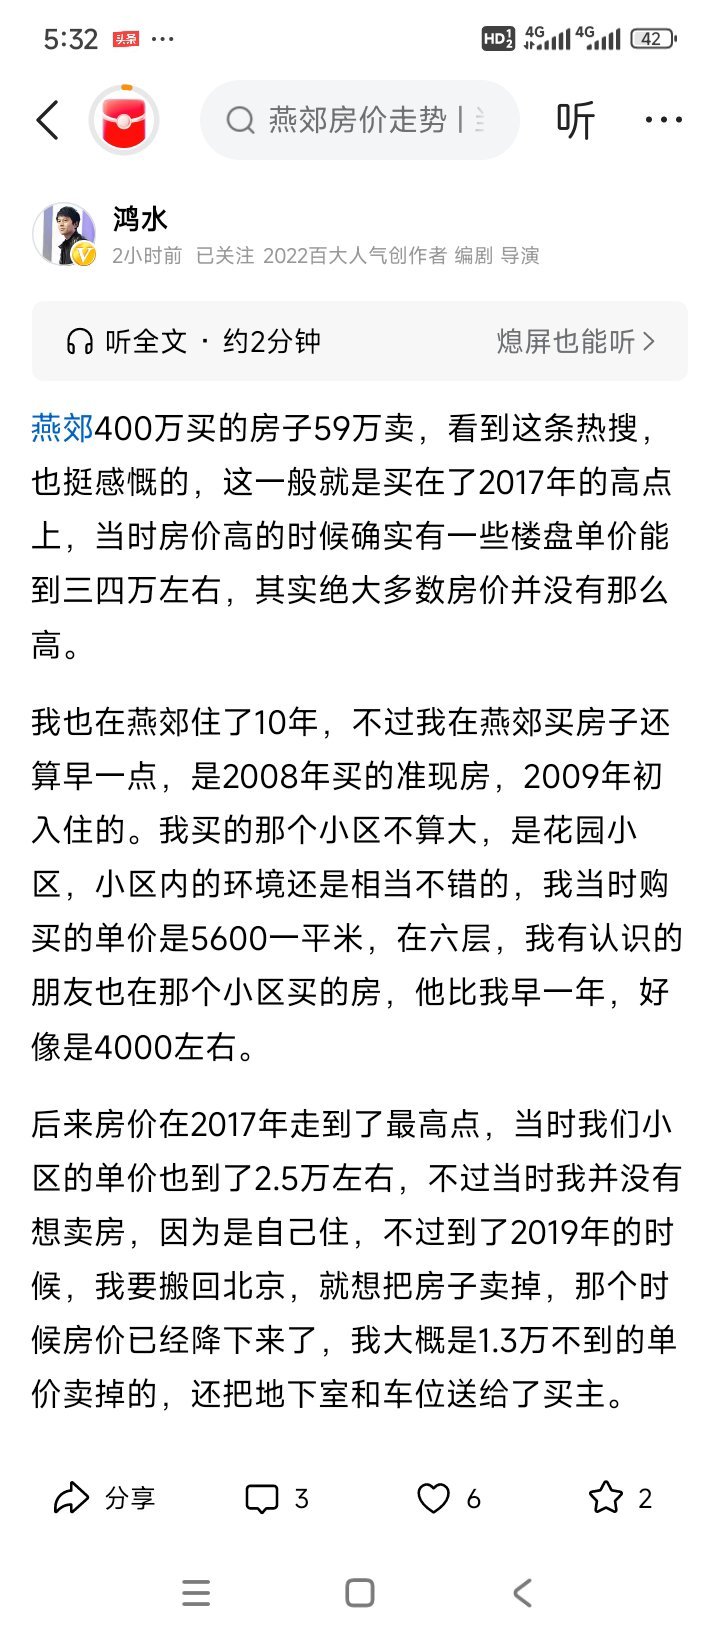
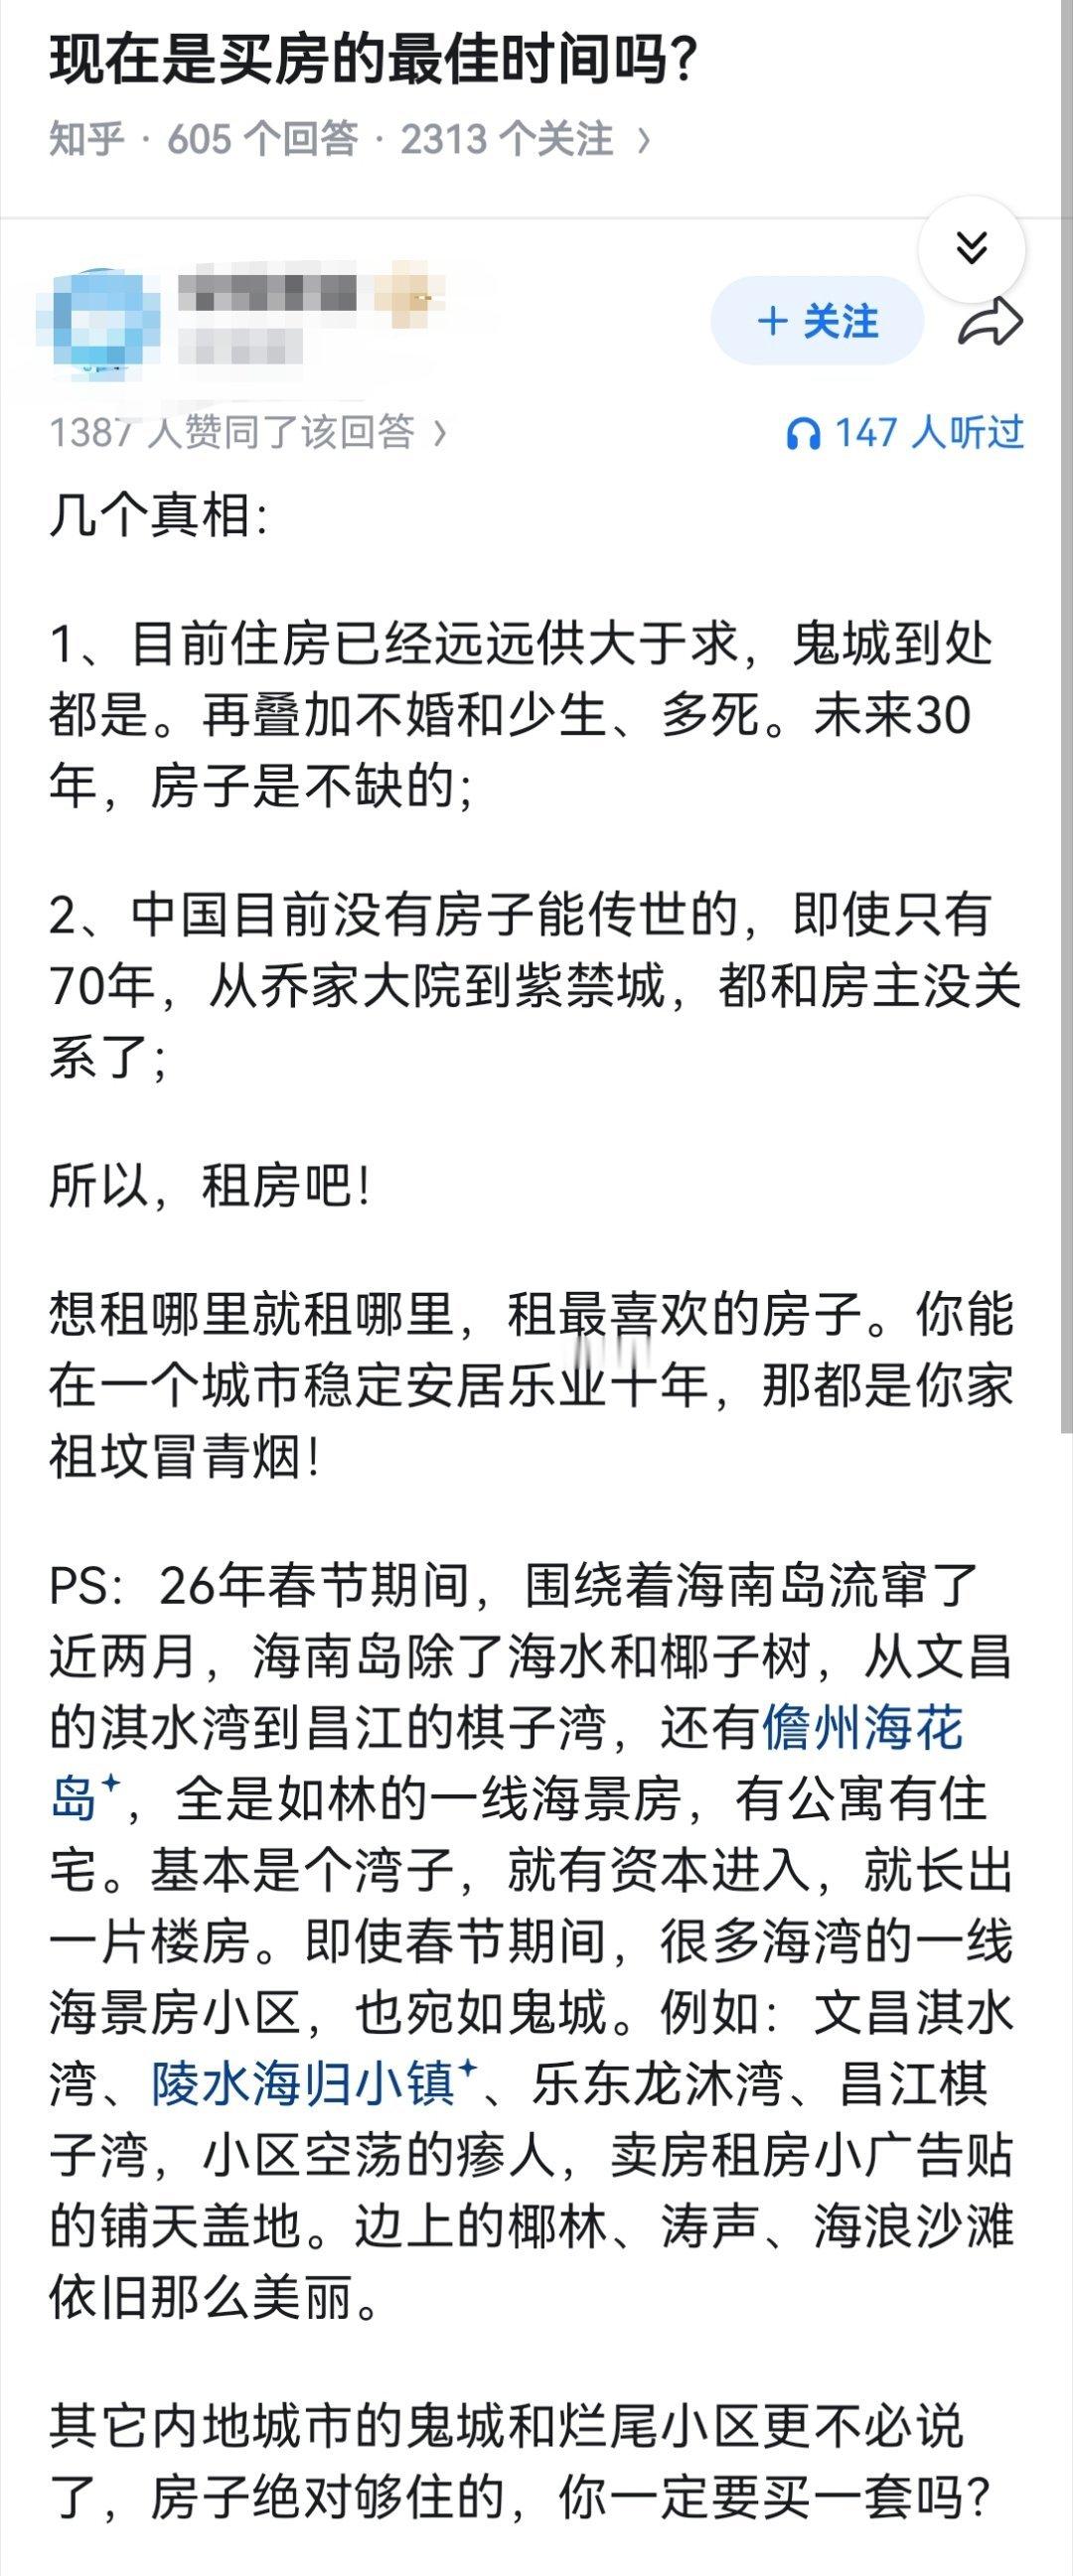
终于不是房奴了,今天终于把房贷还完了,恭喜我吧,21年买的房,整整供了五年,当时花了98万多,买了这个房子,首付40多万,现在卖也只能卖个60多万
今天去银行办理解押手续,拿到结清证明的那一刻,心里五味杂陈。压在身上整整五年的房贷彻底清零,不用再每个月定点蹲还款日,不用再省吃俭用凑月供,本该是值得开心的事,但看着手机里的房产估值,心里那点喜悦瞬间被现实冲淡。
2021年是近几年楼市热度最高的年份,身边所有人都在劝尽早买房,都说房价只会涨不会跌,早买早安稳。我当时刚结婚不久,为了给家人一个固定的落脚地,咬咬牙入手了这套刚需房。房子总价98万多,掏空家里多年积蓄,再加上自己工作攒下的全部存款,凑了四十多万首付,剩下五十多万办理了三十年商业房贷。
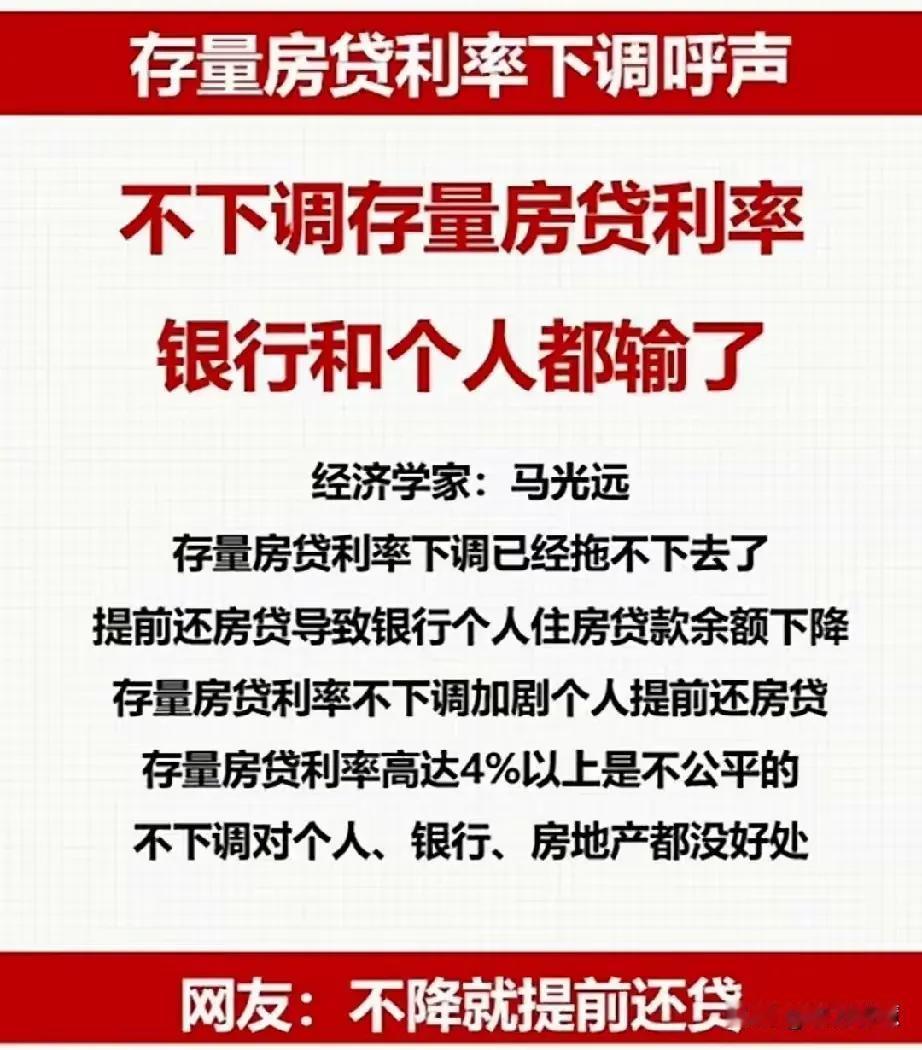
那个年代的房贷利率处在高位,远高于现在的购房利率,这也让我后续五年的还贷压力格外沉重。我一直选择等额本息的还款方式,每个月固定扣款四千多。刚买房的那两年,薪资不算稳定,除去房贷、水电、日常开销,手里几乎存不下多余的钱,很多时候遇到人情往来、突发支出,都要提前精打细算。
这五年时间里,我从来不敢随便请假,不敢轻易换工作,更不敢肆意消费。普通人成为房奴之后的底气,会被每个月固定的月供慢慢磨平。我坚持提前攒钱还款,就是想早点摆脱债务束缚,不用被三十年的长期贷款捆绑人生。
熬到今年,我终于凑齐剩余尾款,一次性结清所有房贷。原本以为无债一身轻,往后的日子都是轻松自在的,可我随手查了小区最新的二手房成交价格,心里瞬间凉了半截。同户型、同楼层的房源,现在真实成交价只有六十多万。
我认真核算了这五年的全部成本,亏损的数额远比表面看到的更夸张。房子本身账面直接亏损三十多万,这还没有算五年持续支出的房贷利息、买房时缴纳的契税、维修基金,还有每年的物业杂费。2021年购房的群体,基本都是站在近几年的楼市高点接盘,行业整体行情下行之后,高位入手的刚需房,几乎都出现了不同程度的贬值。
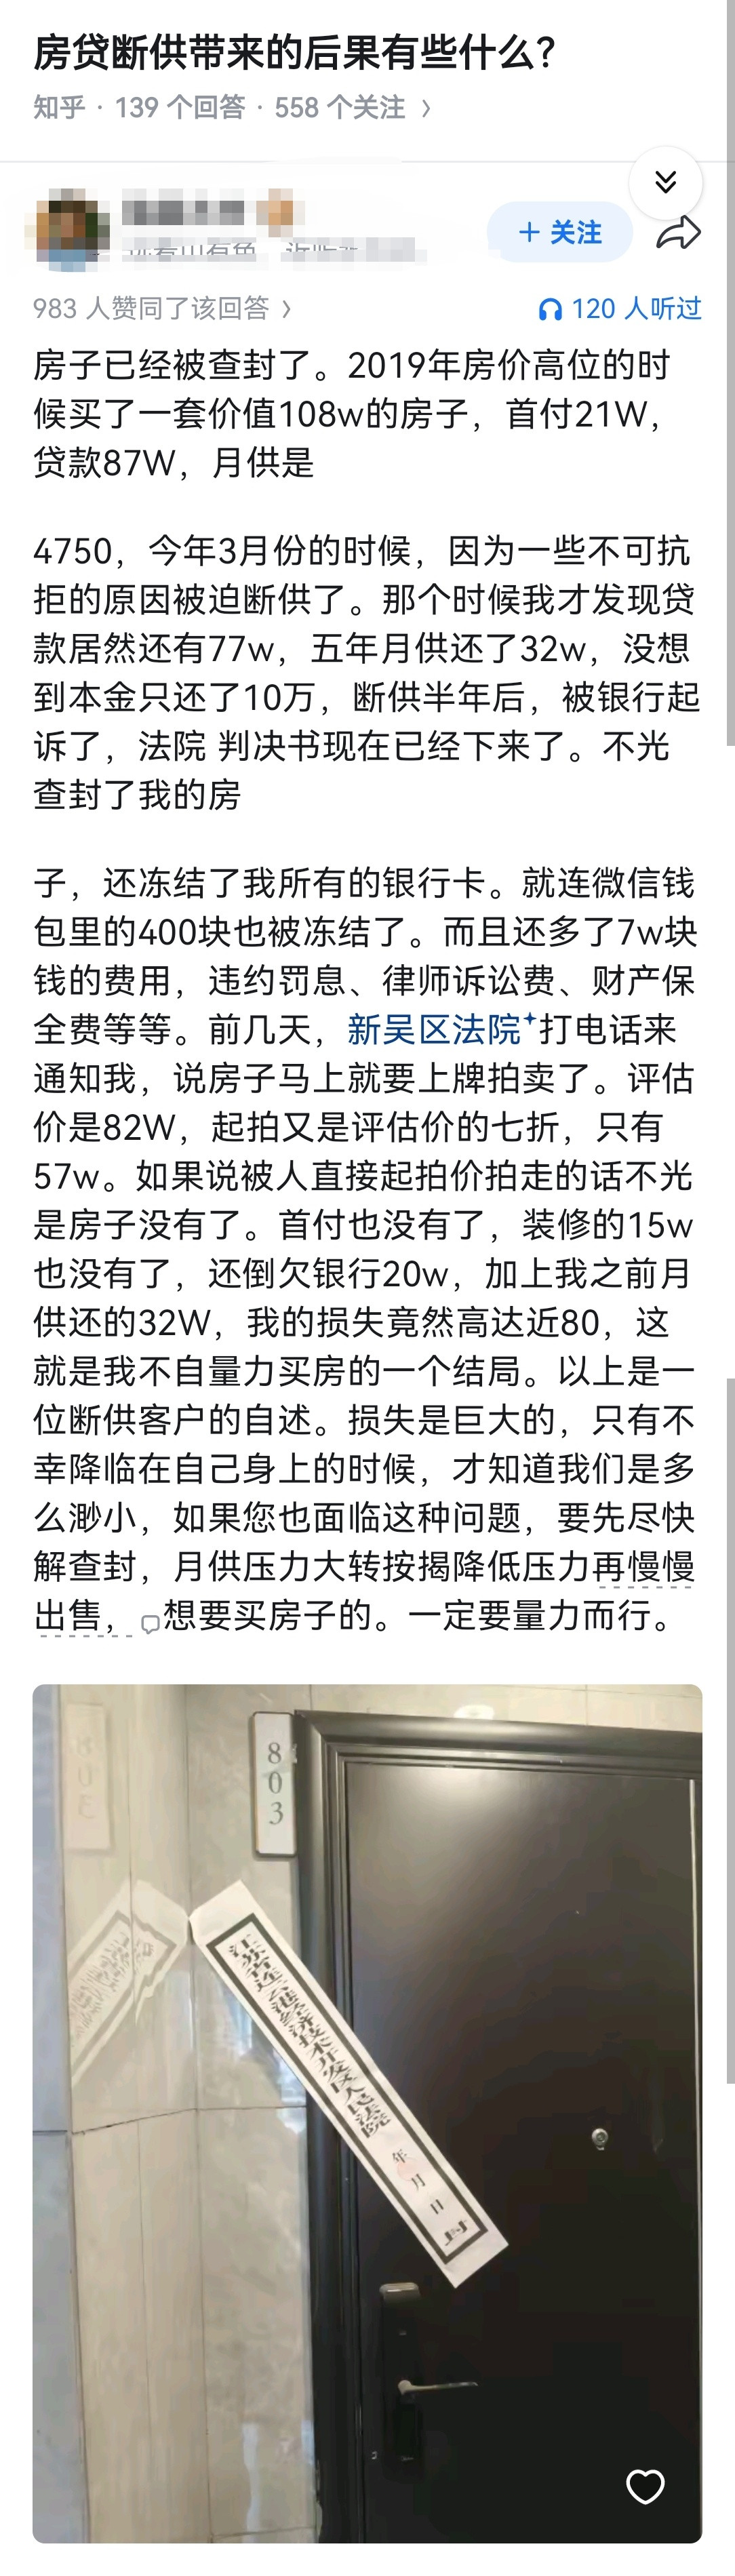
我身边不少同期买房的朋友,都面临和我一样的困境。有人为了止损选择低价卖房离场,不仅首付全部亏空,还要自掏腰包补足银行贷款差额。我坚持还清房贷,没有急于挂牌出售,是因为刚需住房的核心价值是居住,而非资产增值。
这套房子陪着我度过了五年的生活,承载了我和家人无数日常烟火,给了我们稳定的居住环境,不用常年租房搬家,不用受制于房东的约束。这种安稳的生活状态,是账面数字无法衡量的。
楼市环境的变化,让很多普通人的房产增值幻想彻底破灭。过去大家把房子当成稳赚不赔的资产,甚至有人透支杠杆盲目跟风买房,市场热度褪去之后,所有的泡沫都会被真实行情挤碎。房产回归居住属性,已经是不可逆的趋势。
我不会因为房价下跌就心生懊悔,也不会纠结已经亏损的沉没成本。普通人买房的初衷,大多只是为了安家落户、安稳度日,不是为了投机套利。债务彻底结清的这一刻,我终于拥有了完全属于自己的房子,往后不用再被月供裹挟,收入可以全部用于生活提升和自我积累。
经历过这五年的还贷生活,我彻底明白生活的本质。资产涨跌从来都不是普通人可以掌控的事情,过度纠结账面盈亏只会徒增烦恼。踏实生活、无债一身轻,手里有余钱、生活有底气,才是普通人最珍贵的幸福。
房子终究只是生活的载体,安稳自由的人生,远比浮动的房价更有价值。