银行“内卷”终于有人管了!全国首例举报电话开通,这五类行为可直接举报
银行之间“卷”起来,储户和贷款客户真能得实惠吗?答案是:未必。有时候,银行自己“赔本赚吆喝”,最后埋单的还是整个金融系统。
最近,厦门市银行业协会干了件新鲜事——公开设立“反内卷”举报电话,这是全国首例地方银行业协会把监督权直接交给社会公众。过去整治银行无序竞争,多是开开会、签签公约,这回动真格了。
哪些行为可以举报?
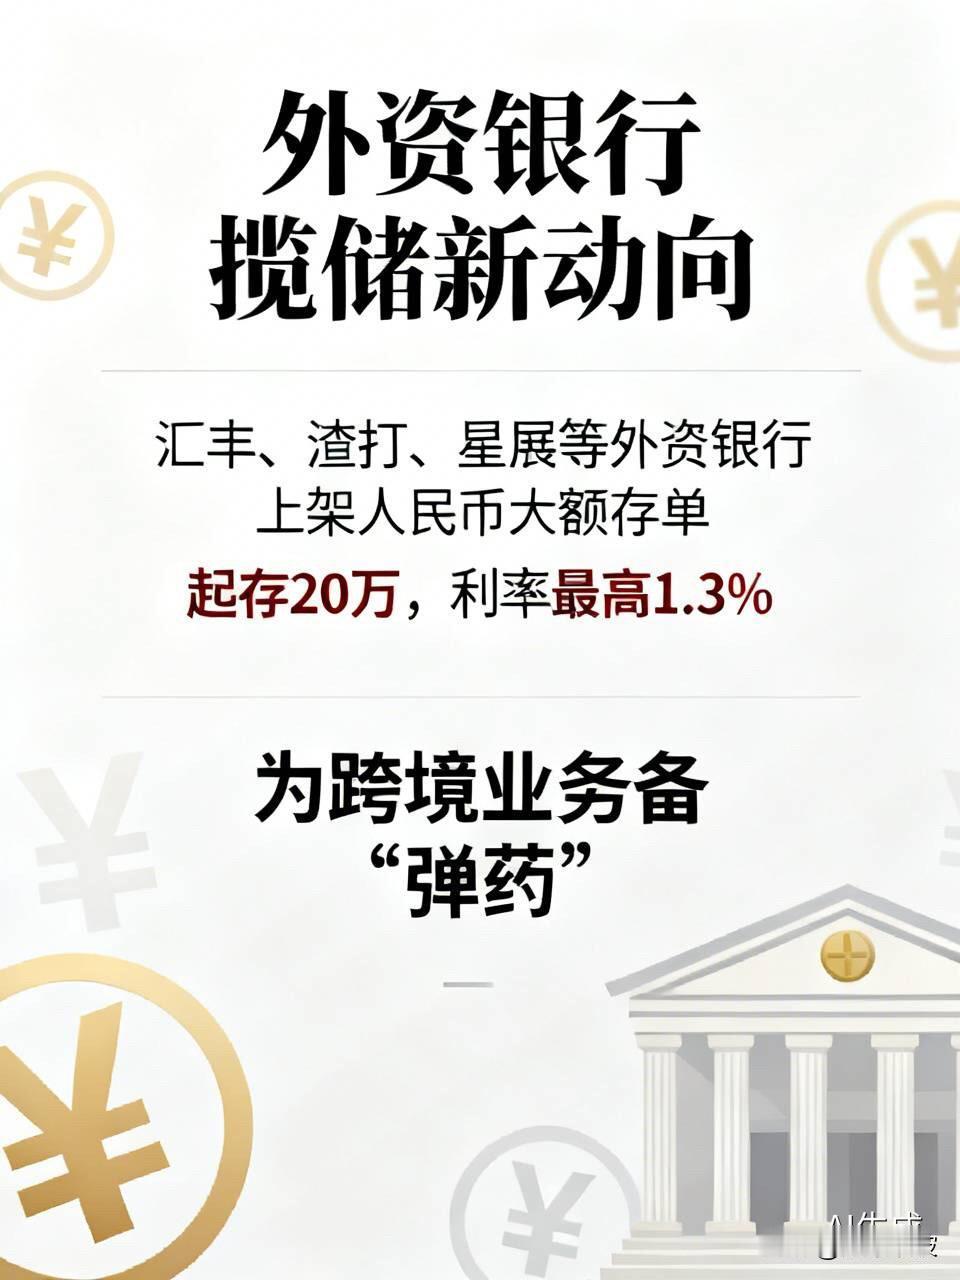
公告点了五大类:不当考核激励、非理性定价、不当返佣返利及套费套利、不当营销宣传、盲目竞逐市场。说白了,就是银行内部层层加码逼员工冲指标、高息揽储打价格战、房贷车贷乱返佣、送米送油拉存款这些老毛病。
举报线索不会石沉大海。协会明确:建立台账,定期上报监管部门,视情行业通报。举报人信息严格保密,打击报复从严处置。这意味着,社会监督和监管惩戒之间,打通了一条直通车。
其实,这场“反内卷”风暴早已在全国铺开。
广东建大数据模型筛查“卷规模、卷条件、卷费用”,浙江下调存款利率自律上限,吉林更是全国首个把“反内卷”纳入季度化、指标化监测的省份。监管罚单也变了风向——过去罚的是具体业务违规,现在直接罚到绩效考核办法本身。广西北部湾银行、四川凉山农商行、福建沙县农商行,都因为“存款考核指标违规”吃了百万级罚单。
效果如何?数据说话:
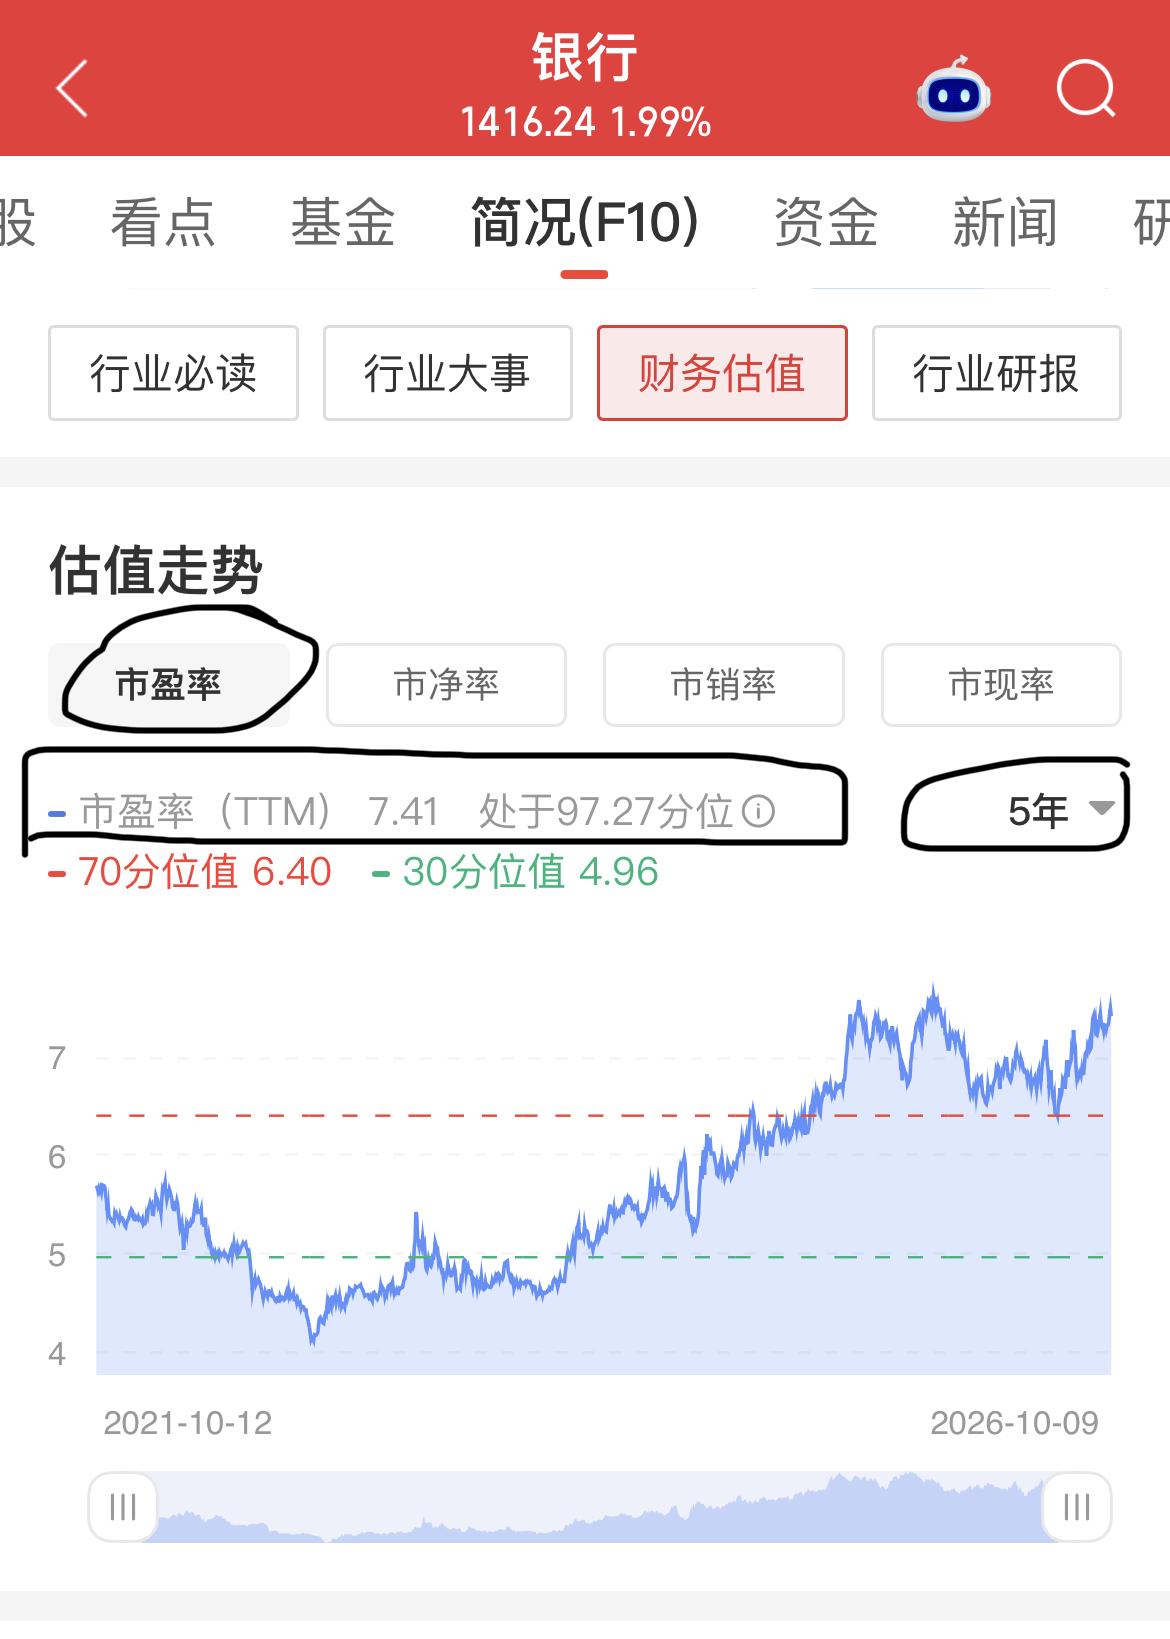
2026年二季度,商业银行净息差反弹至1.41%,四年多来首次回升。北京、深圳、广东等地相继宣布净息差“企稳回升”,六大行上半年净利润创2021年以来最高增速。
当然,大型银行和城商行修复快,农商行、股份制银行还在爬坡。但方向已经明确:从“拼规模”转向“拼质效”,从“赔本赚吆喝”转向“可持续经营”。
考核指挥棒不改,信贷虚增冲量就停不下来。厦门这通举报电话,或许正是撬动深层变革的那根杠杆。
你怎么看银行“内卷”?你遇到过高息揽储、返佣返利这些事吗?欢迎评论区聊聊。