中国平安,业绩光鲜亮丽的背后,很可能是是行业衰落拐点的临近,股价阴跌不止,不足为奇!
中国平安,长期以来是人民心目中的大蓝筹,现金牛!
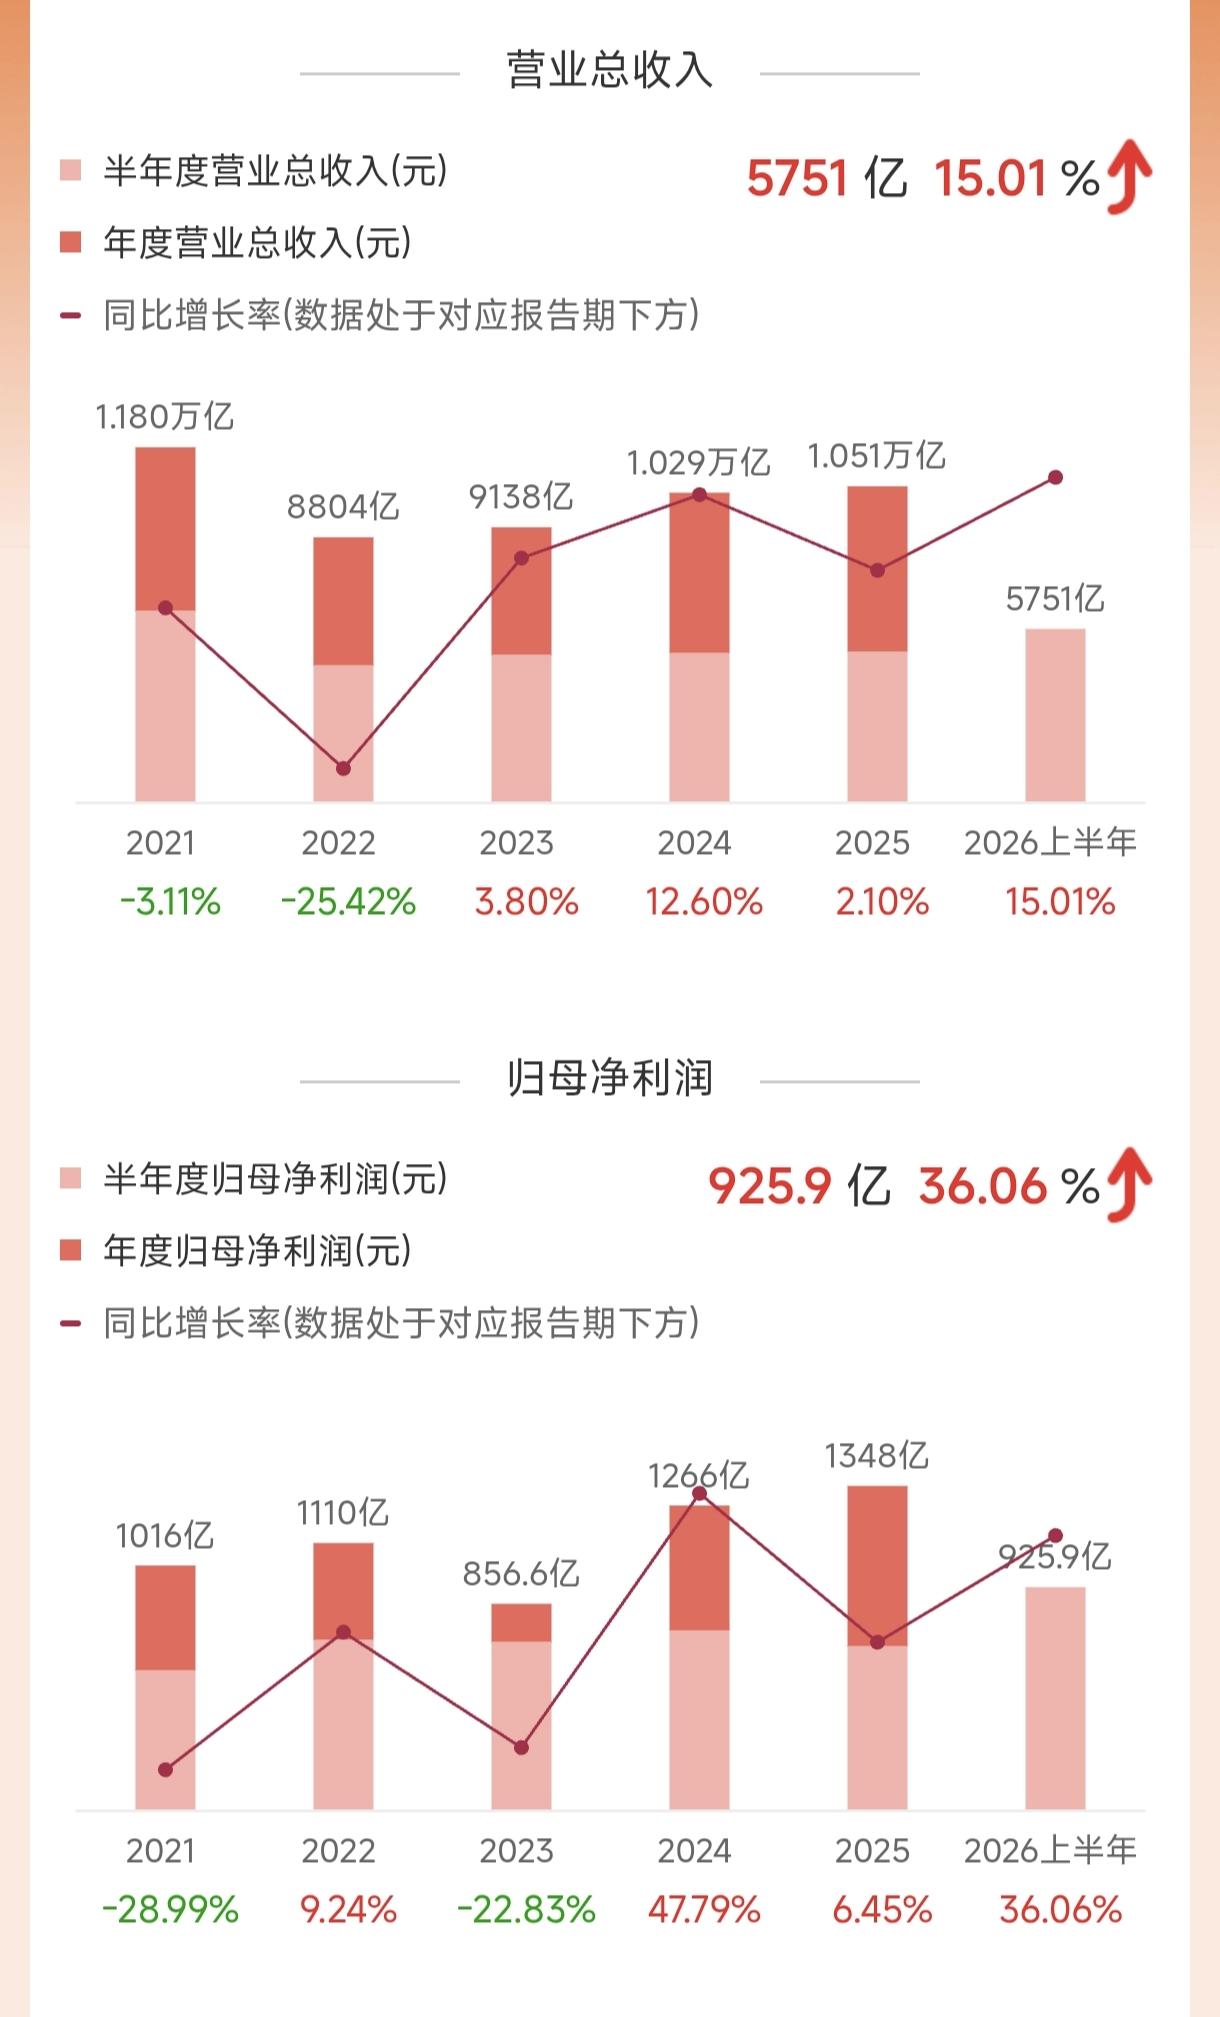
今年上半年,中国平安又交出了一份很不错的业绩半年报:营收同比增长15%,归母净利润同比增长36%!
按理说,业绩大涨,股价也应该上涨。
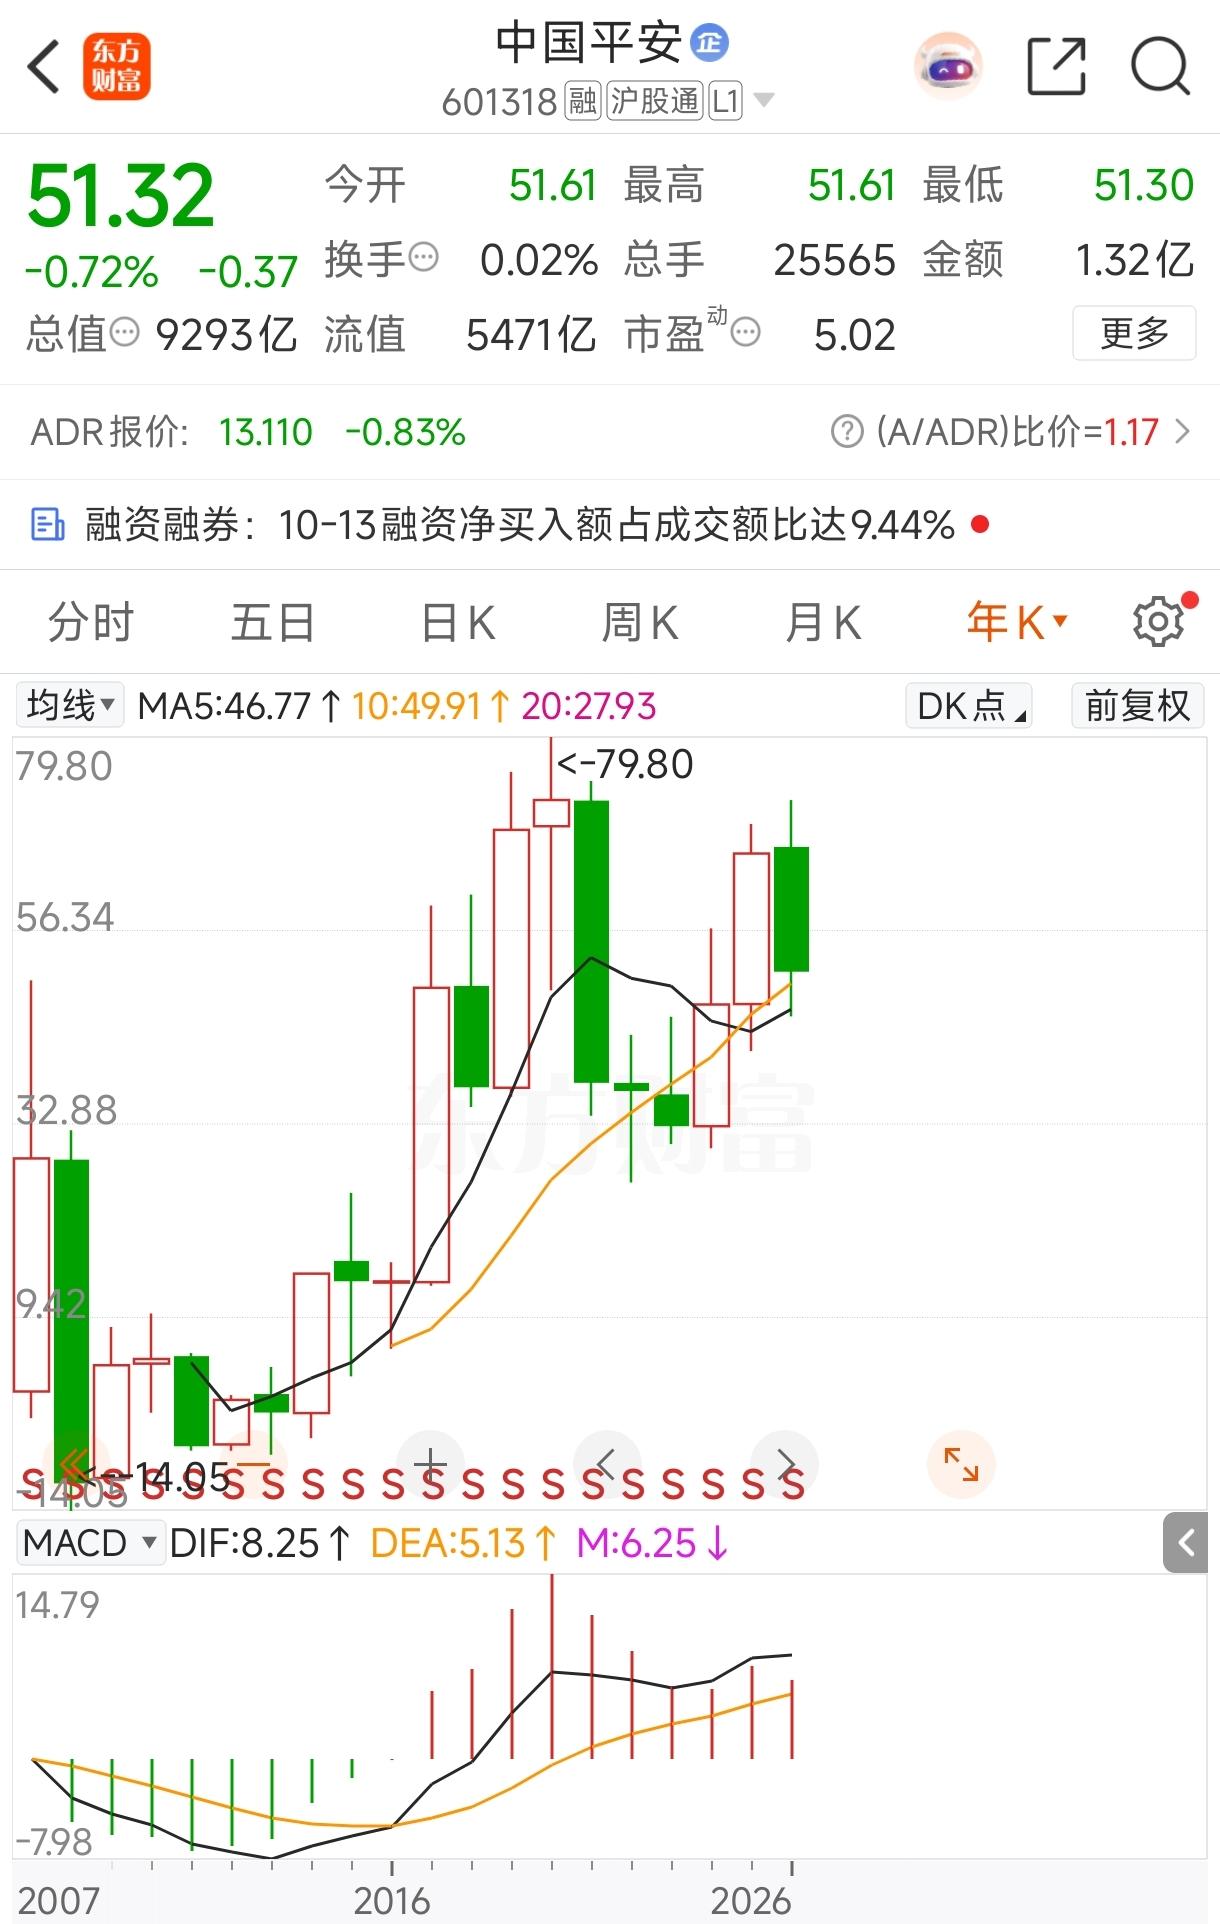
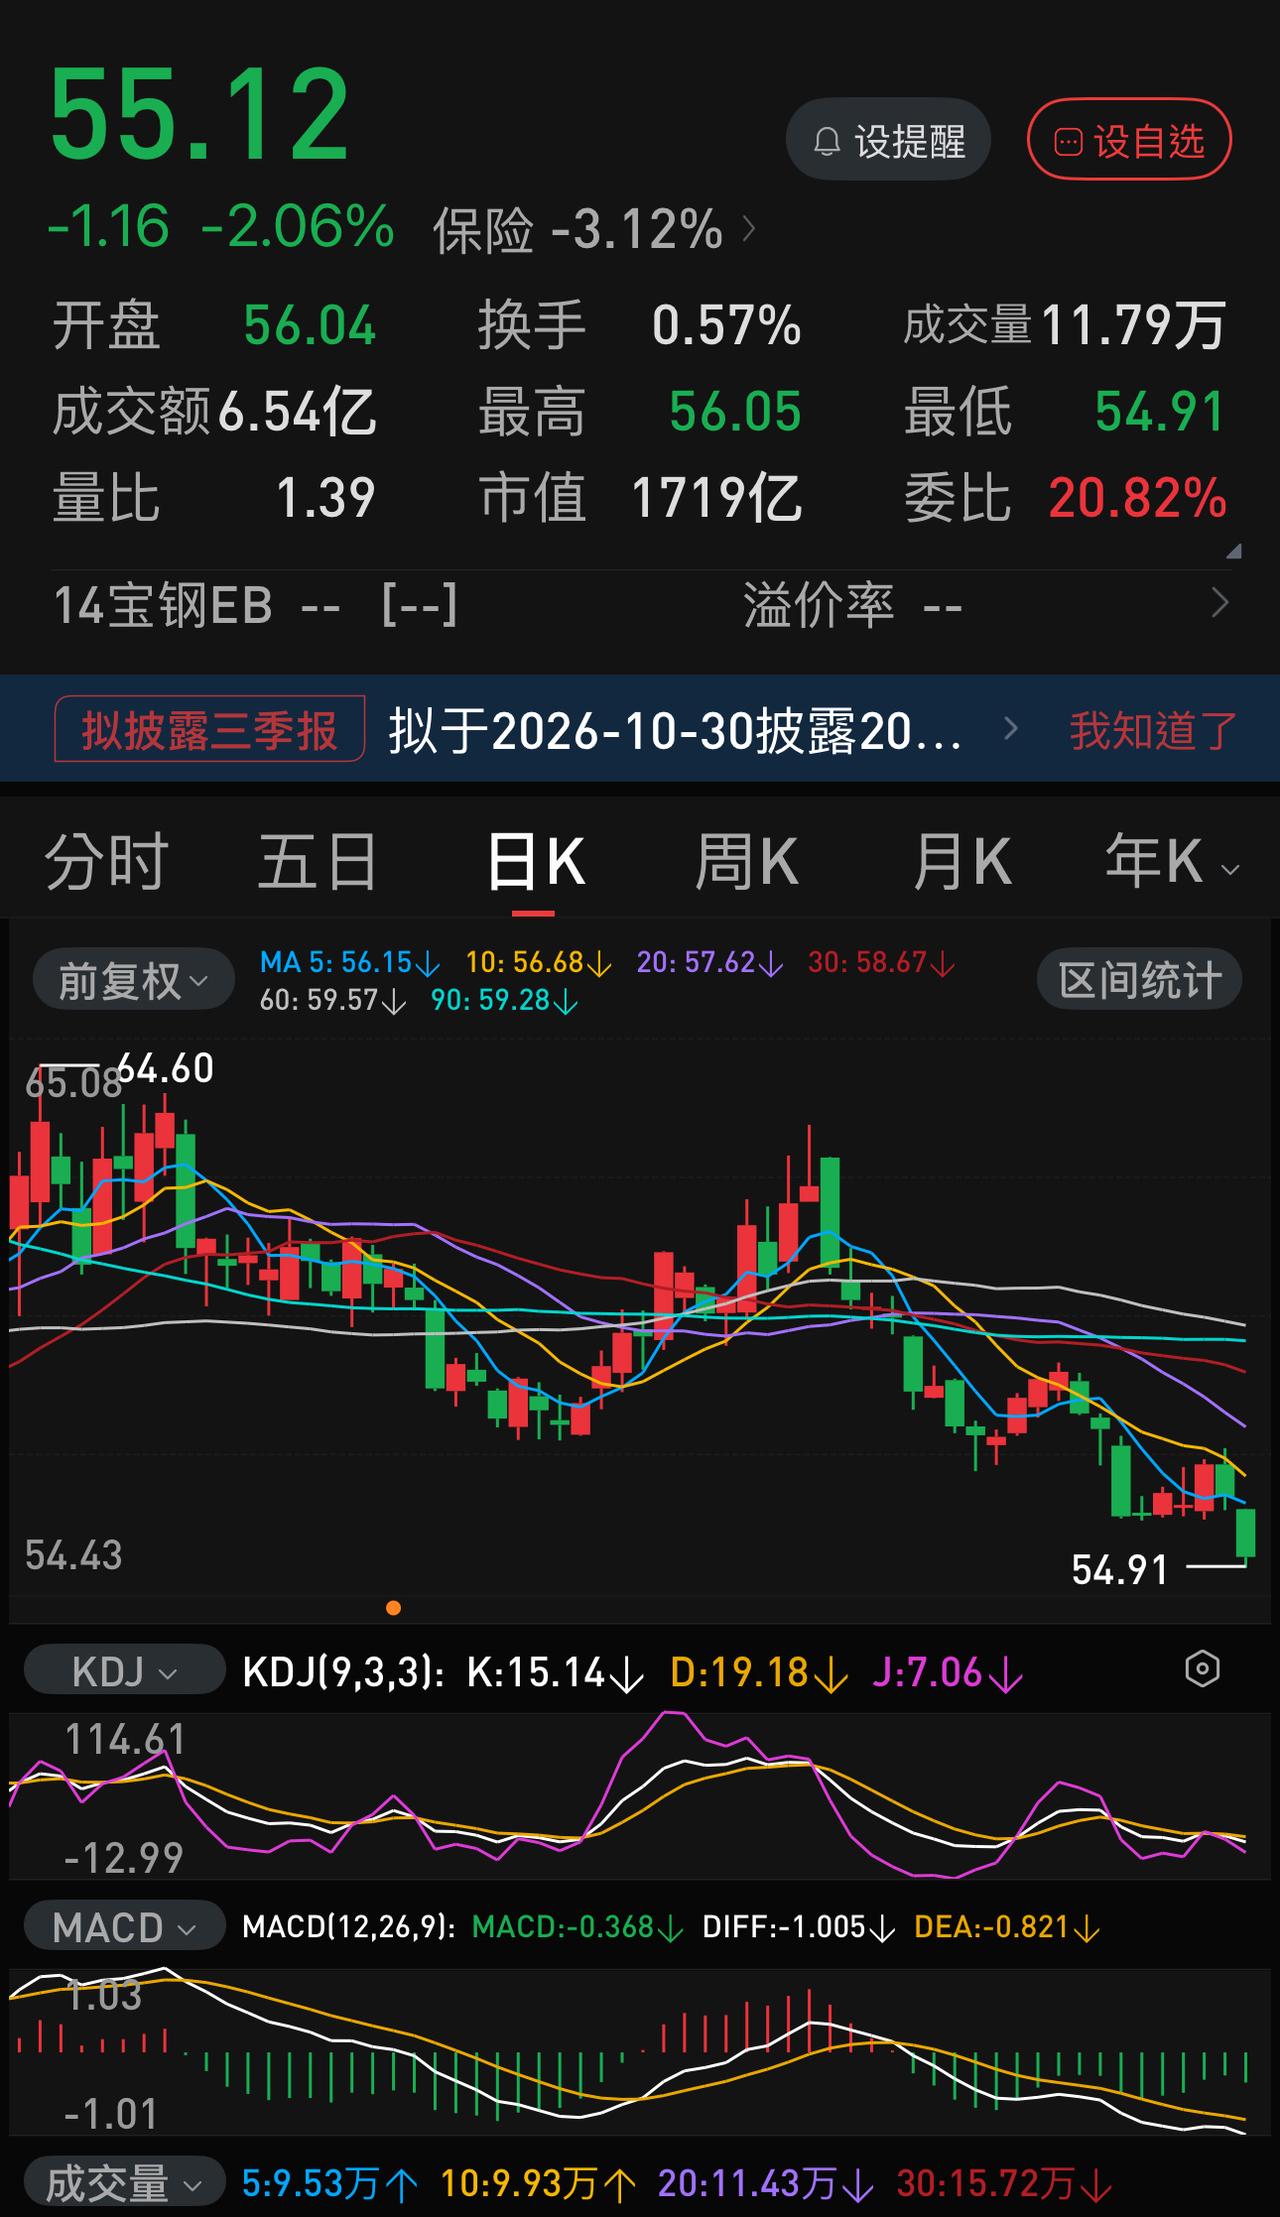
但中国平安今年以来到目前(2026年10月14日),股价竟然下跌超过了20%,多数投资者大惑不解!
很多人想不通,认为是市场错了,不少投资者都有抄底的想法!
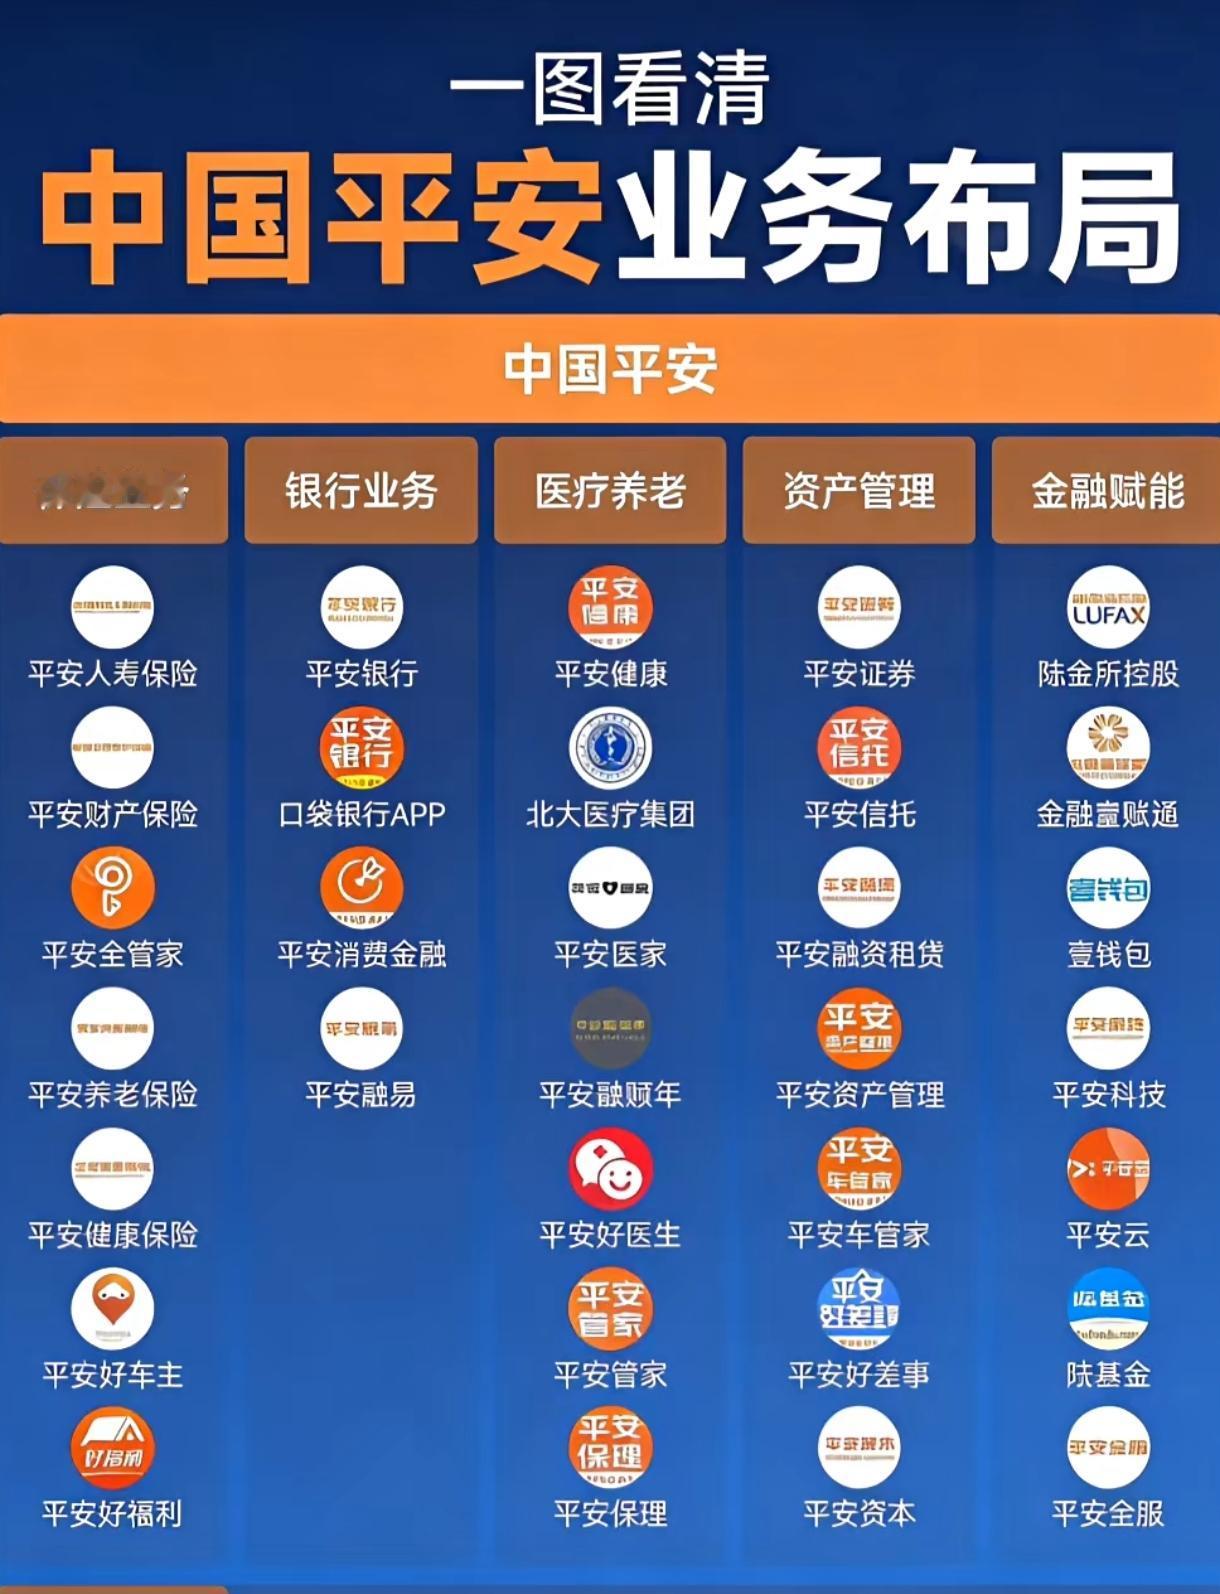
实际上,中国平安,作为一家大型金融企业,主营业务是保险业务,而保险业务的发展趋势决定着企业的估值逻辑!
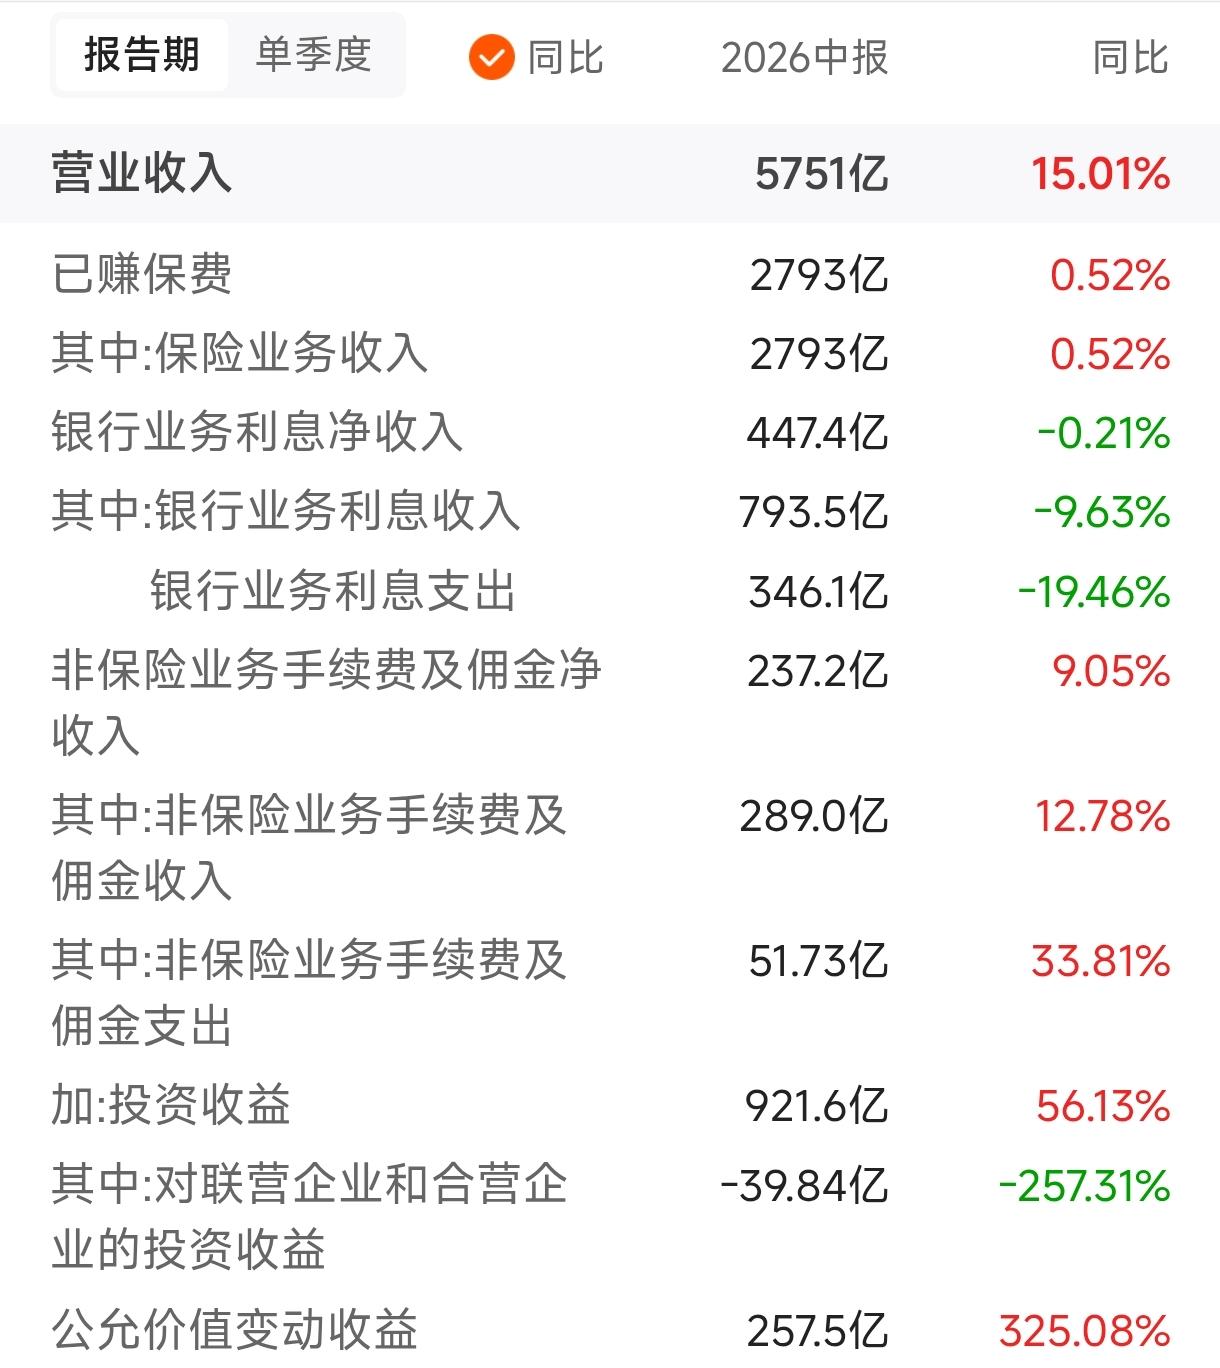
平安上半年营收增长15%,但其中保费业务收入增长仅0.52%,最关键的是,这项业务收入自2020年以来,就陷入增长乏力的态势,也就是说,平安的保险业务陷入增长瓶颈期,到目前,已经达6年半时间!
平安上半年营收增长主要体现在投资收益(增长56.13%)与公允值变动收益(325%),而这两项收入的增长与股市的起伏密切相关,能否持续,充满了不确定性!
保险业务的增长红利与人口增长红利密切相关,从目前人口增长趋势看,并不乐观!
所以,中国平安的阵痛可能要维持一个阶段,转型发展是平安的必经之路!
转型,从来都不容易!