看完医保结算单一头雾水?搞懂4个名词,看病花钱心里有底💡
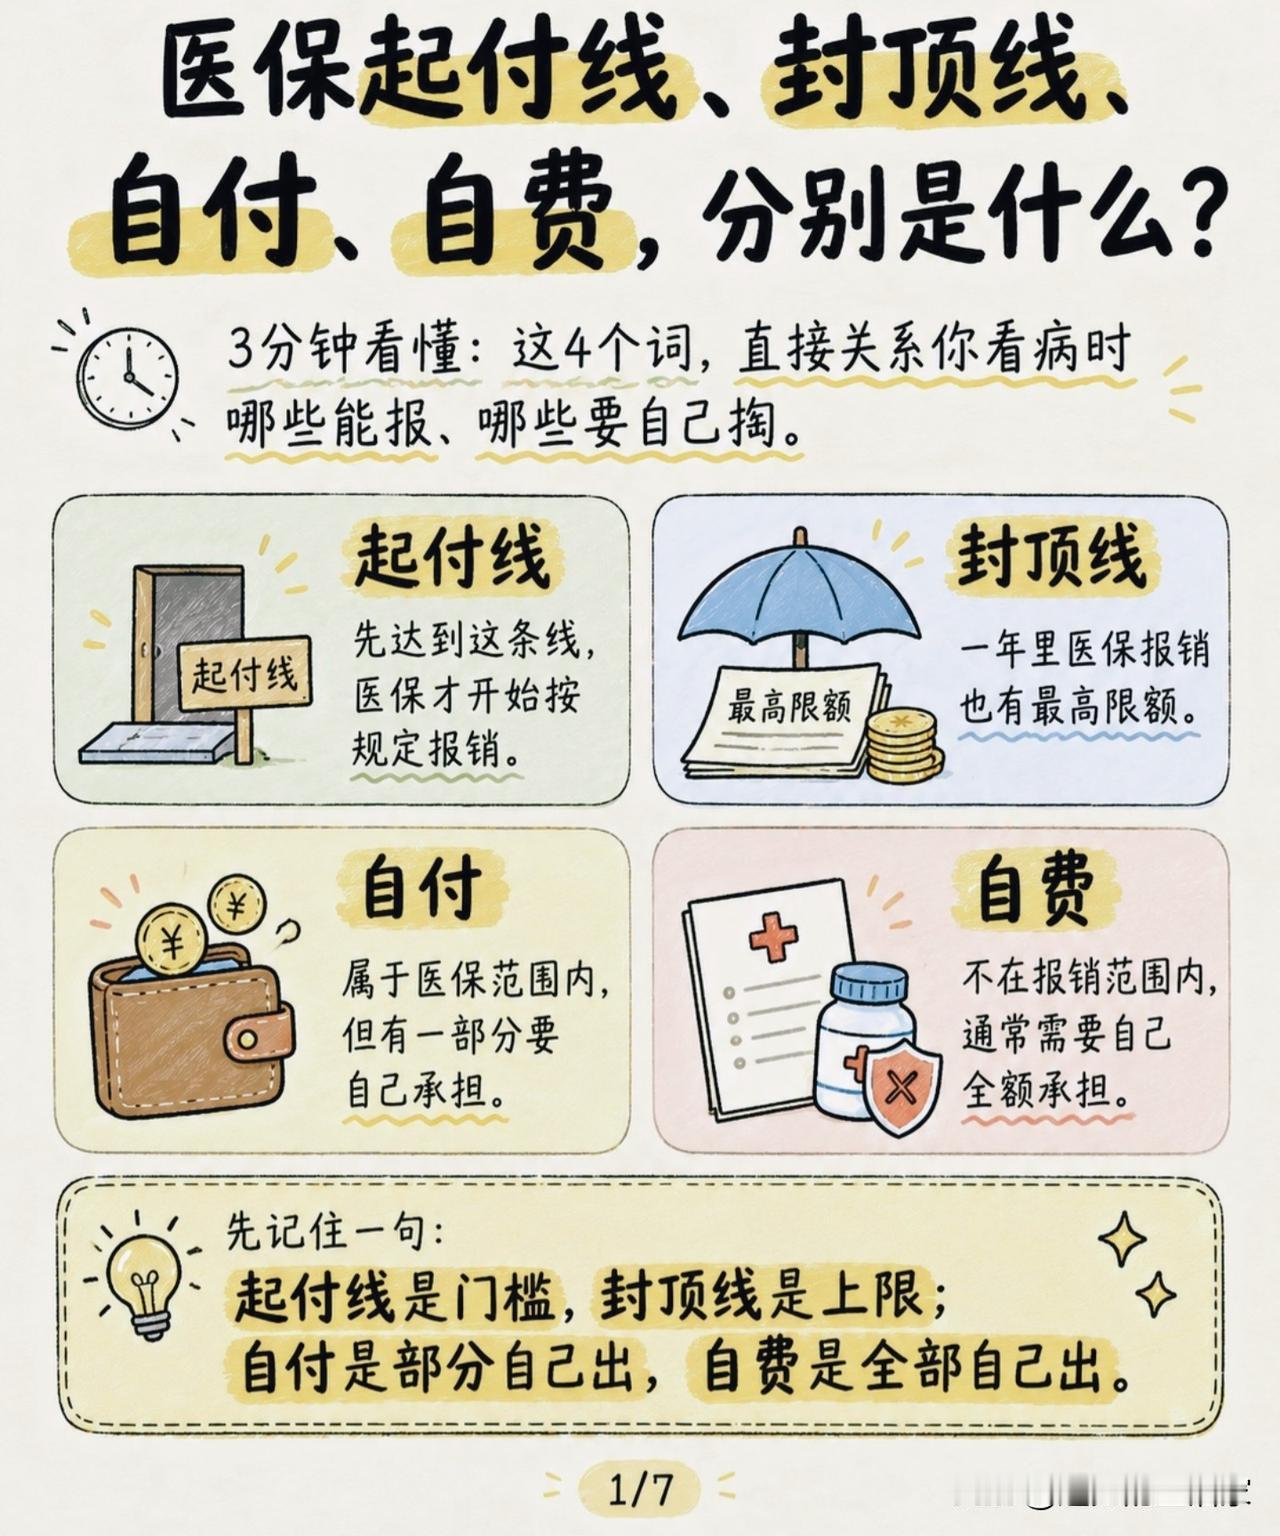
🔎很多人拿到医院结算单,看着起付线、封顶线、自付、自费直接犯懵。明明有医保,怎么还有一大笔钱需要自己掏?其实问题就出在这四个概念上。
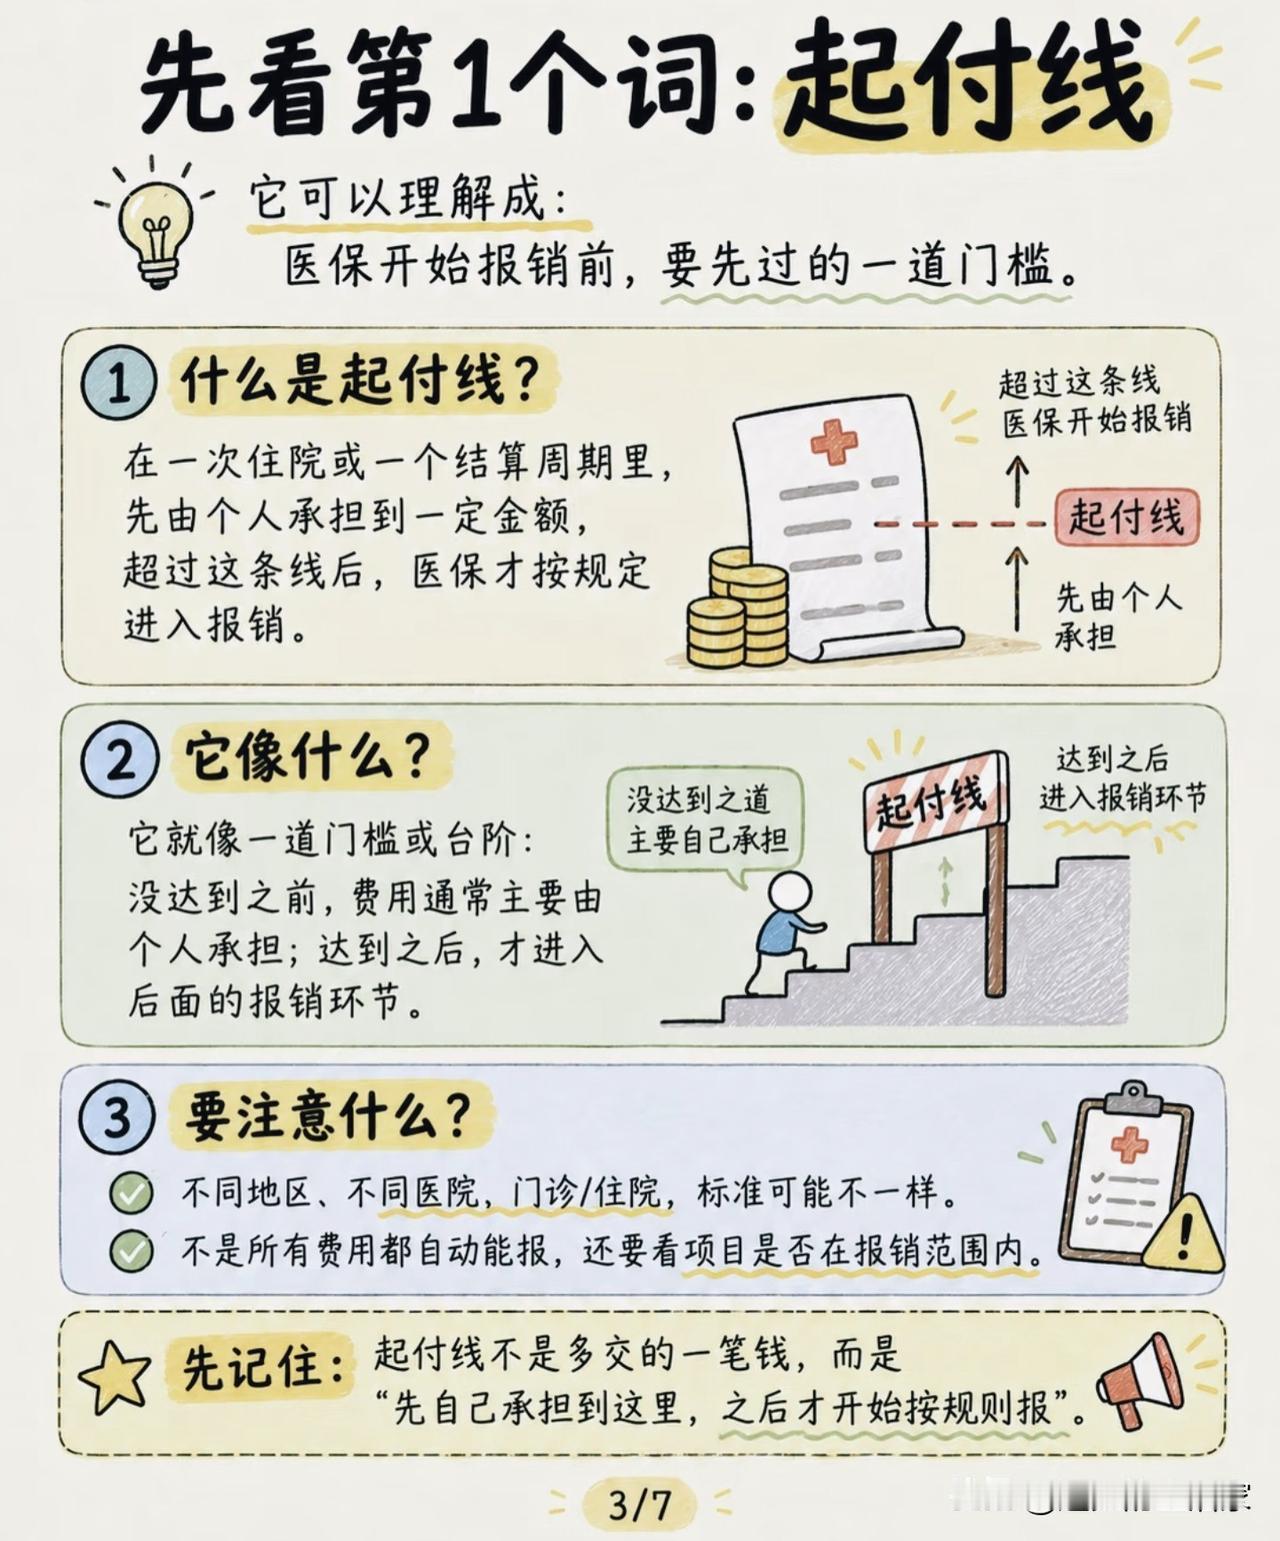
🚧起付线:医保报销的入门门槛
▪简单讲就是,这部分钱需要你先自己掏腰包,超过这个金额之后,医保才启动报销。
▪不同城市、门诊和住院、一级二级医院,门槛标准都不一样。没跨过这条线,基本上全部费用自己承担。
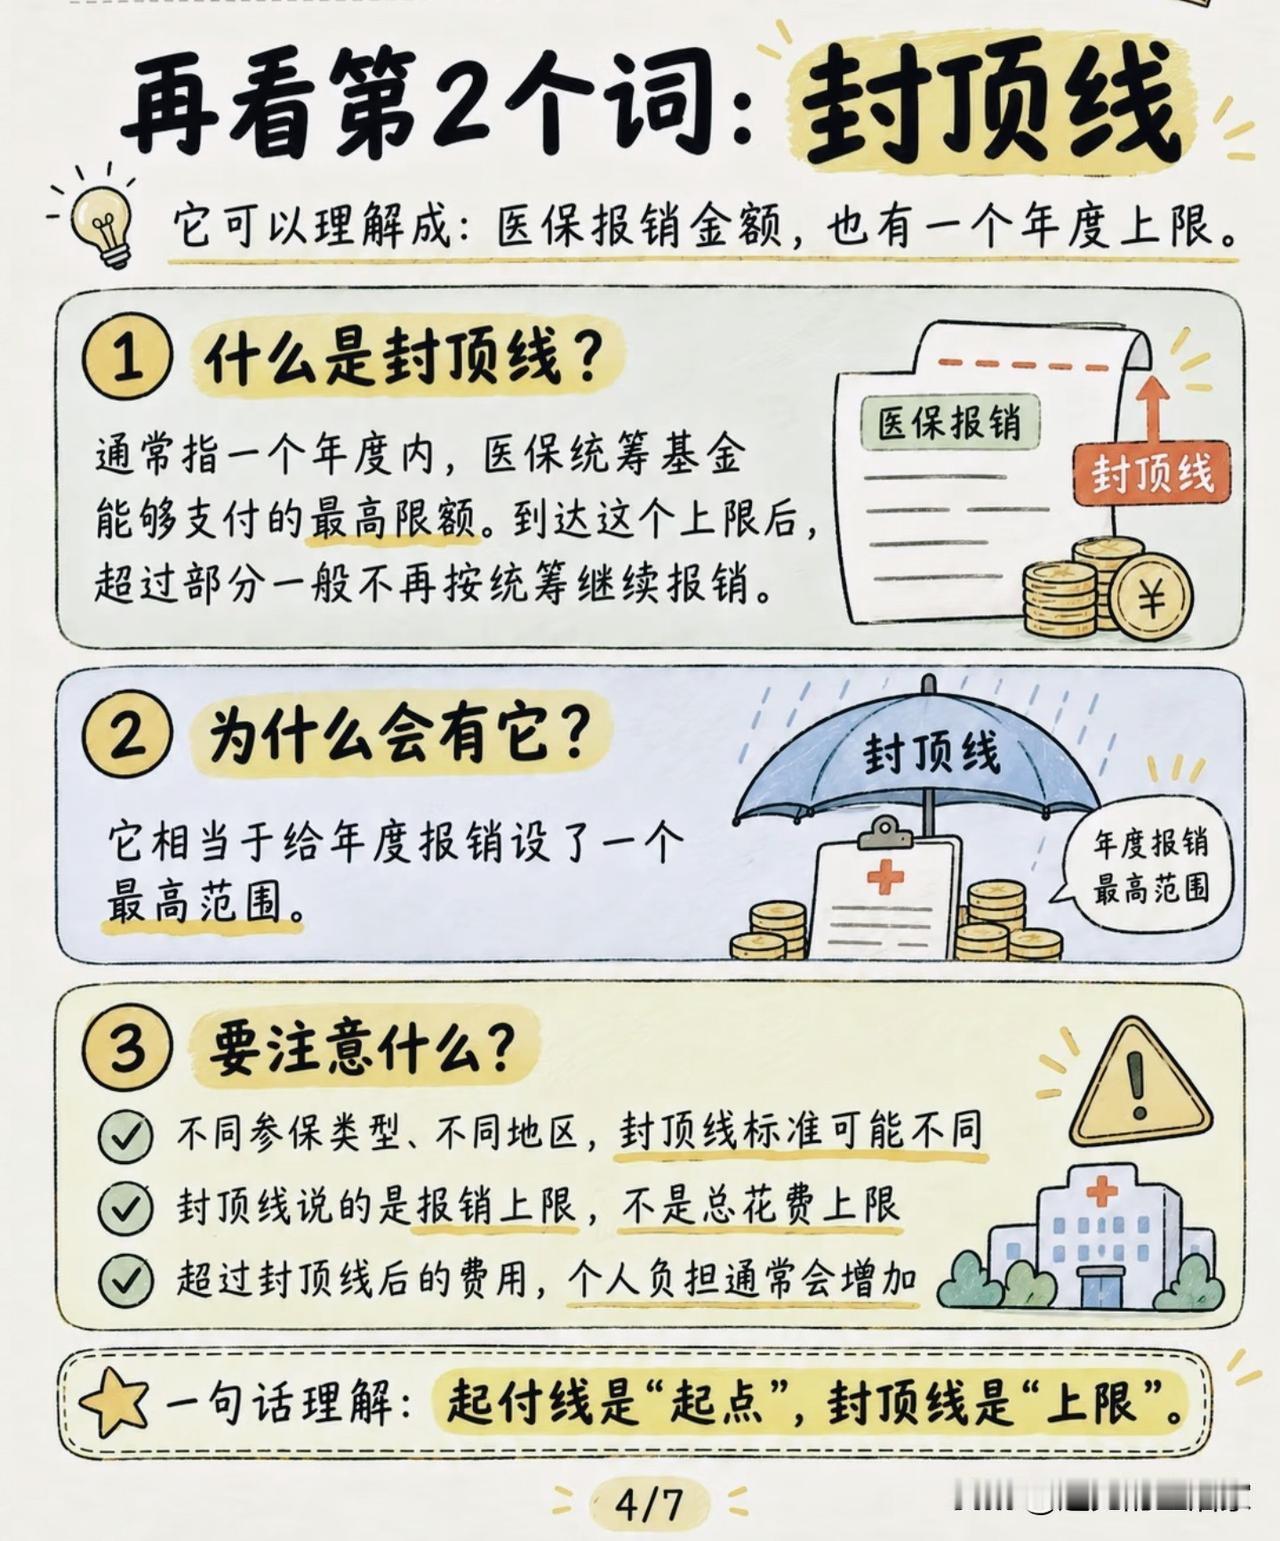
📈封顶线:一年报销额度的天花板
▪这是医保统筹基金一年最多可以帮你报销的钱,不是看病总花费上限。
▪就算还在医保目录范围内,报销总额一旦超过封顶线,超出部分统筹就不再报销。这也是百万医疗险发挥作用的地方。
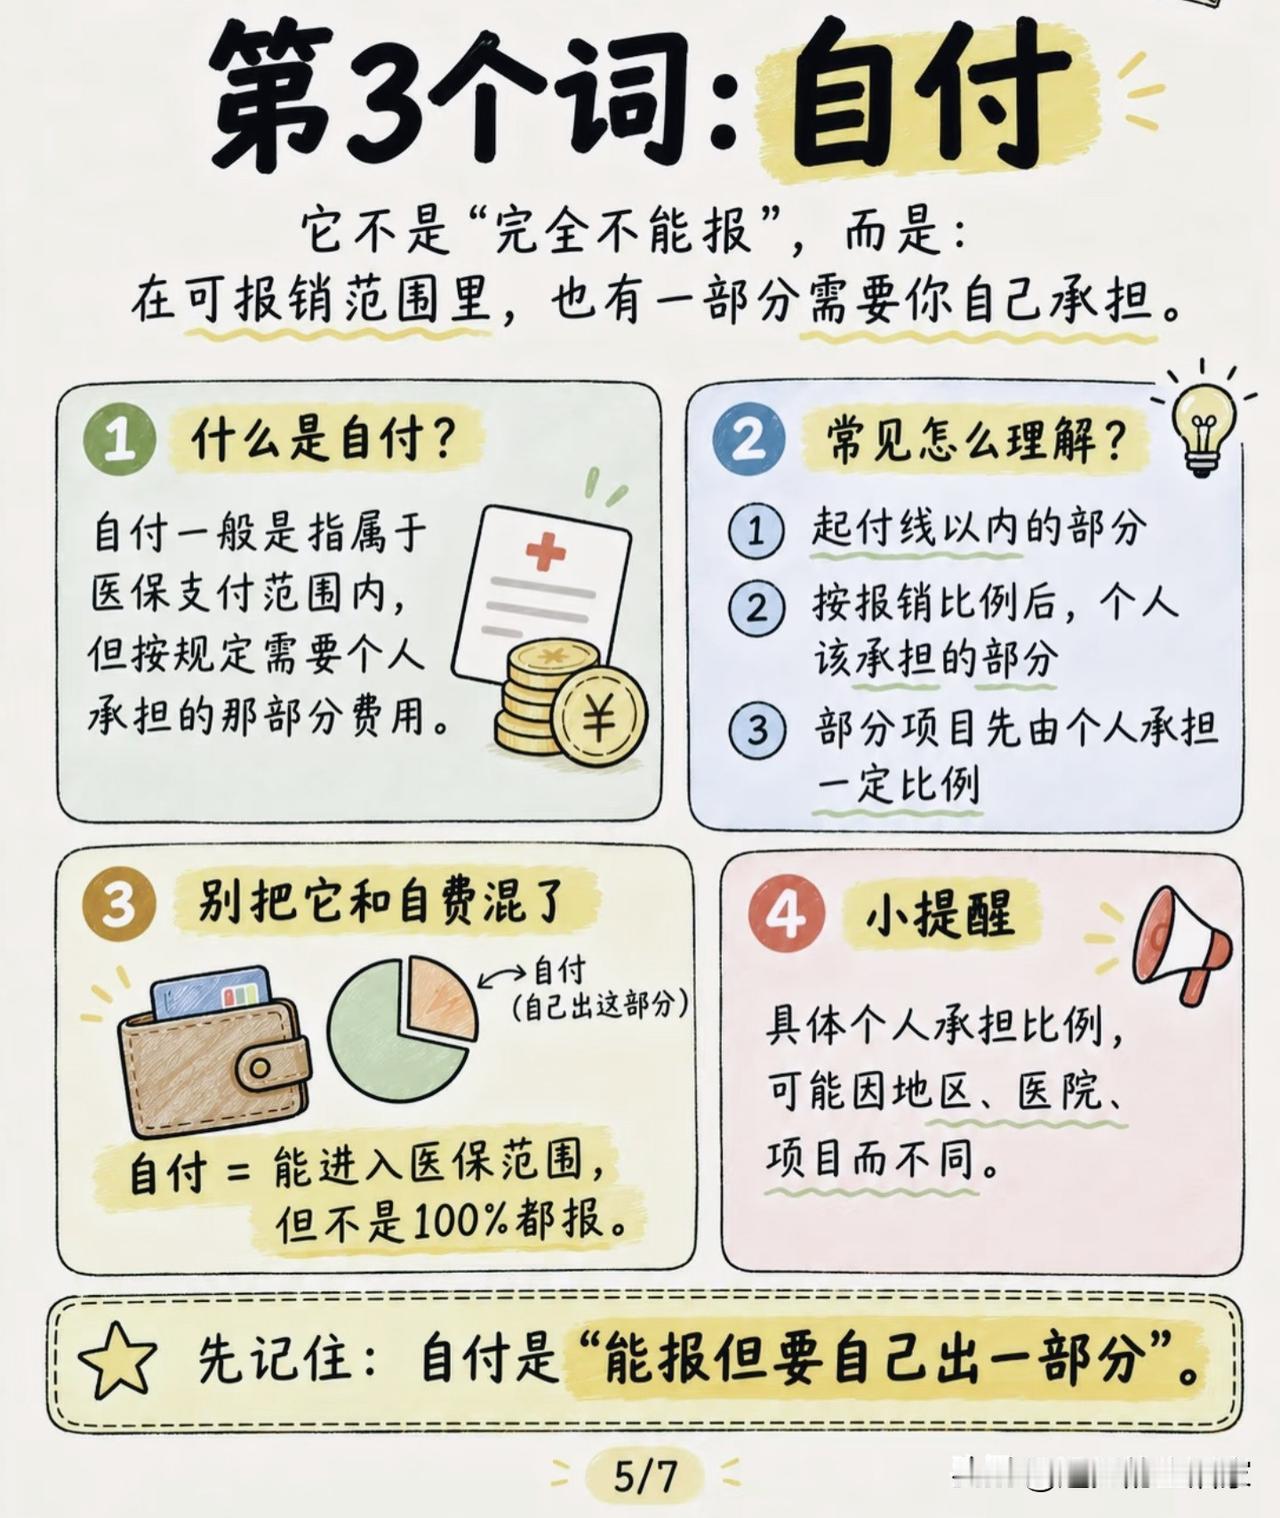
💰自付:属于医保目录,但不能100%报销
▪项目本身可以进医保,但是有一部分比例规定要个人承担。
▪比如报销70%,剩下30%就是自付。起付线以内的金额,同样归到自付部分。很多人误以为进医保就全部报销,这是最大误区。
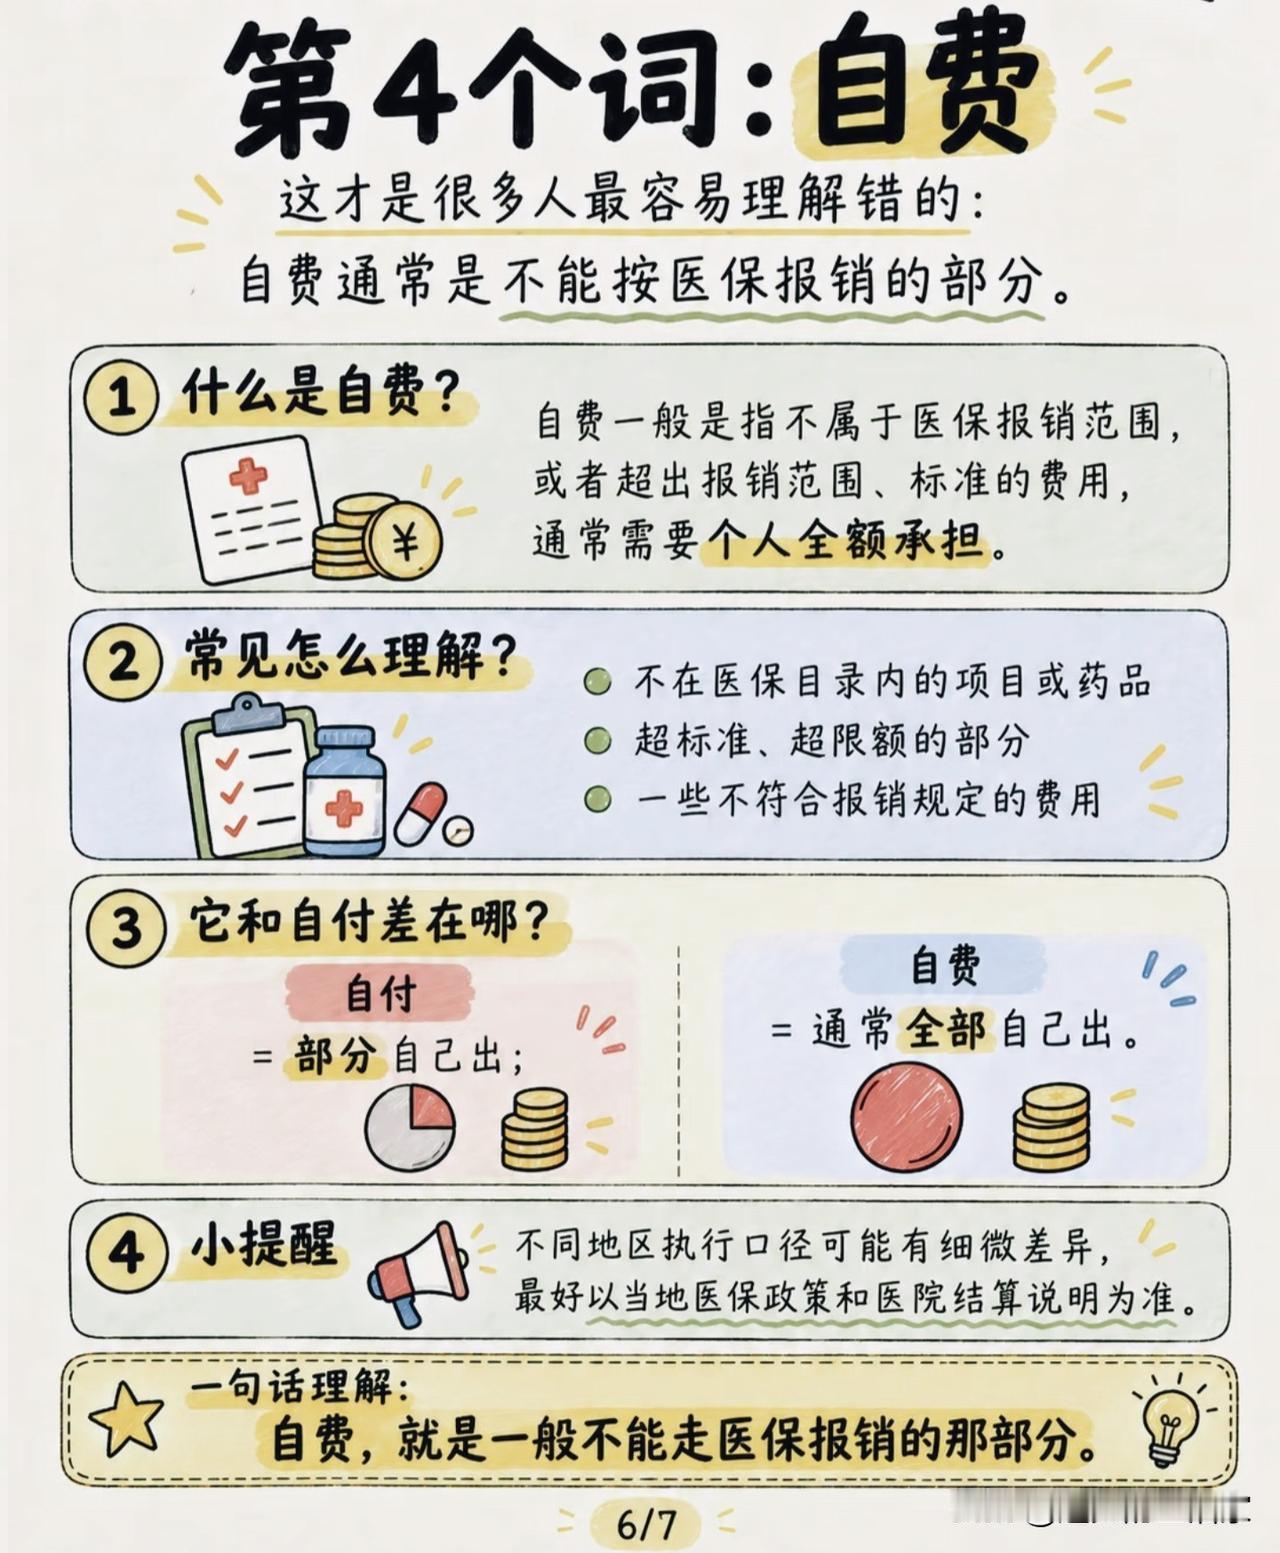
💸自费:完全不在医保报销篮子里面
▪药品、耗材、检查项目不在医保目录,全部金额个人全额出钱。
▪像部分进口药、高端检查、特需项目大多归为此类,从一开始就不走医保报销流程。
✨个人感悟:医保不是全包,它是基础兜底保障
不少朋友交了医保,就以为看病几乎不花钱。实际上医保有一套完整规则。
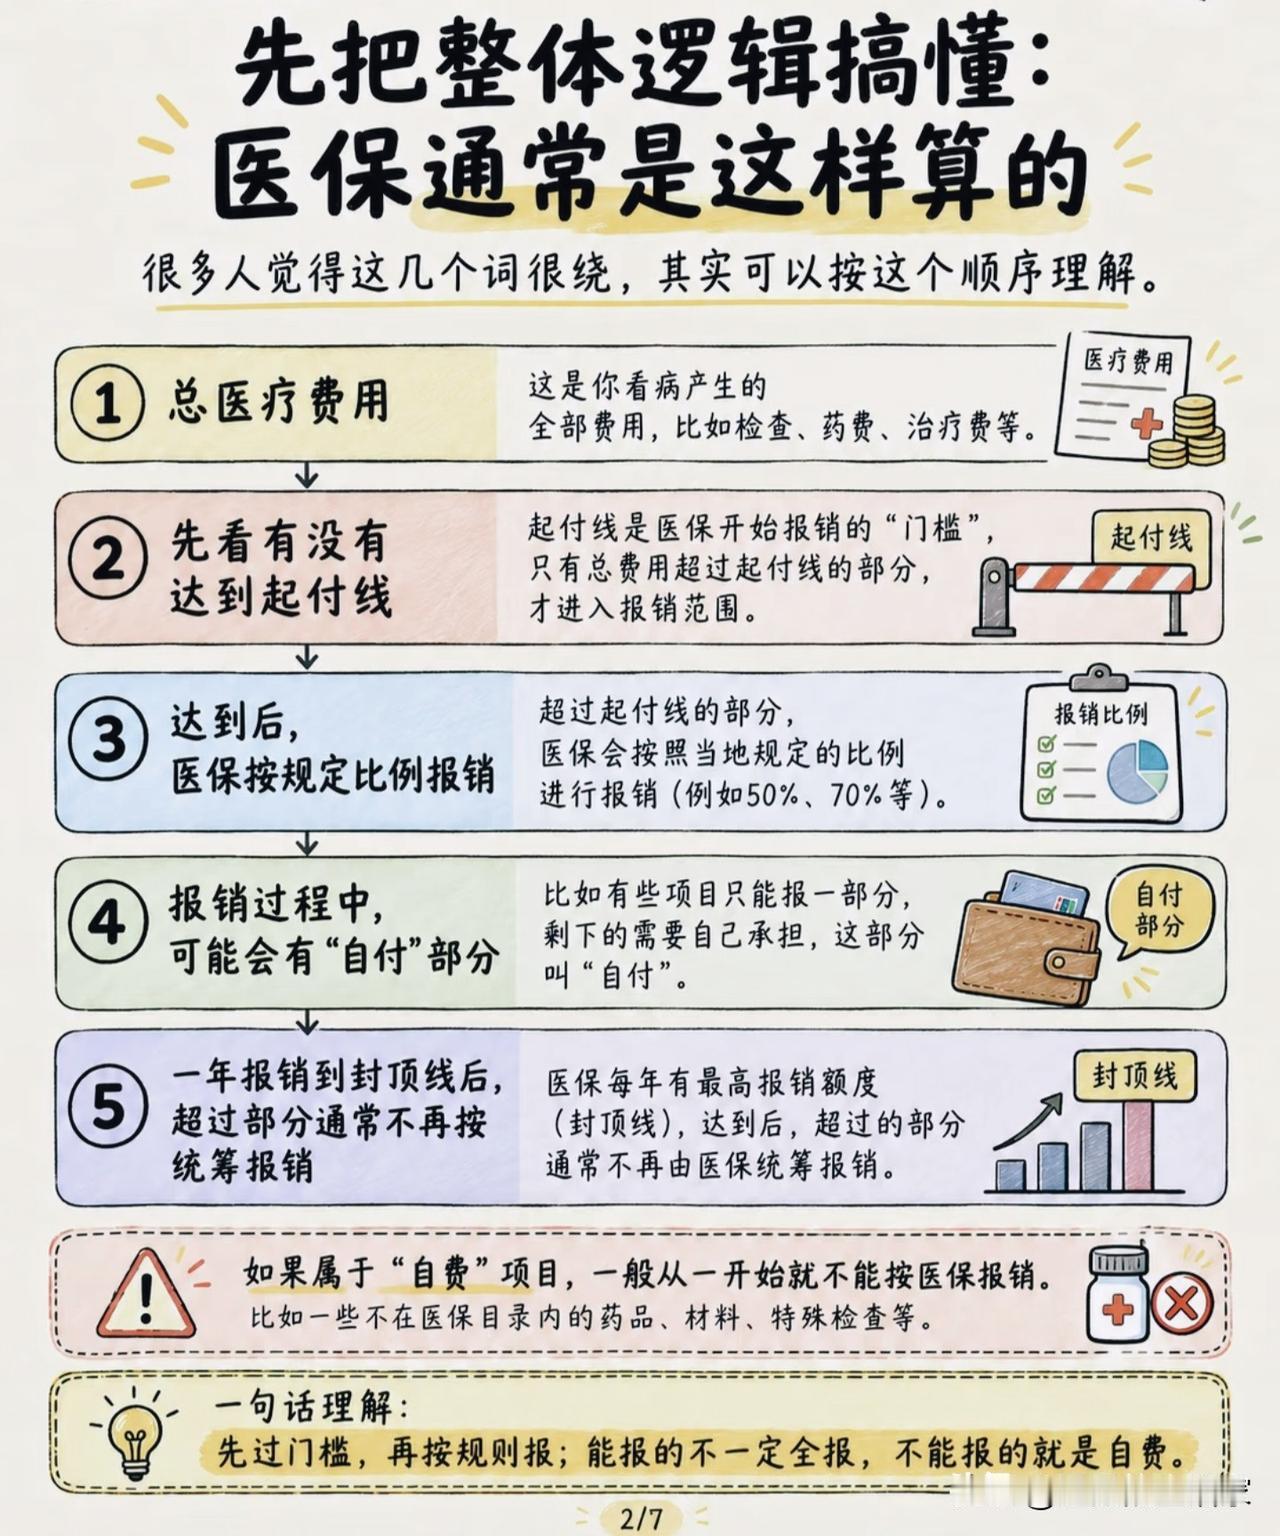
看病花钱的逻辑顺序:总费用→跨过起付线→按比例报销→产生自付部分→到达封顶线停止统筹报销;不在目录直接算自费。
看懂这几个名词,拿到结算清单就不会稀里糊涂,也能理解为什么同样疾病,每个人最后掏的钱差距很大。
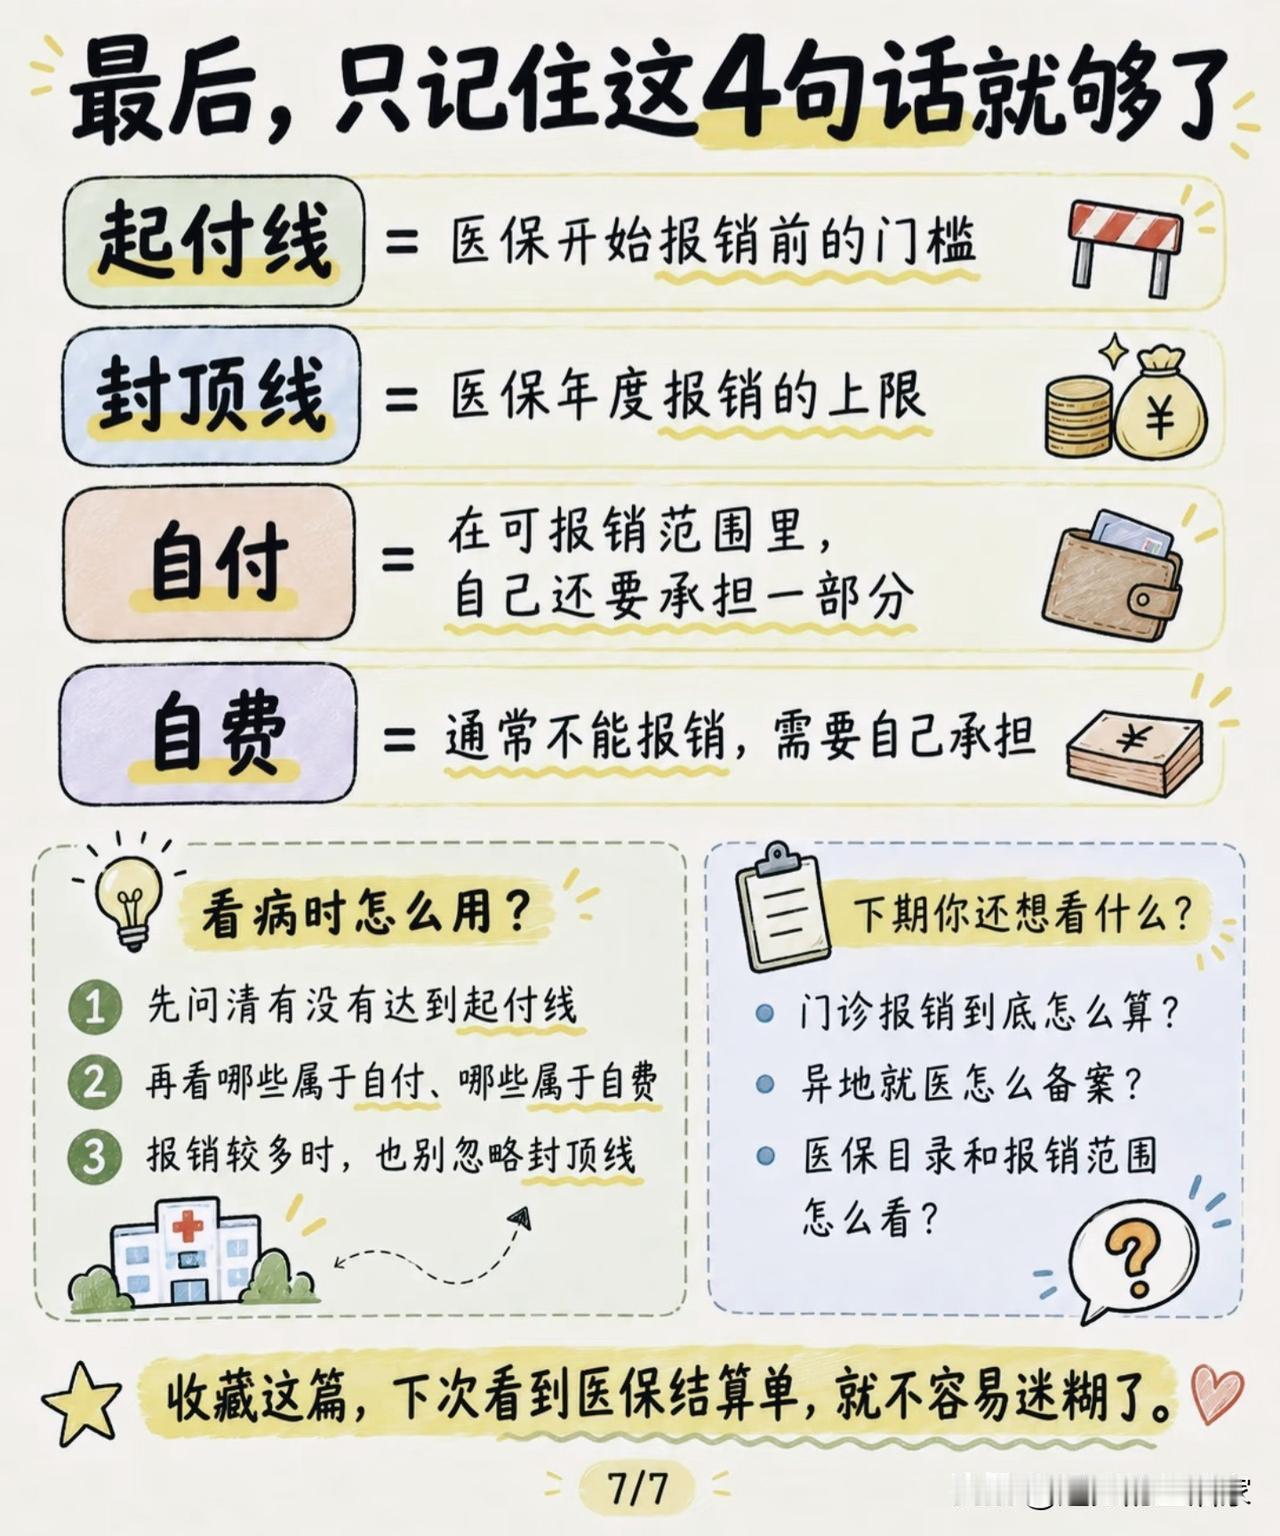
📝记住四句通俗口诀:
起付线是门槛,封顶线是上限;
自付是部分自己出,自费是全部自己出。
⚠️声明:本文为医保知识科普,各地门诊、住院标准有差异,具体报销请以当地医保政策以及医院结算单据为准。
医保科普 起付线 自付和自费 社保小知识