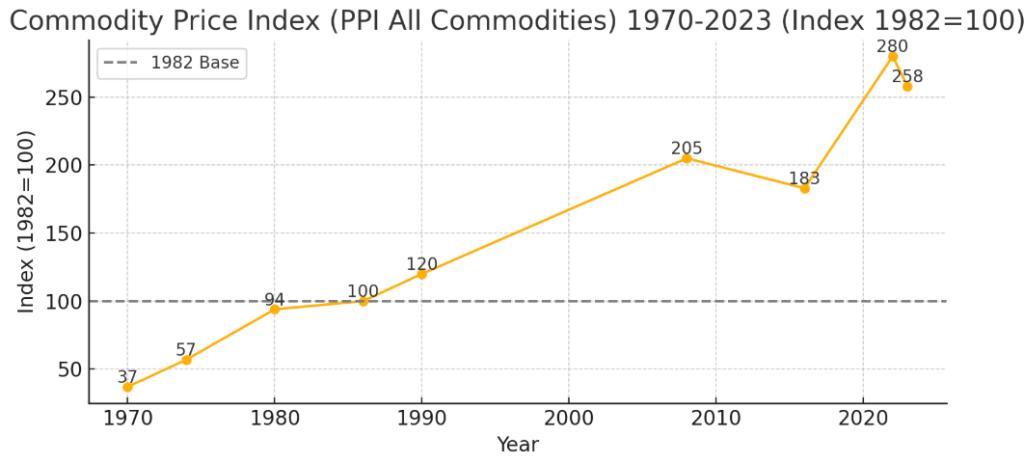
复盘历史周期:有色难现普涨大牛市,结构性分化才是主线
历史不会简单重演,但总押着相同的韵脚。回顾数十年大宗商品行情,有色全面大牛市的出现,必须同时集齐三大条件:全球流动性宽松、制造业需求同步爆发、矿山供给刚性紧缺。2000到2008年那轮超级周期,依托中国城镇化与工业化的巨大需求,叠加全球矿山资本投入不足,铜、铝、铅、锌同步大涨;上世纪70年代,则是石油危机叠加布雷顿森林体系瓦解,高通胀、弱美元带动贵金属与工业金属集体走强。
但是对照当下的宏观、供需、地缘环境,三大共振条件无法全部达成。传统地产链条需求偏弱,海外制造业复苏缓慢,不存在全球需求全面爆发的基础。市场的新增需求,主要来自电网改造、AI算力基建、储能、新能源车等新兴赛道,属于局部结构性增量。这种环境更接近2020至2022年的行情特征:锂、钴这类新能源金属走出独立行情,铅、铝等传统金属涨幅有限。未来有色市场不会普涨,品种之间走势会出现巨大分化。
逐个拆解各品种基本面,就能看清各自的价格运行逻辑。
铜:长期底部支撑牢固,震荡抬升,短期难以快速走牛
铜素有“经济温度计”之称。历史经验证明,矿山长期资本开支不足、新矿投产缓慢,叠加电网、算力新需求,铜容易走出长周期行情。当前全球铜矿新增项目偏少,南美矿山劳资矛盾、社区纠纷持续扰动,全球显性库存处在历史低位,长期供给紧平衡格局确定。
短板在于传统制造业修复乏力。对比2000年初的强需求环境,当前缺少全面经济复苏加持,铜不会单边暴涨,行情特征是回调即有支撑,重心震荡上行。一旦美联储降息落地、国内稳增长政策见效,铜的价格弹性才会充分释放。
锌:矿端紧缺守住底部,高位宽幅震荡为主
复盘锌的历史行情,锌精矿加工费TC持续低位阶段,锌价很难深度下跌。当前锌矿供给偏紧,高海拔矿山临近冬季减产,构成强有力底部支撑。但镀锌、基建需求恢复不及预期,下游企业坚持按需采购,不愿大规模囤货。2016年锌的大牛市,是矿短缺叠加国内基建刺激共振;如今缺少强需求加持,锌行情属于下有底、上有顶,阶段性回调之后存在修复机会,但很难走出单边持续大涨。
铅:价格弹性最弱,长期区间来回震荡
铅的需求高度绑定铅酸蓄电池,属于存量成熟市场,几乎没有新增需求红利。锂电池持续替代,长期压制需求天花板。供给端原生铅、再生铅供给充足,只要铅价小幅反弹,再生铅产能就快速复产,直接压住上涨高度。无论外部环境如何变化,铅大概率长期在固定区间震荡,业务稳定,但缺少价格爆发弹性。
锂:产能过剩包袱仍在,反复震荡筑底,波动极其剧烈
两轮锂周期对比,2020-2022年暴涨源于新能源需求爆发,产能跟不上需求;2023至2025年大幅下跌,则是前期巨额资本开支,大量产能集中释放,市场从短缺转为过剩。
当前锂价在成本线附近震荡,储能带来新增需求,但前期投产的大量锂矿产能仍持续释放。参考历史,产能过剩叠加需求缓慢修复的阶段,锂很难直接开启新一轮大牛市,价格反复震荡,利好兑现极易快速回调,属于高风险、高波动品种。
钴:资源国政策主导行情,多为脉冲式上涨
钴的历史行情反复印证,它并非单纯需求驱动品种,资源国管控政策才是最大变量。刚果(金)掌握全球七成原生钴,出口配额、出口禁令能够直接改变全球流通供给。2016-2018、2025年两轮钴价上涨,都是供给收缩引爆行情。但历史同样证明,如果下游三元电池需求疲软,就算原料供给收紧,上涨持续性也大打折扣。钴容易短期快速拉升,一旦政策执行力度放松,价格迅速回撤,脉冲特征明显。
贵金属(黄金、白银):地缘、降息环境下,具备独立行情
70年代的历史充分验证,高债务、地缘冲突叠加美联储降息周期,黄金容易走出独立牛市,行情甚至和工业金属脱钩。当前全球地缘摩擦不断,美国财政赤字高企,市场降息预期反复,贵金属拥有长期逻辑。白银兼具工业属性与金融属性,价格弹性会明显大于黄金。
三大核心判断
1. 全面普涨大牛市概率很低。缺少全球制造业全面复苏,传统地产需求疲软,不具备2000-2008超级周期的条件,不要期待所有有色同步大涨。
2. 行情走向结构性分化。供给紧缺叠加新产业需求的品种更占优势;铜、贵金属长期基本面扎实;锌底部有支撑;铅弹性最弱;锂、钴波动极大,只有阶段性机会。
3. 宏观流动性是最大外部变量。历史多次证明,如果美联储降息不及预期、美元再度走强,全部工业金属都会承压;地缘冲突带来的上涨大多是短期脉冲,很难改变中长期趋势。
必须重视的风险
每一轮周期,市场都容易提前透支降息、政策利好预期。一旦现实不及预期,金属价格快速回调。除此之外,新增产能持续释放、技术替代(无钴电池、铝替代铜材)、资源国政策转向,都会打破原有供需逻辑,改变价格走势。