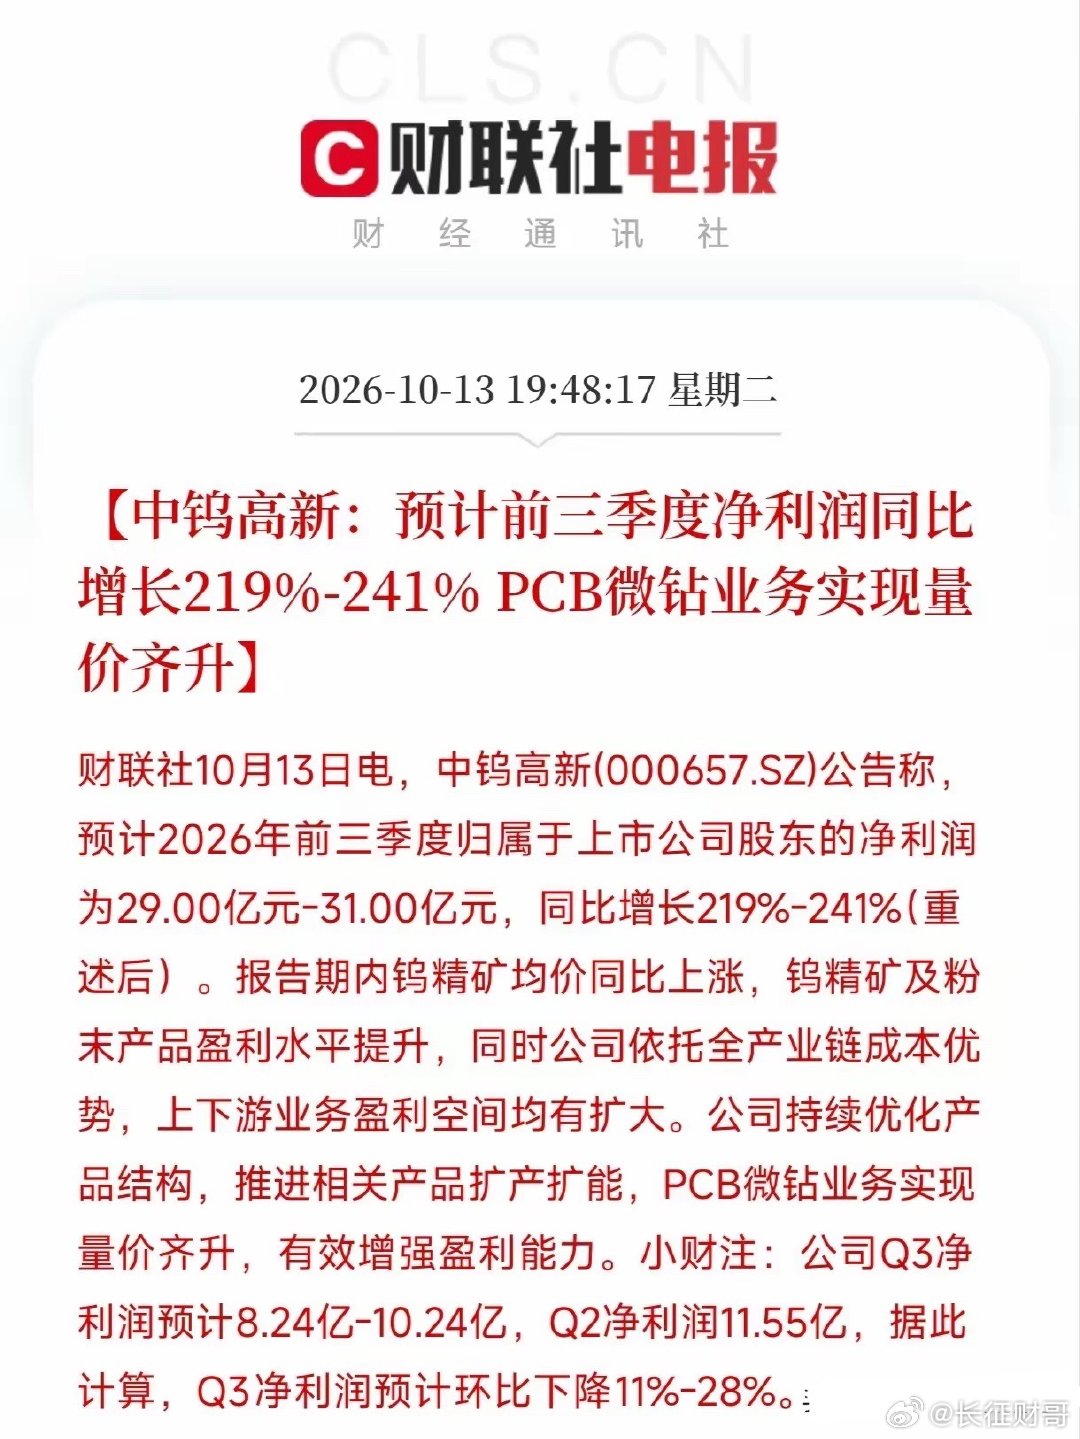
中钨高新前三季度净利润同比暴增超2倍,结果第三季度环比却要降超10%。这种“看着像大肉,咬下去是骨头”的业绩预告,真让人捏把汗。就在刚刚中钨高新预计前三季度赚29到31个亿,同比增长219%到241%。原因写得很直白,钨精矿均价涨了,PCB微钻业务也量价齐升。量价齐升就是指产品卖出数量变多,价格还同步涨价。这家公司打通了从矿山到深加工的全产业链,成本优势确实在放大。我查了一下单季度的拆分数据,Q3净利润预计只有8.24亿到10.24亿,但Q2可是赚了11.55亿。简单算个账,Q3的利润比Q2少了11%到28%。同比增幅看着吓人,但环比(跟上一个季度比)却是实打实的下滑。对于周期资源型公司来说,产品涨价的驱动力一旦减弱,业绩增速就容易见顶,这是大宗商品行业逃不开的规律。结合近期券商对钨行业和PCB产业链的追踪研报,下游对高钨价的接受度正在博弈。中钨高新的硬质合金和微钻工具确实是高端制造里的刚需,但前期股价可能已经把“量价齐升”的预期兑现得差不多了。我个人的看法是,面对这种同比和环比打架的财报,股民朋友别光看同比大增就无脑冲锋,得盯紧钨精矿后续的报价拐点。如果钨价高位震荡甚至回调,哪怕公司产品结构再优化,利润增速也会面临实实在在的考验。