账本最能说明问题:中国居民储蓄率高,美国居民却热衷消费、储蓄率极低,为啥会有这么大的反差?说到底,是因为美国的制度里存在严重的剥削性设计,层层叠叠的生存成本,再加上各种强制性消费,把普通人的收入提前掏空了,中国人的储蓄,是在给家庭守住底线,而美国人的债务消费,却是在拿未来为今天买单。
9月30日,美国商务部经济分析局公布数据,2026年8月美国个人储蓄率只有4.1%,比7月份的4.6%又降了一截。
4.1%是什么概念?相当于一个家庭每拿到100美元可支配收入,最后真正能留下来的只有4美元多一点,剩下的钱早就被各种账单排好了队。
很多人把这理解成美国人爱享受、爱买东西、今朝有酒今朝醉,可你真去翻一翻美国家庭的账本就会发现,他们花出去的钱,很多根本谈不上享受。
2024年,美国家庭平均一年支出78535美元,折合每个月6545美元,其中住房和交通两项就吃掉了一半,房租或房贷、汽车贷款、汽油、保险、维修,哪一项敢轻易停?
在美国很多城市,没有车就意味着上不了班,住得离工作地点近一点,房租又贵得吓人,搬到郊区省下来的住房成本,转头又交给了汽车、油费和通勤时间。
这就是美国消费账本里最隐蔽的地方:看上去每个月消费不少,实际上真正由自己自由决定的部分并不多。
医疗更是一台吞钱机器,2024年美国医疗支出达到5.3万亿美元,人均15474美元,占美国国内生产总值的18%,私人保险、个人自付、药品和医院费用,一层套着一层。
你可以买便宜一点的衣服,可以少去几次餐厅,可保险不敢断、药不能停、病更不能拖,一旦家庭成员住院,平时攒下来的那点钱,可能几张账单就被清空。
这还只是维持日常生活,账本后面还有信用卡、车贷、房贷和学生贷款在等着。
截至2026年第二季度,美国家庭债务总额已经达到18.8万亿美元,其中信用卡欠款约1.26万亿美元,汽车贷款约1.71万亿美元。
这些数字不是躺在报表里的抽象概念,而是一笔笔从下个月工资里提前扣走的钱,今天刷卡买下来的东西,明天不仅要还本金,还要继续给银行交利息。
美国的消费体系最厉害的地方,就是把“买不起”包装成“买得起”,首付不够可以分期,现金不足可以刷卡,旧债还不上还可以借新债。
东西先拿走,压力往后推,表面上人人都在消费,实际上未来几个月甚至几年的收入,早已经被金融机构切走了一块。
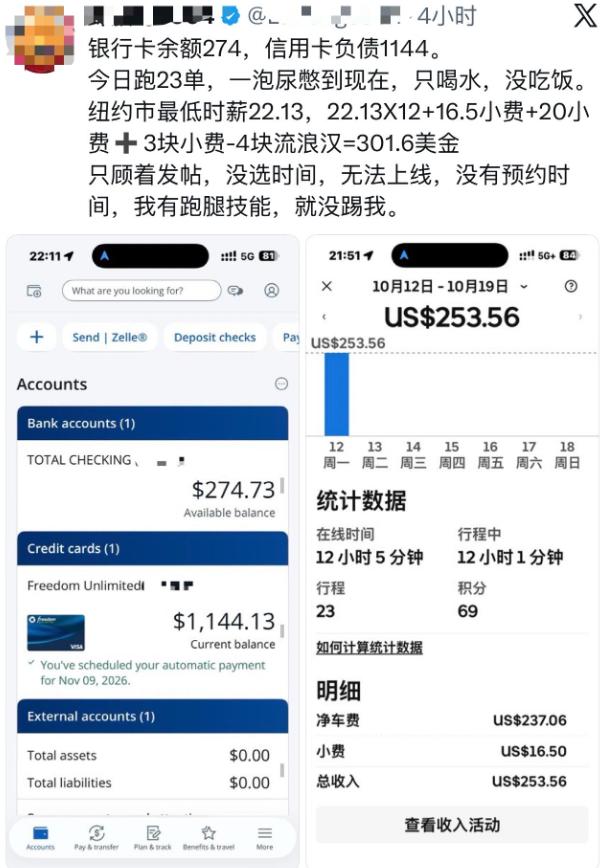
2026年5月,美联储公布的调查更能说明问题,2025年有45%的美国成年人没有准备足以覆盖三个月生活开支的应急储备,面对400美元的突发账单,还有12%的人表示眼下根本付不起。
更值得注意的是,过去一年因为物价上涨,41%的受访者减少了储蓄,16%的人增加了借贷。
这哪里是单纯的消费热情?分明是生活成本追在身后,前面的账单还没付清,后面的账单又已经寄到。
再看中国,2025年全国居民人均可支配收入43377元,人均消费支出29476元,两者之间留出了相当一部分空间,这当然不能直接等同于储蓄率,却能看出中国家庭处理收入时,习惯先给未来留一条退路。
中国人为什么愿意存钱?不是舍不得吃、舍不得穿,而是心里装着一家老小,父母看病要钱,孩子上学要钱,家里遇到急事更要钱,银行卡里的存款,就是普通家庭自己的安全垫。
该花的钱照样花,2025年中国居民人均教育文化娱乐支出增长9.4%,交通通信支出增长8.3%,这说明中国人不是拒绝消费,而是不愿意把生活完全押在下一张工资单上。
两种模式摆在一起,差别就出来了:中国家庭是先看看手里有多少钱,再决定能花多少;美国的消费体系却不断鼓励人们先把东西拿走,再用未来收入慢慢填坑。
说到底,一个家庭真正的底气,不是今天买了多少东西,而是明天收入突然中断时,还能不能把日子稳稳地过下去。
中国人的存款,看着安静,却守着老人、孩子和一个家庭应对风险的余地;美国人的账单,看着热闹,背后却可能站着银行、保险公司、医院和信贷机构。
所以别只看谁的商场更繁华、购物车装得更满,还要看灯光熄灭以后,谁的账户里留着应急的钱,谁的邮箱里塞满了下个月必须偿还的账单。
消费本该让生活变得更好,而不是让一个人用十年后的收入,去维持今天的体面,这才是两本账背后最值得看清的真相。