一、几十块的惠民保
👉它是各地政府主导,联合保险公司给本地人搞的“大病理赔包”,一年一般在100左右。投保门槛很低,只要有医保,大多就能直接买
✅给带病人群兜底:比如70岁以上人群、有重大疾病史(得过癌症)、严重高血压、糖尿病,商业保险买不了,惠民保大多都能买
✅补充医保的缺口:像特效药这些医保报得少甚至不报的项目,它能按比例再报一部分
.
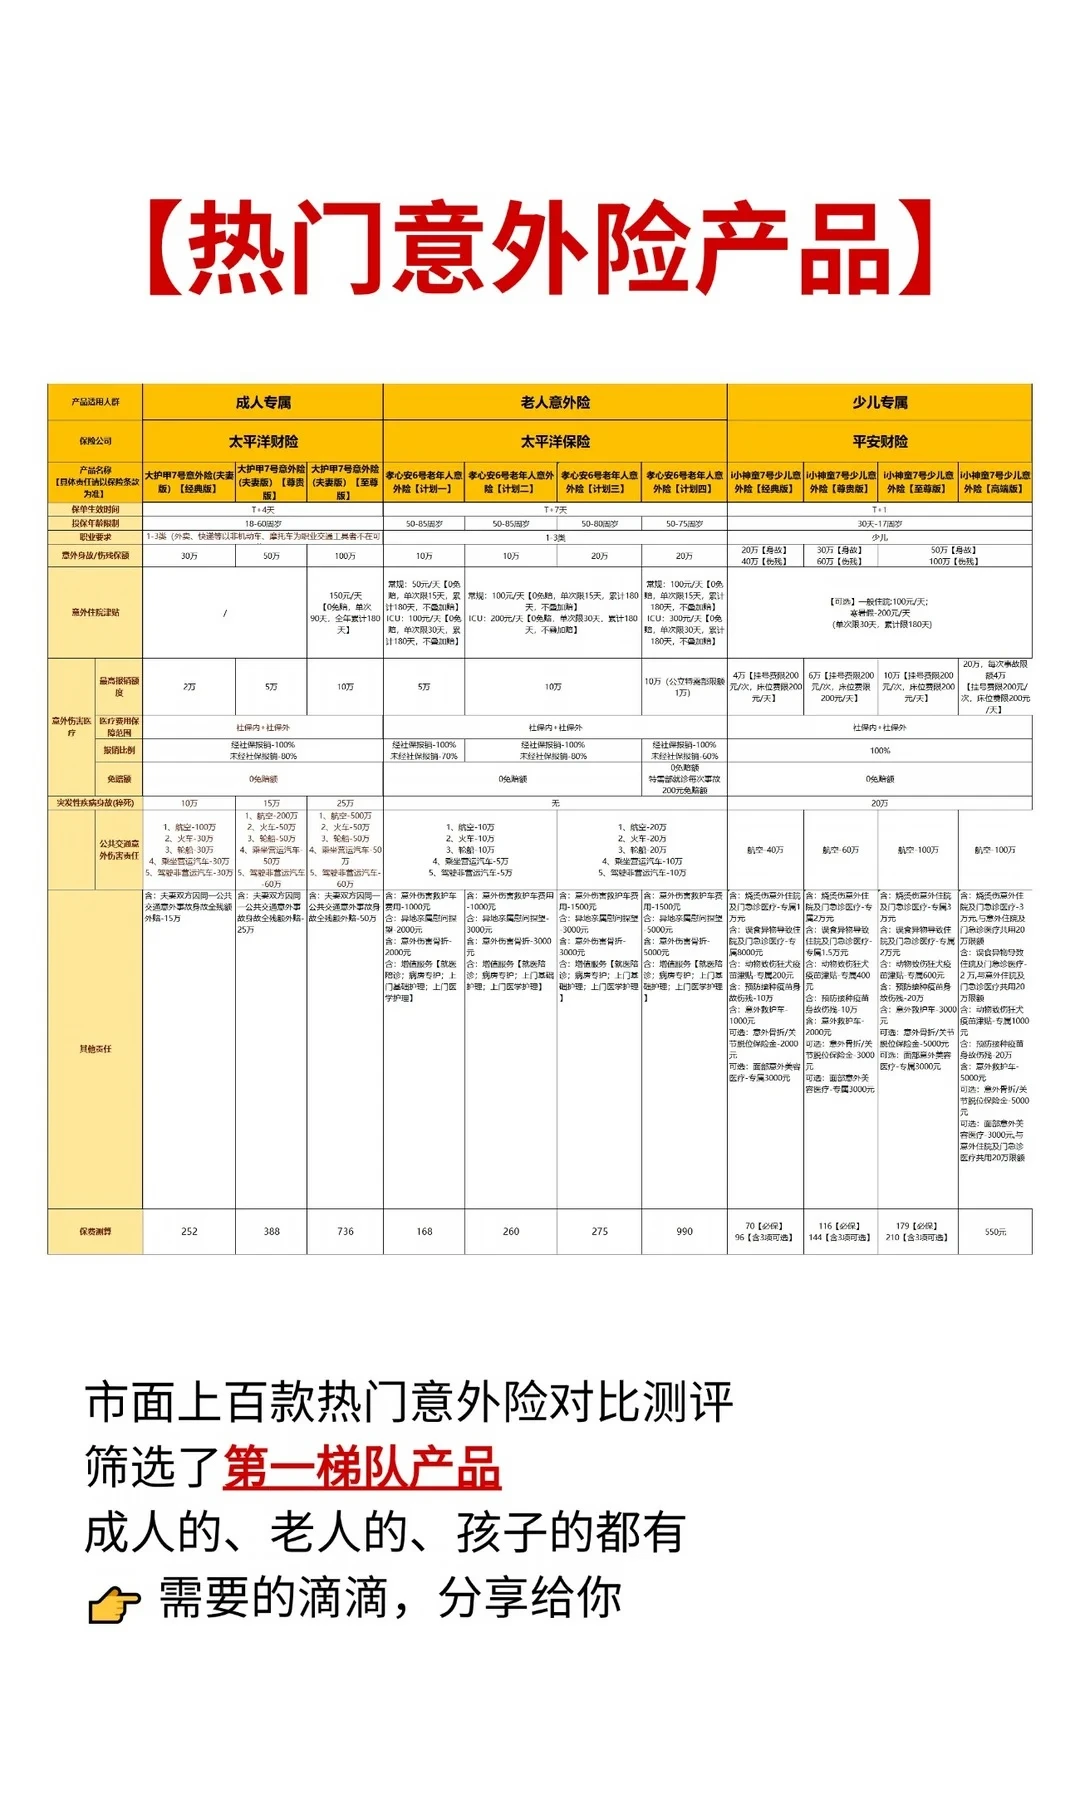
二、一年期的意外险
👉性价比高,一年一百出头就能买到50万保额
✅日常小意外报销:平时不小心摔了、碰了,比如滑倒摔骨折、烧烫伤、被宠物抓咬,去医院看门诊、住院的费用,都能按比例报销
✅大意外一次性赔钱:交通事故、严重烧伤等造成身故或伤残,直接赔一笔钱
意外险买一年期的就行,没必要去买贵几倍的长期意外险
.
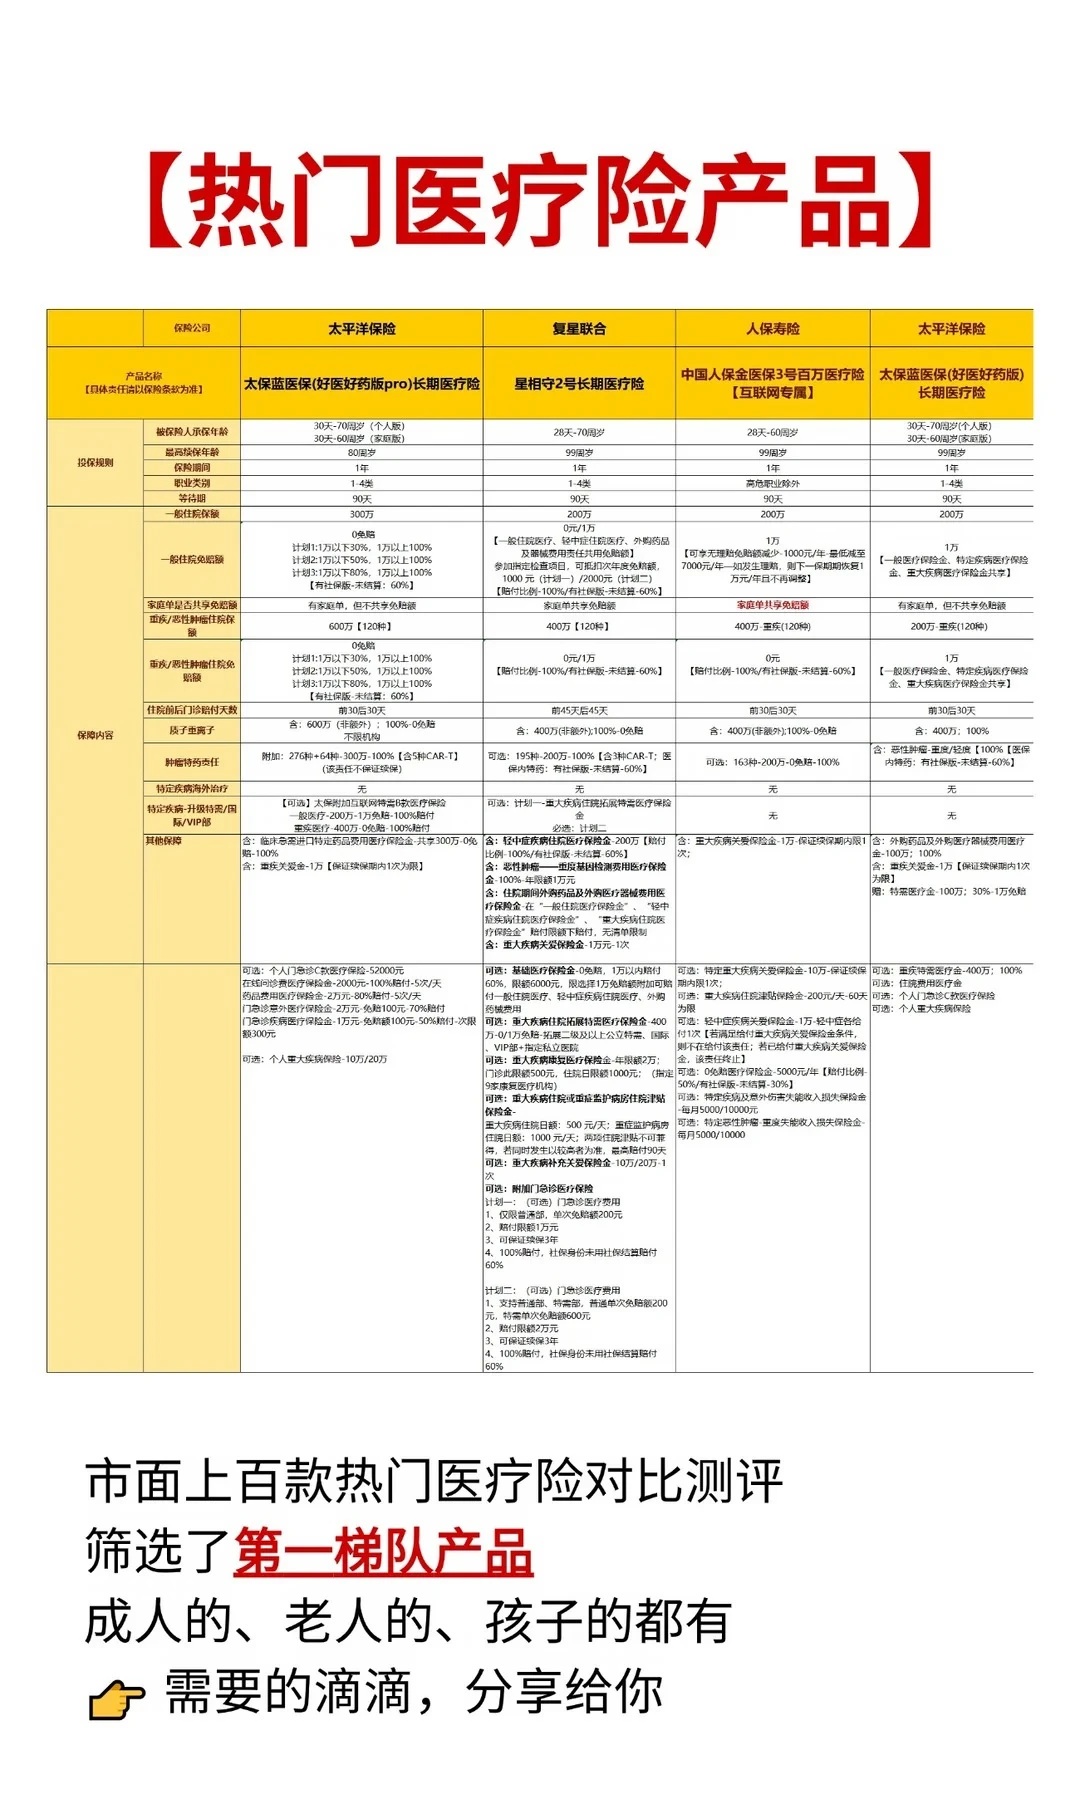
三、单独购买的百万医疗险
👉不捆绑任何其他产品的,能单买的百万医疗险
✅一年两三百块,能报销好几百万:大病住院花几十万,医保报销之后,需要自己掏腰包的部分,基本都能用它来报销
✅报销范围广、比例大:惠民保报销有限制,百万医疗险能不限制社保内外,最高100%报销
✅兜底更好的治疗手段:进口药、ICU、特效药,这些更好的治疗手段。医保不报或者报得少,它基本都能报
✅安排快速住院、帮忙垫付押金
.
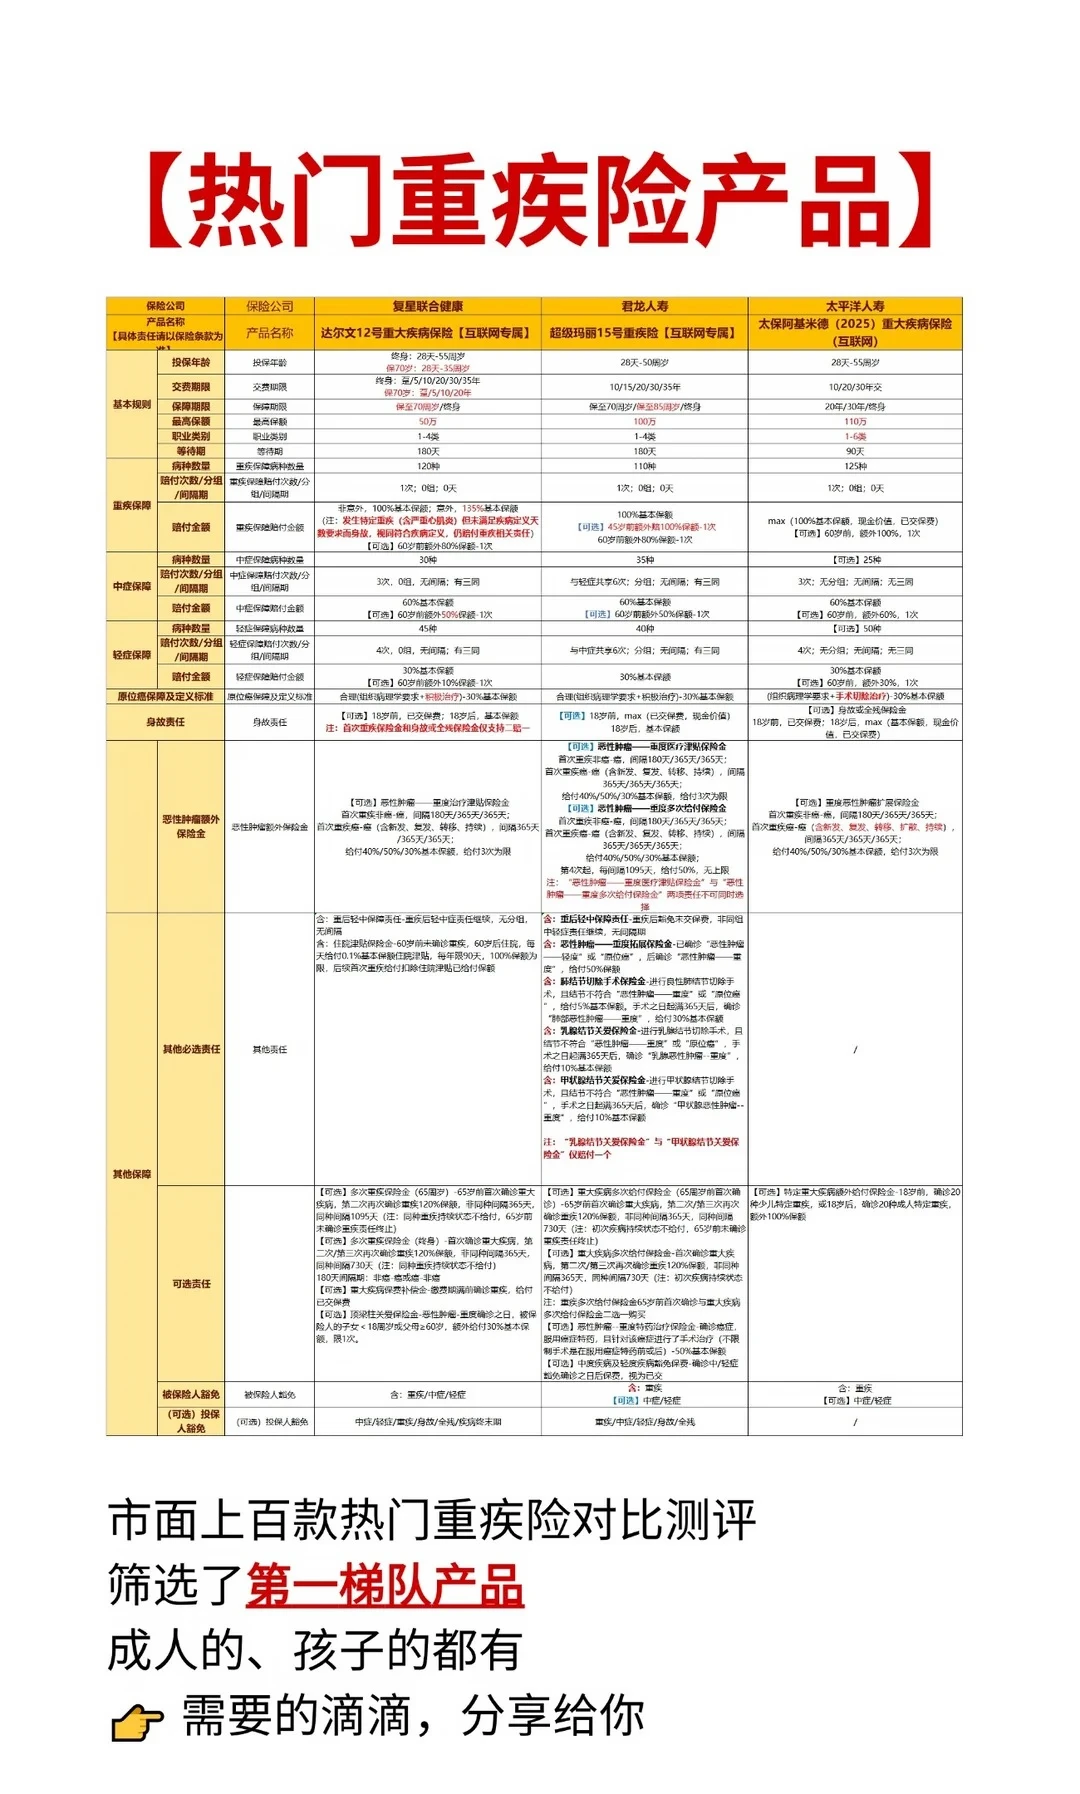
四、消费型重疾险
👉就是只保大病,不返钱、不分红的重疾险
✅一次性赔几十万:得约定的大病,比如癌症、心梗、重大器官移植,一次性赔一大笔现金
✅这笔钱不限用途:拿去看病可以,用来还房贷、维持家庭日常开销、请护工,都可以
现在能单独买到的纯消费型重疾越来越少,很多产品都是捆绑身故责任的,价格比较贵
⭕消费型重疾险保费更便宜:
0-10岁的宝宝,1000不到就能买到50万保额
30岁成年人,2000多就能买到30万保额
.
五、顶梁柱必备的定期寿险
👉专门给家里赚钱的顶梁柱/独生子女买的
✅人不在了,赔笔钱给家人:人不在了,责任还在。保额一次性赔给家人,专门用来解决房贷、孩子教育、父母赡养这些最现实的债务
✅可以只保到60岁:房贷还完、孩子独立,经济责任减轻后就不再继续交保费,降低压力
.
如果对保险有任何问题,都可以直接来问我,随时解答
.
#保险怎么买 #保险 #重疾险 #百万医疗险 #意外险 #宝宝保险 #保险攻略 #父母保险 *具体费率及保单金额以实际为准 *癌/癌症是指恶性肿瘤-重度
服务来源于润安国际保险经纪有限公司
服务网址https://www.luotuobaoxian.com