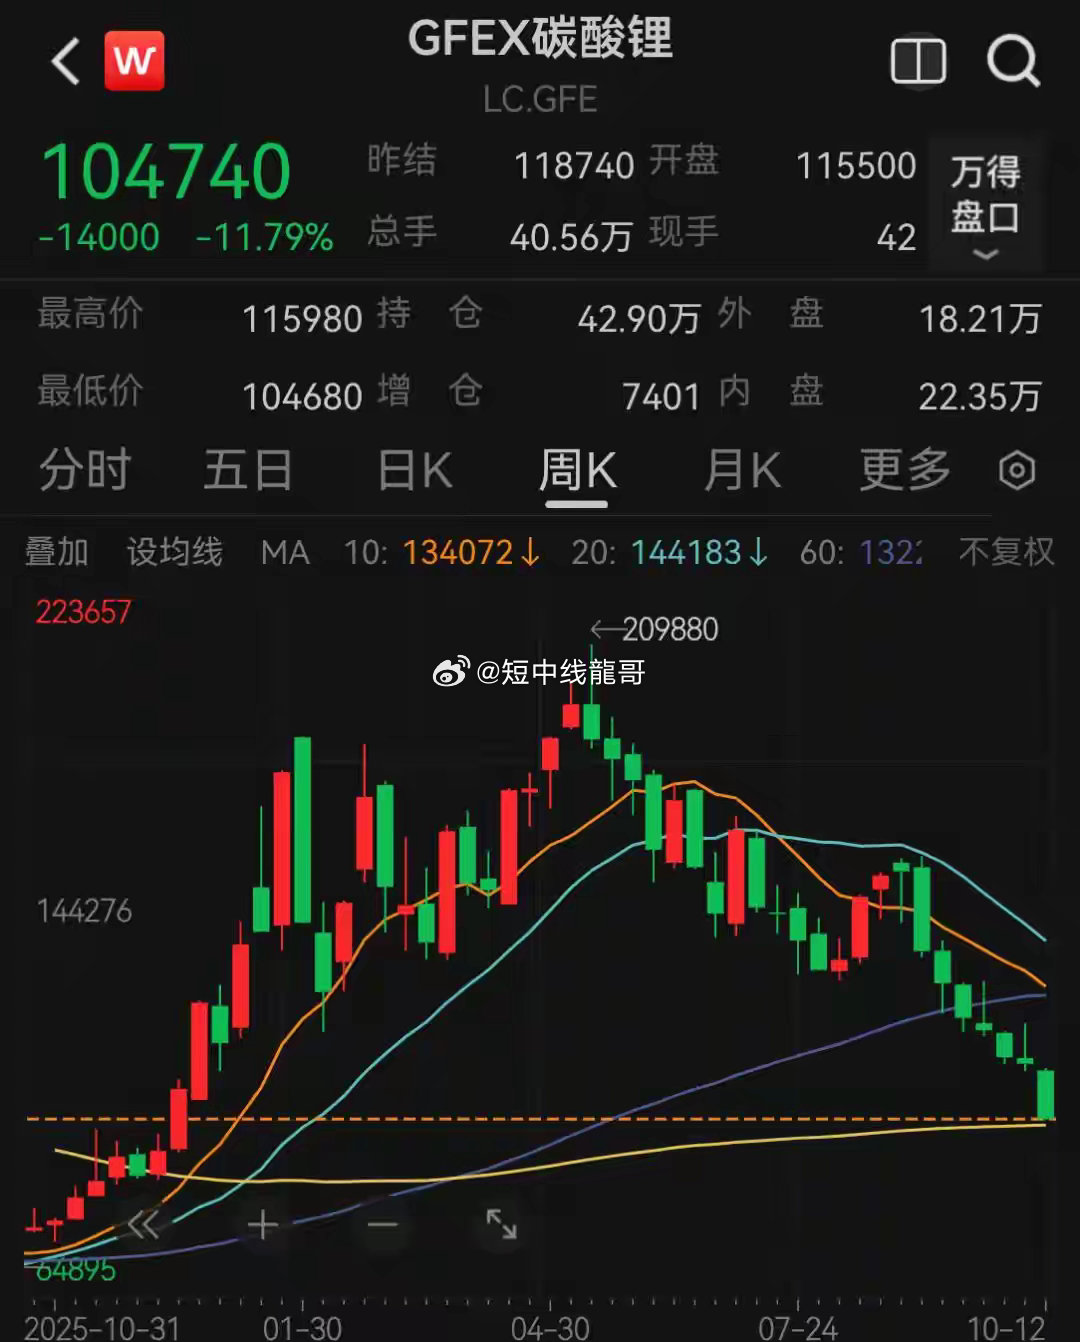
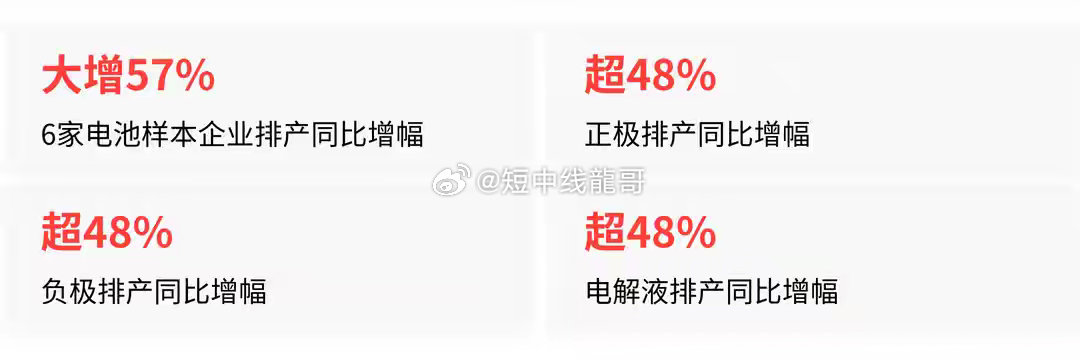
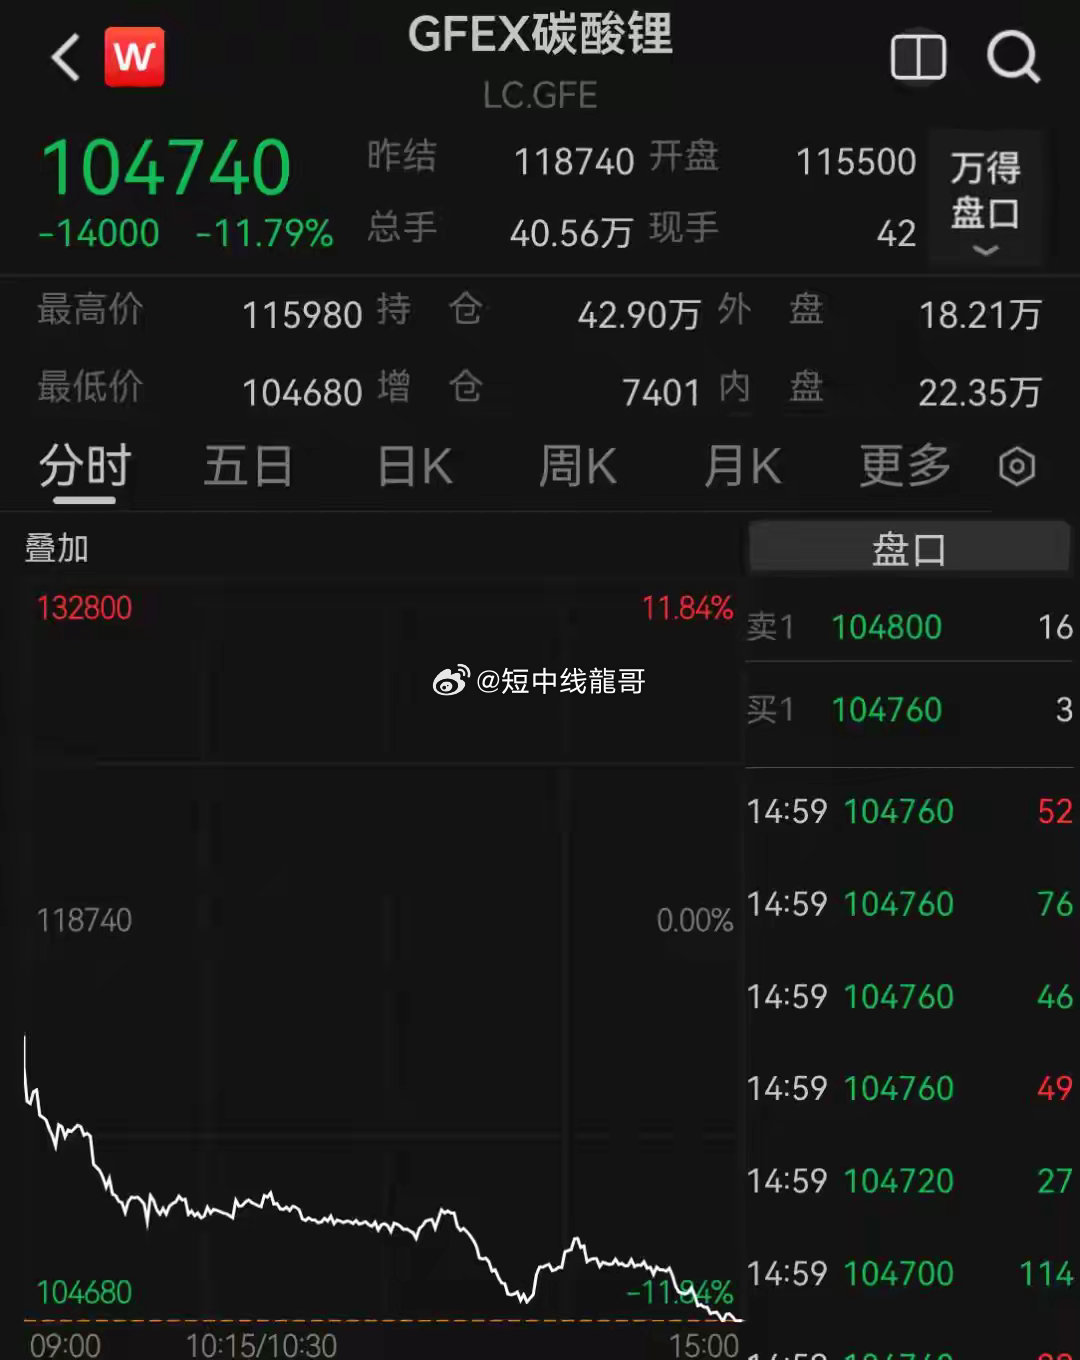
碳酸锂期货跌超50%,排产却大增57%,为何需求向好锂价还在跌?10月12日收盘,碳酸锂期货2701合约报104740元/吨。这个数字意味着什么?相比今年5月209840元/吨的高点,累计跌幅已经达到50.09%。不到半年,价格直接砍半。碳酸锂期货当日收盘分时行情界面但另一边,公布出来的数据却是另一番景象。10月份6家电池样本企业合计排产214.6GWh,同比大增57%,环比增长4%。正极、负极、电解液排产同比增幅全都逼近甚至超过48%。下游明明在铆足劲生产,上游原材料价格怎么反而不涨反跌?原因不复杂——期货市场现在交易的,根本不是10月份工厂有多忙,而是2027年碳酸锂到底会不会多到用不完。期货在交易明天的事,不是在为今天收钱
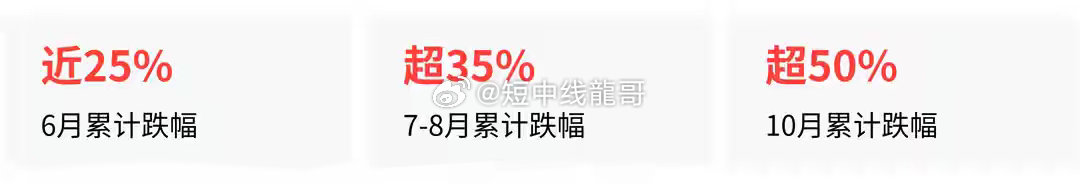
碳酸锂期货有一个运行了近三年的铁律:远月合约的定价锚,始终是未来一整年的供需平衡表,而不是当月排产了多少电池。这个机制不是在10月12日才突然冒出来的,从2023年碳酸锂期货上市起就是这样运行的。上海钢联的锂行业分析师李攀对证券日报的表述很直接:“期货交易的是2027年的平衡表,而不是10月的单月排产。”这不是第一次出现这种“排产向好、价格却往下走”的场景。就在今年6月,下游铁锂和储能排产环比提升5%到8%,但碳酸锂主力合约较5月高点跌了近25%。7到8月同样如此,磷酸铁锂产量环比增长9.3%,电芯总产量环比提升4%,但价格较5月高点累计回落超过35%。到10月这次已经是今年第三次完全同类的场景了。所以答案其实很清晰:用当月排产去解释期货价格,方向从一开始就搞反了。排产高增对现货价格有一定支撑,但要改变行情方向,需要的是季度甚至年度维度的全球供需格局发生变化。而眼下被交易的那个“未来”,并没那么乐观。2027年的账,越算越宽松
市场对2027年的判断是什么?主流机构的口径正在趋于一致。高盛全球金属与矿业研究团队上周发布的报告预计,全球锂市场将从2026年40.4万吨的供应短缺,转向2028年44.4万吨的供应过剩。他们给出的2027年中国碳酸锂现货均价预测是约10万元/吨,较2026年预测均价下跌约42%。中信证券也下调了2026年四季度的锂价运行区间到10万至15万元/吨,并预计2027年全球锂市场供需将转为过剩3.8万吨。也就是说,高盛和中信算出来的结论指向同一个方向——明年不缺货,甚至可能有多余。为什么供给预期在往上修?几个新增量的消息出现在10月上旬。江特电机10月11日公告,宜丰县茜坑锂矿300万吨/年采矿工程安全设施设计通过审查,这个矿的理论年产能约1.5万吨碳酸锂当量。10月8日,宜春市生态环境局再次发布枧下窝锂矿环评拟受理公示。这个矿是全球最大单体锂云母矿,满产年产能可达10万吨碳酸锂当量。两个国内项目的消息在同一个月内出现,市场对供应缺口正在收窄甚至抹平的预期被进一步加固。需求端呢?9月国内新能源乘用车零售108.4万辆,同比下降16.7%。1到9月累计销售775.8万辆,同比下降12.8%。不是说不增长了,而是增速从过去那种翻倍式的爆发,回到了更常规的轨道。远期供应的增量在往上修,远期需求的增速在往下降——2027年的那张平衡表几乎是在向一个方向倾斜。排产高增没能转化成采购需求的三个现实原因
除了“期货在交易明天”这个根本逻辑外,还有几个现实原因让10月的排产利好没有传导到锂盐价格上。一是库存统计口径调整打破了低库存的定价基础。9月初,SMM启用了新版碳酸锂库存统计口径,把贸易商、电芯厂等此前未纳入的环节加了进来,周度库存一次性上修9到10万吨。这一下就让此前市场围绕“库存低、供应紧”建立的价格支撑失去了说服力。二是需求前置和节前备货已经完成。9月1日电池消费税落地前,部分需求提前释放。下游大厂国庆前的备货也基本结束,节后以消耗自有库存为主,新增采购意愿明显偏低。排产高是在消耗之前已经买好的原料,而不是在市场上新增买入。三是采购以长协为主,散单偏弱。锂盐企业的交付以长协订单为主,散单流通货源量有限。下游采购是按需采购和长协为主,散单采购偏弱。“锁量不锁价”或挂钩期货基准的长协模式早已成为行业主流,排产增长并不等于要在现货市场上大量扫货。国信证券产业链调研显示10月电池排产增了57%,但这些新增的产量,大部分用的不是本月才去买进来的锂盐。综合下来就是:排产高开,但买的不是现在。这不是一次意外,这是规则的再次确认
碳酸锂期货上市近三年,国内约95%的碳酸锂流通贸易已经以期货价格为定价基准,期现价格相关性做到0.99。定价逻辑不是“现在缺不缺”,而是“明年会不会多”,这个结构已经彻底固化在行业的运转方式里。同样一个现象,今年6月发生过、7到8月发生过、10月又发生一次。它不是在告诉你“这次不一样”,而是在反复证明“这一次和上一次遵循的是同一个规则”。只要市场对远期的供需判断没有发生方向性的变化,月度排产的利好顶多是短期扰动,改变不了行情趋势。碳酸锂期货周K线走势呈现持续下行态势顺着这条线索往下看,接下来值得盯住的几个节点是:年底非洲矿石集中到港后实际到货量多少,下游会不会从“按需采购”转为“主动补库”,以及2027年一季度的排产高不高。当现货出现实质性短缺、全产业链库存同步见底时,近月的供需才会真正主导价格。在那之前,远期那张平衡表的算盘,不会有太大的声响,但会是墙上一道一直在往前走的影子。