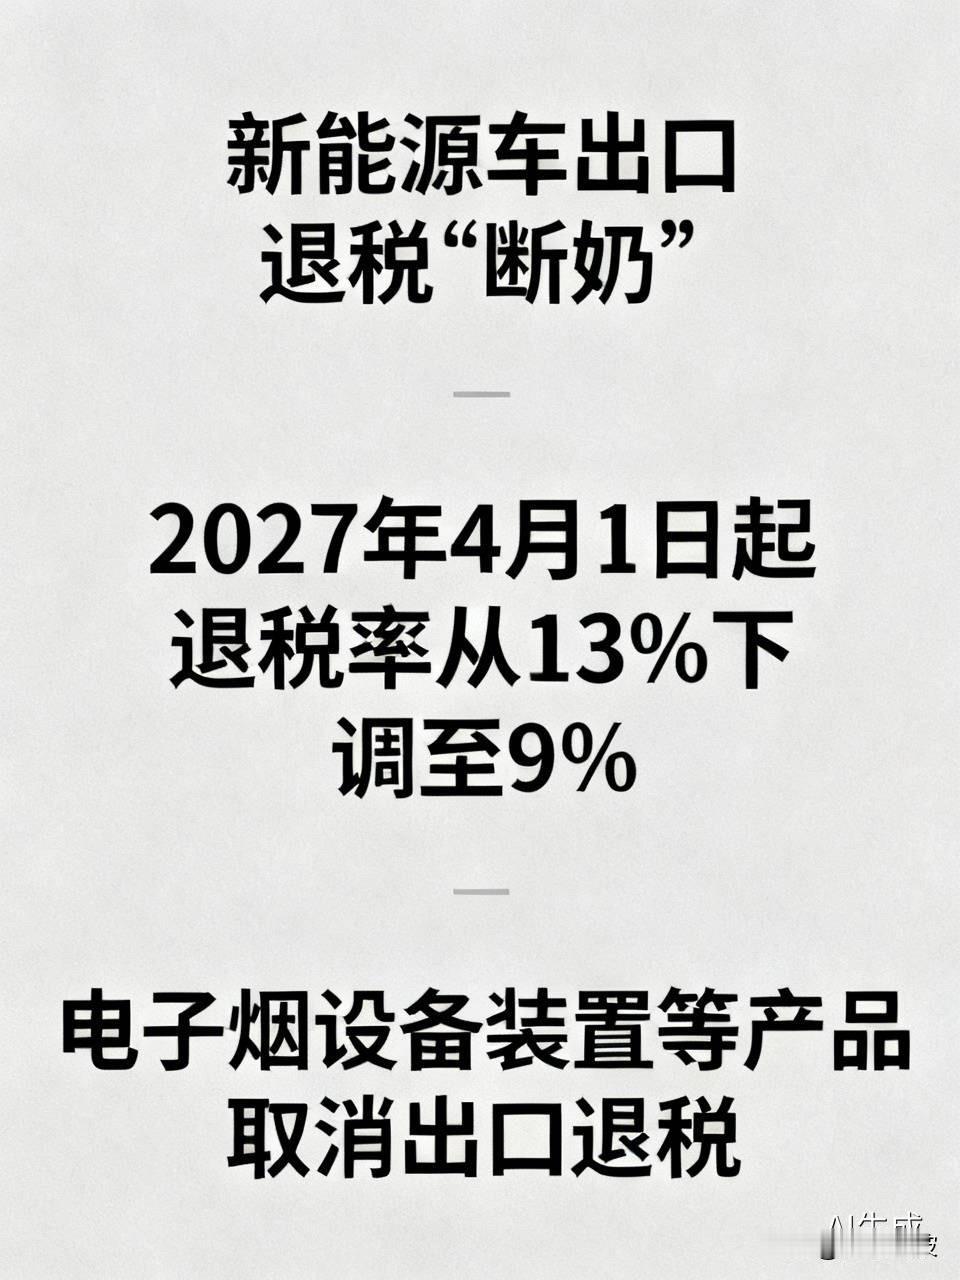
一个好消息传来!10月12日,财政部和税务总局发了一份公告,核心内容就一句话:从2027年4月1日起,新能源汽车的增值税出口退税率从13%砍到9%。同时取消电子烟设备装置等产品的增值税出口退税,涉及消费税的产品政策不变。
消息一出,做外贸的、搞车企的,都在算账。
说白了,这次政策调整,不是立刻落地的急刹车,而是提前一年半放出信号,让靠退税换低价的外贸模式,慢慢退出舞台。4个点的退税差额,看着只是一组数字,落到外贸订单上,直接改写整车出口的利润表。
很多普通人不理解出口退税到底是什么。简单解释,出口退税退的是商品在国内生产环节已经缴纳的增值税。这是国际通行规则,目的是消除双重征税,降低出口商品成本,帮助国产货参与海外市场竞争。新能源车过去13%的退税率,一直是国内车企出海很关键的成本缓冲垫。
拿一台离岸价15万元的新能源车举例,13%的退税率,可以退回1.95万元;下调至9%之后,退税只剩1.35万元。一台车,直接少拿6000元退税。对于主打平价外销的车型来说,这笔钱几乎等于整车出口的全部利润。
影响不会一刀切,行业会明显分化。定位高端、单车毛利充足的车企,有能力消化这部分成本,或者小幅上调海外终端售价,受到的冲击相对有限。
压力最大的,是那些依靠低价走量、利润微薄的中小车企。这类产品原本就是依托退税红利,才能在海外市场打价格战。退税缩水之后,摆在面前只有两条路:涨价,丢掉海外订单;不涨价,硬扛成本,陷入亏损。
不少行业分析认为,这也是本次政策调整的导向之一。国内新能源产业链已经成熟,产能充足,不再需要依靠高额退税扶持基础出口规模。单纯依靠退税压低售价抢占海外市场,容易引来海外的反补贴调查,埋下贸易壁垒的隐患。
这次政策特意预留了充足的缓冲周期,从公告发布到正式执行,间隔一年半。车企、外贸商有充足时间重新谈判海外长单、调整报价体系,规划生产交付节奏,不会出现猝不及防的冲击。
公告还有一个很关键的细节,退税率判定,以出口报关单上的出口日期为准,不是合同签约时间。也就是说,就算现在签下长期外销订单,只要车辆在2027年4月1日后报关出境,就要适用新的退税率。这一点,现在外贸业务员都在反复核对合同条款。
想要绕开这次退税调整,一条清晰的路径就是海外本地化建厂。整车在海外工厂生产、当地销售,不再从国内报关出口,国内出口退税率的变动,自然不会影响它。
头部车企近几年已经在东南亚、欧洲、巴西布局整车工厂。退税率下调,会加速这个趋势。车企出海逻辑,慢慢从国内造车、海运外销,转向就地生产、就地供应本地市场。
再看电子烟设备相关条款,直接取消增值税出口退税,但消费税相关政策保持不变。不少人容易误读,以为所有税费全部取消,其实只砍掉增值税退税。
过去电子烟设备外贸同样依靠退税压缩报价空间。取消退税之后,外贸厂商成本抬升,渠道议价空间收缩,行业门槛抬高,一批单纯靠低价跑单的小型外贸工厂会被逐步挤出市场。
放在更长的产业周期来看,这不是单独针对新能源车的调整。在此之前,光伏组件、动力电池这类“新三样”,都已经陆续下调出口退税率。新能源车现在跟进,是成熟制造业的统一政策思路。
产业扶持的逻辑,向来是产业起步阶段托底护航;等产业链技术、产能成熟之后,逐步退出补贴红利。未来比拼的重心,不再是税收红利,而是产品力、品牌影响力、海外渠道运营能力。
但这不代表新能源车出口增长会就此停滞。我国电车出海的核心底气,来自完整的三电产业链、智能化配套体系,退税只是锦上添花。产品本身的竞争力依旧存在,只是低价内卷这条路,会越来越难走。
海外贸易环境本身也在持续收紧,多国陆续出台进口电动车审查规则。主动下调退税率,在一定程度上减少海外发起反补贴调查的理由,降低贸易摩擦风险。
对于外贸从业者,接下来首要工作,是梳理手里的长期海外订单。很多海外订单报价早已锁定,退税缩减带来的成本缺口,需要和海外经销商协商分摊方式,提前锁定风险。
说到底,这次退税调整,是制造业出海进入新阶段的信号。新能源车、电子烟外贸,都要慢慢告别税收红利时代。能够长期站稳全球市场的企业,依靠的从来不是退税让利,而是实打实的产品竞争力。
参考信源:财政部税务总局公告2026年29号、新华社、财联社、证券时报。