跨国企业巨头总算摸清了一条世界上找不到第二份的新路子,从中国借来资金,再拿到世界各地去花。
(信源:新华社)
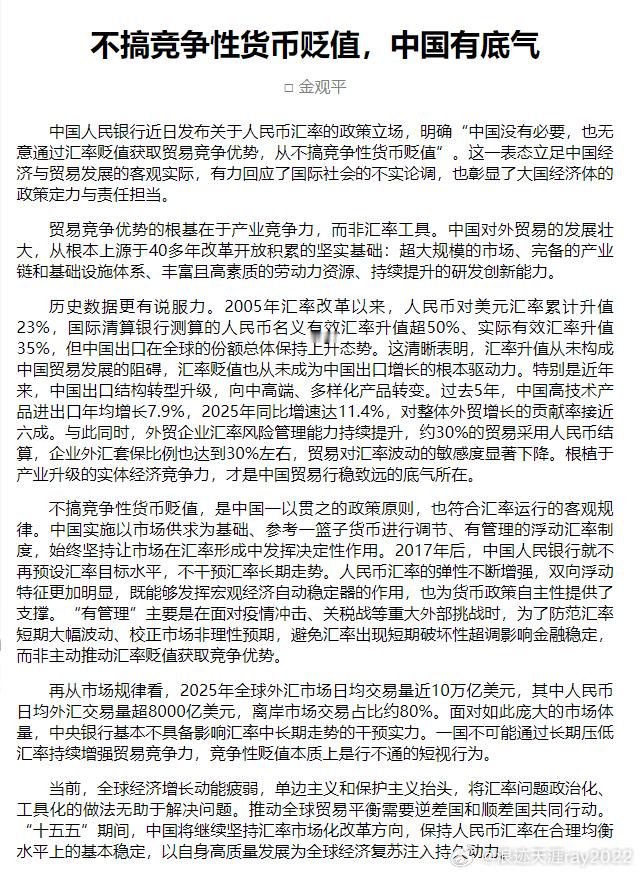
外资巨头把人民币融资接进了全球资金链,在中国筹钱,再按规则用于境外,2026年10月5日新华社报道,上半年熊猫债外资发行人募资占比首次超过中资,我认为这个变化值得关注,中国市场正更深入地参与全球企业的融资安排。
瑞银的账本很直观,8月27日它完成首笔熊猫债发行,规模20亿元人民币,期限五年,票面利率1.78%,认购倍数超过三倍,在我看来跨国金融机构选融资市场,成本和资金来源都要算,这笔发行就是人民币吸引力的具体体现。
按票面利率计算,这20亿元每年的票面利息约3560万元,同样本金的利率每提高一个百分点,一年就多出2000万元利息,我认为这笔账比笼统讨论外资态度更直观,对跨国企业来说,长期融资成本的变化,足以影响资金安排。
熊猫债说白了,就是境外机构在中国境内发行的人民币债券,这个市场从2005年亚洲开发银行、国际金融公司发行首批债券起步,走了二十多年,在我看来今天的热度有长期铺垫,规则、投资者和交易服务,都需要时间积累。
钱能不能拿到海外使用,也有明确规则,2022年公布、2023年1月起施行的资金管理通知,允许募集资金留在境内,也允许汇往境外,我认为这一步很关键,资金用途能适应全球经营,企业才更愿意把熊猫债纳入融资计划。
这种需求已经显现,10月9日财新转引彭博统计,今年发行的熊猫债中,超过40%明确将募集资金汇出境外使用,在我看来企业来华融资,再用于境外业务,说明人民币资金的吸引力开始超出中国境内业务本身。
除了利息,办事费用也在下降,中央结算公司宣布,2026年9月1日至2028年12月31日,全额免除熊猫债发行登记服务费,我认为这些改进很有价值,融资要反复做,手续和费用越便利,企业越可能从试水走向常态化发行。
当然企业算的是全部成本,借到人民币后如果要换成美元,还得考虑汇率变化、对冲费用和发行费用,有没有人民币收入覆盖还款,也会影响选择,所以我更看重资金用途与融资结构能否匹配,票息有吸引力,最终还要看完整账本。
再往深处看,人民币的吸引力与中国的产业和贸易网络相互支撑,可以把它理解为一张通向庞大商品市场的购物卡,企业拿到人民币,能够采购设备和工业品,在我看来货币有实在的使用场景,海外企业才更愿意长期使用。
人民币的用途也在扩展,境外机构可以按规则配置人民币债券、股票,发债机构还能通过外汇衍生品管理汇率风险,我认为贸易、融资和投资相互连接,才能让资金流转更顺畅,收到人民币之后,有地方花,也有渠道安排资产和负债。
储备货币功能同样已有基础,人民币从2016年10月1日起进入国际货币基金组织特别提款权货币篮子,中国银行2026年发布的白皮书也介绍,其境外机构在58个国家和地区开办人民币业务,在我看来服务网络越完善,跨境使用越方便。
所以我认为在中国借钱、去全球使用,更值得看的是人民币从收付款工具向全球融资选择延伸,外资获得资金,中国市场扩大服务范围,人民币增加使用场景,能否走得稳,要看真实需求、偿债能力和规则执行,国际化就是这样在一笔笔业务里积累。
对于这件事你怎么看?欢迎在评论区留言讨论,说出您的想法!