俄方先扛不住了?中俄500亿方气谈刚改名就踩刹车,普京亲手删了2030投产表,所有人都以为欧洲断供后中国得硬接,结果中方咬死走远东,单价直接从260砍到130!
俄罗斯那边刚把"西伯利亚力量2号"改名叫"贝加尔力量",转头就把这条管线2030年前投产的硬指标,从2027年预算草案里删掉了。
这是2026年4月俄方经济预测草案里白纸黑字的内容。
规划了二十年的西线气,年输气能力500亿立方米,合同期三十年,现在连个明确时间表都没了。
9月2日东方经济论坛上,俄能源部长齐维廖夫亲口宣布改名。
外界一开始以为这是俄方换个名头重启谈判,可两个月过去,商务条款上一条都没签下来。
卡住的地方就两个,价格和路线。
俄方咬死要参照"西伯利亚力量1号"的老价格,每千立方米250到260美元。
这是俄气总裁米勒的态度,也是几轮谈下来的底线。
中方开出来的目标价,南华早报9月份曝过光,大约每千立方米120到130美元。
两边数字摆在一起,差了整整一倍。
俄罗斯当然觉得冤。
他们给欧洲老客户的报价,2026年非独联体市场均价是562美元每千立方米。
中国这个价已经打了对折还拐弯,俄气内部有人觉得中方在压他们补贴国内气价。
可中方的账不是这么算的。
2025年东线"西伯利亚力量1号"实际输气388亿立方米,已经超过合同约定规模。
俄气现在是中国最大的管道气来源,2025年到货均价240.3美元,2026年预算估的是247.9美元。
东线已经把北方市场喂得差不多了。
西线再接500亿方,价格压不下来,国内城燃企业根本消化不了。
上海石油天然气交易中心9月份全国平均气价3块8毛一方,跟俄方报价之间隔着一大截。
更关键的是路线。
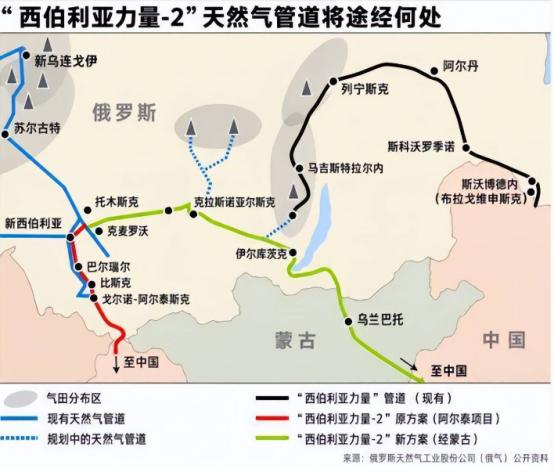
俄方这二十年死活要走蒙古,理由是缩短距离、压低成本。
管线在蒙古境内那段叫"东方联盟",全长960多公里,乌兰巴托还等着收过境费。
中方的态度从一开始就很硬:只负责中国境内口岸段的建设和运营,境外那段跟蒙古那段,俄方自己想办法。
多一个过境国就多一份变数。
蒙古政局一变,或者外部势力一插手,加价、断供、停运,什么情况都可能出。
中方不愿意把能源安全绑在第三方的地面上。
所以最新的动向是,中方已经倾向于绕开蒙古,直接从远东线路接进来。
这条路虽然长一点、冻土层厚一点,但气从俄方境内直接进黑龙江,不经过任何第三国。
俄方这下就被动了。
欧洲那边一年1500亿立方米的老市场已经堵死,土耳其溪剩一点残量根本填不上。
亚马尔的气往东走,要么走蒙古让乌兰巴托抽成,要么走远东绕远路,两条路成本都下不来。
这就是为什么俄方先把投产时间表删了。
不是项目黄了,是莫斯科终于承认,按原来那个价、原来那条线,短期签不下来。
外界一开始普遍觉得,俄罗斯被欧洲踢出来以后,中国是唯一能接盘的大买家,俄方得求着我们。
可现实是,中国手里的牌比想象中多。
东线已经满负荷跑,LNG进口来源分散在澳大利亚、卡塔尔、马来西亚、美国,海上通道根本不缺货。
国内页岩气、煤制气这几年也在往上顶。
俄罗斯不是唯一选项。
所以中方稳得住。
价格不到位,路线不安全,这个字就不签。
回过头看这一轮博弈,真正的信号不是"俄罗斯降价了",而是卖方市场彻底翻了个个儿。
过去二十年,俄罗斯捏着欧洲市场,对中国报价硬气,是因为觉得中国缺气。
现在欧洲这扇门关上了,俄罗斯的气只能往东找出口,议价权一夜之间换了手。
蒙古也被架在半空。
原本指望靠960公里过境段收一笔长期过路费,结果中方一句绕开,乌兰巴托的算盘直接落空。
这单生意最后会不会签、什么时候签、签成什么价,没人能打包票。
但有一点很清楚:着急的那一方,已经从谈判桌的这边,换到了对面。