华为重回第二:手机市场正在变成一场两个人的游戏
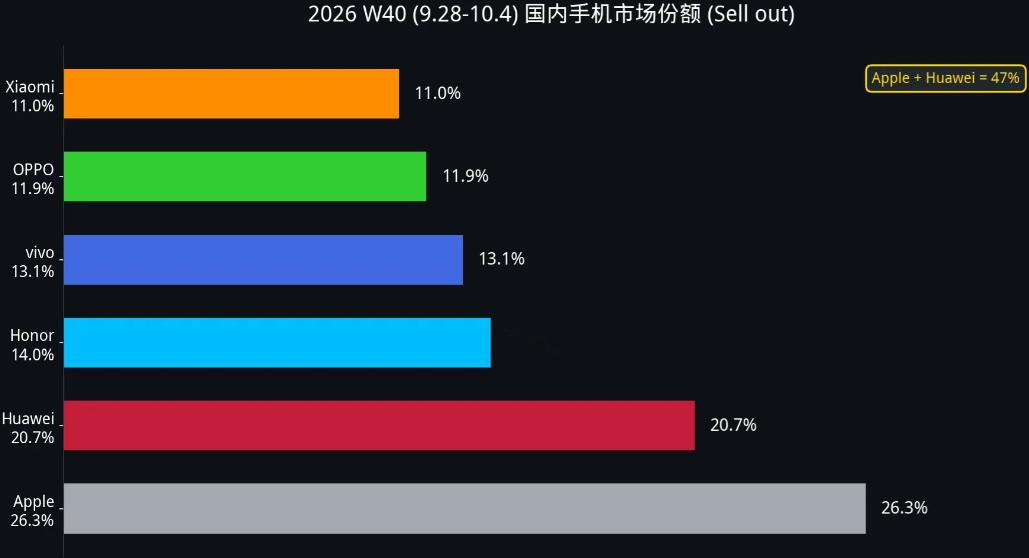
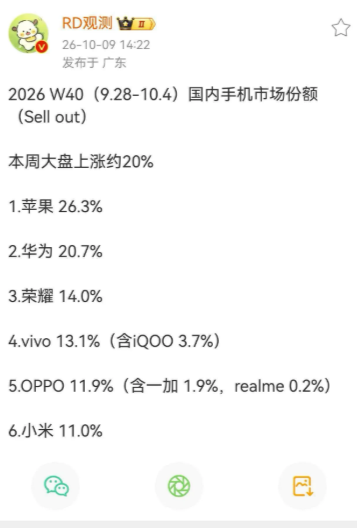
华为以20.7%的份额重回国内第二,表面是Mate 90卖得好,实际上是中国手机市场正在加速向"苹果+华为"的双寡头格局坍缩。
但这个说法有个陷阱。先看数据,2026年一季度华为出货1390万台拿第一,苹果1310万台排第二,差距只有80万台。到了二季度,Counterpoint的数据显示华为份额冲到23%,苹果18%,两家加起来已经占了41%。再到10月初这一周,苹果26.3%,华为20.7%,排名第三的荣耀只有14%。华为跟第三名的差距是6.7个百分点,苹果跟第二名的差距是5.6个百分点。头两名跟后面的人之间,确实在拉开距离。
看另一组数据会更清楚。截至2026年6月,华为活跃设备2.76亿台,苹果2.68亿台,排第三的OPPO只有2.33亿台。OPPO跟前两名的差距是三四千万台级别。更关键的是华为和苹果虽然同比都有回落,但vivo和小米在增长。腰部品牌不是在萎缩,是在慢慢往上爬。说双寡头,其实头部和腰部之间的差距还没大到不可逾越。
真正把这盘棋搅动的是存储涨价。2026年一季度DRAM合约价涨了九成,NAND Flash涨了五六成。同样面对成本暴涨,各家应对方式彻底分化了。华为和苹果选择了不涨价,Mate 80标准版起售价4699元,比上一代还低,苹果iPhone 17保持原价还叠加国补优惠。其他厂商的选择完全相反。OPPO、vivo、小米、荣耀先后官宣涨价。小米最激进,一季度出货直接掉了35%,主动把低端机型砍掉。
结果就是,华为和苹果趁着成本危机扩大了份额,其他厂商在用涨价保利润、用减少出货保生存。这不是简单的品牌力强弱,是利润率结构决定的。华为和苹果主营中高端,利润空间厚,扛得住成本冲击。
但华为的麻烦没那么容易解决。它超过一半的销量集中在高端机型,Mate 90系列首销27万台里Pro和Pro Max占了七成。中低端要靠畅享和nova系列撑,而这些价位段恰恰是存储涨价冲击最狠的地方。苹果也一样,iPhone 17基础版能卡进国补范围,但整体均价在往上走。
再算一笔更大的账。2026年全年中国手机市场预计下滑约10%。蛋糕在缩小。华为和苹果拿走更多份额,意味着其他人分到的更少。但这个“其他人”不是铁板一块。OPPO和vivo的份额在16%左右胶着,小米在12%到15%之间波动,荣耀在11%上下。这几家之间的竞争烈度,一点不比跟华为苹果的竞争低。
真正的隐患在于创新动力。两家独大的格局一旦固化,华为和苹果都缺乏把最新技术下放到中低端产品的冲动。旗舰机型的芯片和影像技术在高端市场赚够了利润,就没有动力往两千元价位段倾斜。这对消费者来说不是好事。
AI可能会打破这个僵局。2026年所有厂商都在押注端侧AI智能体,谁先做出真正好用的AI功能,谁就有机会重新洗牌。但AI研发需要烧钱,烧钱需要利润,利润又集中在高端机型上。这又回到了同样的死循环。
华为重回第二不假,Mate 90卖得好也不假。但手机市场不是变成两个人的游戏,是变成了两个人坐庄、其他人在旁边抢筹码的游戏。庄家的位置也不是铁打的。存储涨价周期总有结束的一天,到那时候,谁的产品能打动消费者,谁的价格能让人掏钱包,才是真正见分晓的时候。