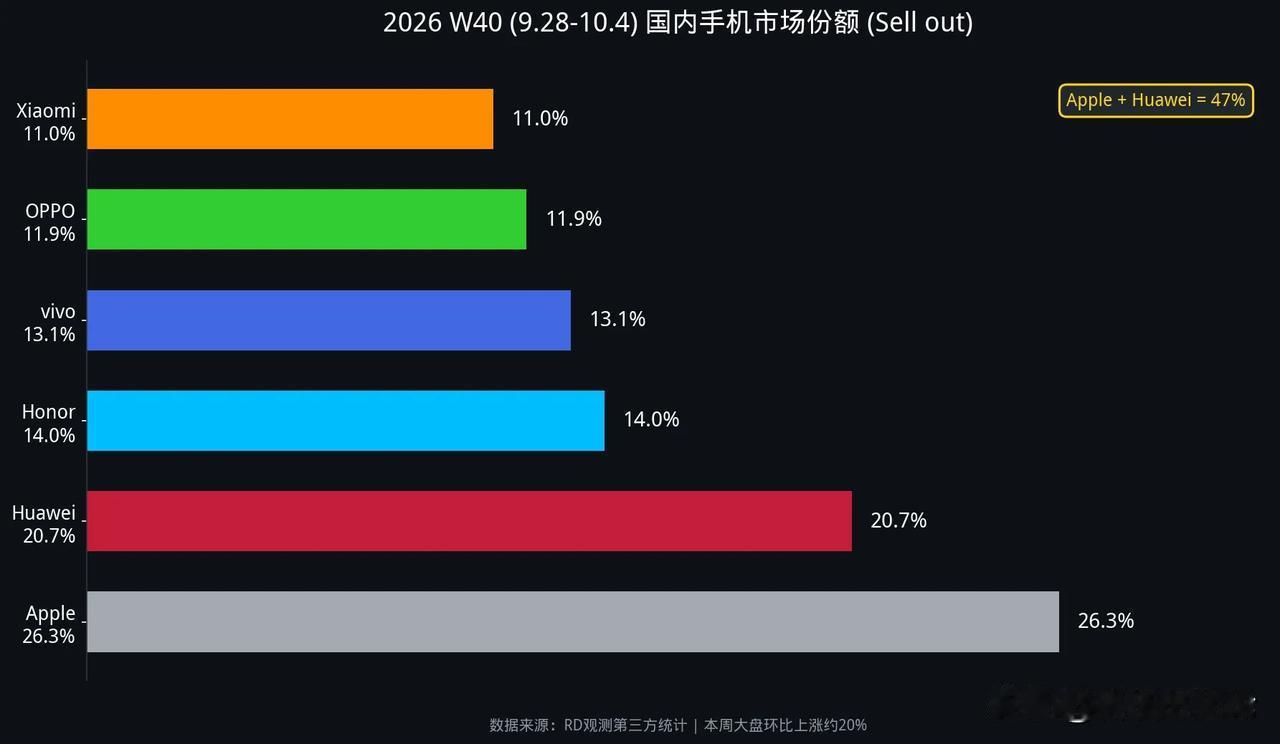
华为手机重新杀回国内第二的位置,这个信号远比表面看起来要更加耐人寻味。最新数据显示,华为以20.7%的市场份额夺回了榜眼席位,乍一看似乎是Mate 90系列销售火爆带来的直接成果,可如果只把目光停留在单款机型的成功上,那就完全错过了背后正在发生的结构性变化。真正值得关注的,是中国手机市场正在以肉眼可见的速度,向“苹果+华为”的双寡头格局急速坍缩。
先来看一组令人心惊的数字。W40周,大盘整体上涨了20%,而华为的份额从18.1%直接跳升到20.7%,一周之内暴涨37.2%。这个增速放在任何一个行业里都堪称恐怖。苹果虽然从之前的高位回落到了26.3%,但两家加起来已经拿走了47%的份额——差不多是整个市场的半壁江山。这意味着什么?意味着剩下的53%要分给荣耀、vivo、OPPO、小米这四家厂商,平均下来每家只能拿到13%左右。注意,这13%还是平均值,实际情况是有人多有人少,有人吃肉有人喝汤。
最刺眼的莫过于小米的表现。W39周小米还有14.9%的份额,到了W40周直接跌到11%,不升反降,成为前六名中唯一出现下滑的品牌。在整体大盘上涨20%的背景下逆势下跌,这已经不是“表现不佳”能形容的了,而是被竞争对手实实在在抢走了地盘。荣耀倒是抓住了一波机会,凭借Magic9系列一周卖出20万台的成绩,份额从10.5%猛冲到14%,看起来风光无限。但仔细一想,荣耀这波增长本质上还是在苹果和华为的夹缝里抢到了一口饭吃,这种增长能不能持续,要打一个大大的问号。至于vivo和OPPO,表现得不温不火,涨幅甚至跑输了大盘,在双寡头格局加速形成的当口,这种“稳”其实是一种危险的信号。
那么问题来了,为什么会出现这种强者愈强、弱者愈弱的局面?这背后有一条铁律在起作用。手机市场早已从增量时代进入了存量时代,用户换机周期不断拉长,以前可能一年一换,现在两年甚至三年才换一次。每一次掏钱,消费者都变得无比谨慎,只愿意买“最放心”的品牌。高端用户眼里只有苹果和华为,中端用户在“差不多”的几个选项之间反复犹豫。这就像当年汽车市场的BBA效应——奔驰、宝马、奥迪一旦在消费者心智中确立了豪华品牌的地位,后面的故事就只剩下马太效应了。品牌一旦立住,资源、渠道、用户口碑都会自动向头部集中,后来者想要翻盘,难度呈指数级上升。
而华为手里其实还捏着一张底牌没有完全打完——鸿蒙。9000万台设备、45万个应用、1100万开发者,这三个数字放在一起,意味着鸿蒙已经从当初“依附安卓”的备胎,走向了“自立门户”的独立生态。操作系统的独立,才是华为手机业务真正的护城河。因为芯片可以追赶,摄像头可以堆料,屏幕可以采购,但操作系统生态的建立需要时间、需要开发者、需要用户规模,这些东西一旦成型,壁垒远比硬件参数要坚固得多。反过来看其他国产厂商,芯片靠高通、系统靠安卓、生态靠谷歌,每一步都在别人的棋盘上落子,每一步都受制于人。你可以把硬件做得漂亮,把价格压得有竞争力,但底层规则不是你来定的。
所以,手机市场的游戏规则已经彻底变了。以前是百花齐放,大家都有饭吃;现在是只剩两种玩家——要么做规则的制定者,要么做规则的遵守者。苹果和华为属于前者,它们有自己的芯片、自己的系统、自己的生态闭环。其他厂商属于后者,它们只能在别人搭好的舞台上表演,舞台什么时候拆、灯光什么时候灭,自己说了不算。而最残酷的是,中间地带正在消失。那些既没有能力制定规则、又不甘心只做遵守者的品牌,生存空间会被越挤越窄。华为重回第二只是一个开始,接下来我们会看到这个市场从“一超多强”加速演变成“双寡头+若干配角”的格局。对于消费者来说,选择看似还很多,但实际上真正能进入决赛圈的品牌,已经越来越少了。华为9030 华为了解