药明康德涨到157元,基本面没话说,但多空分歧其实才刚刚开始
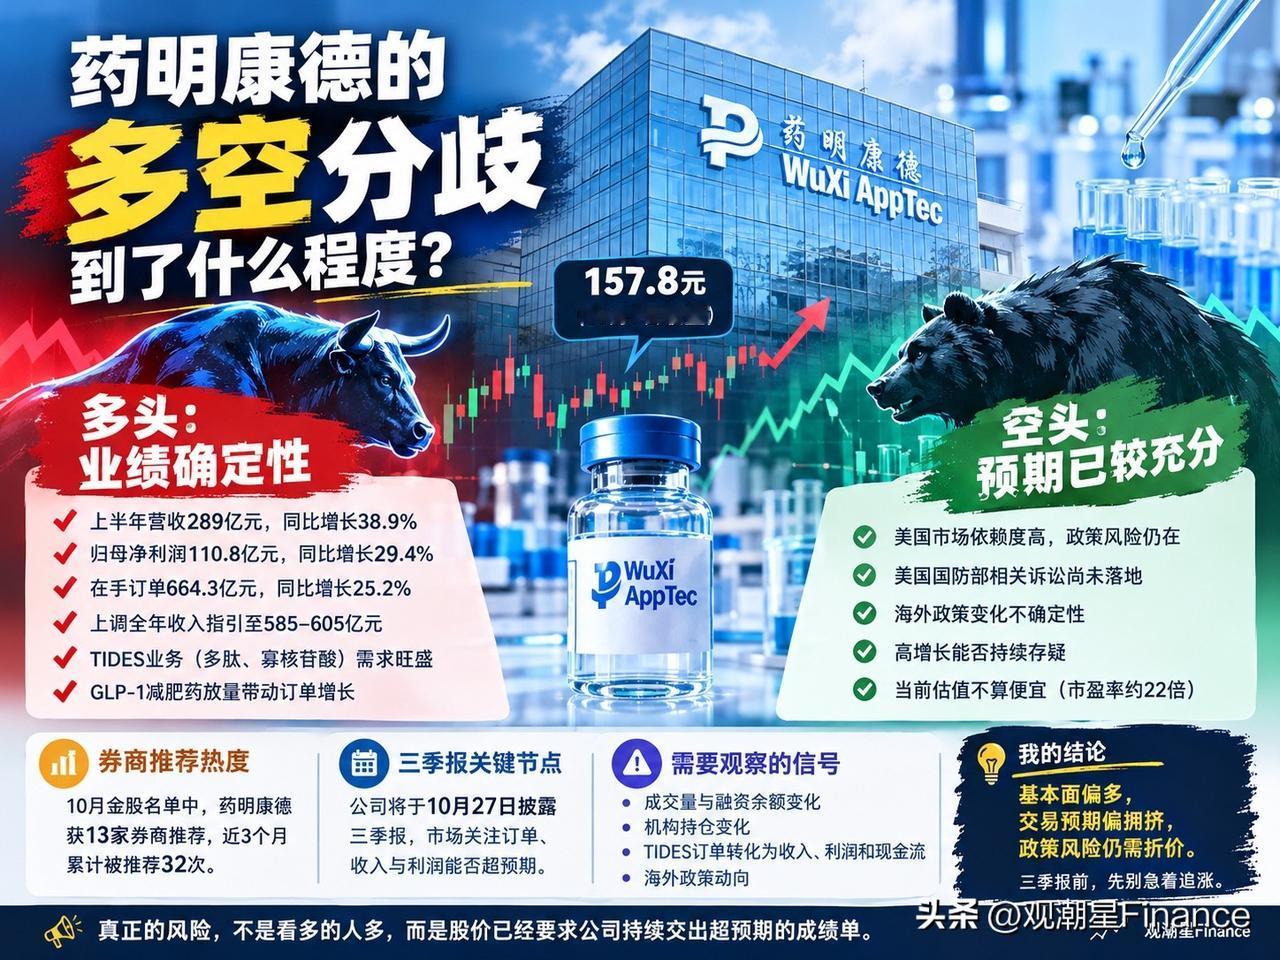
药明康德最近成了券商金股的常客,10月份有13家券商推荐,最近3个月累计被推荐了32次,股价也到了157.8元附近。
但是,券商推荐多,不等于市场上所有人都在买入。月度金股反映的只是研究机构的配置偏好,并不代表真实的资金买盘力量。
说白了,现在的分歧已经不在于公司好不好,而是多头相信业绩能继续兑现,空头担心利好已经全写在股价里了。
一、多头看业绩,空头看风险
多头的底气非常足。看看今年上半年的财报,营收289亿元,同比增长38.9%;归母净利润110.8亿元,同比增长29.4%;手里的持续经营订单有664.3亿元,同比增长25.2%。公司甚至还上调了全年的收入指引。这份成绩单挑不出毛病。
但是,空头担心的也不是公司业绩,而是外部的不确定性。美国市场的依赖度、1260H清单相关的法律诉讼还没有最终判决,海外政策风吹草动都会影响情绪。公司经营好和外部有风险,这两件事在现阶段完全可以同时存在。
二、多空交锋的四个核心问题
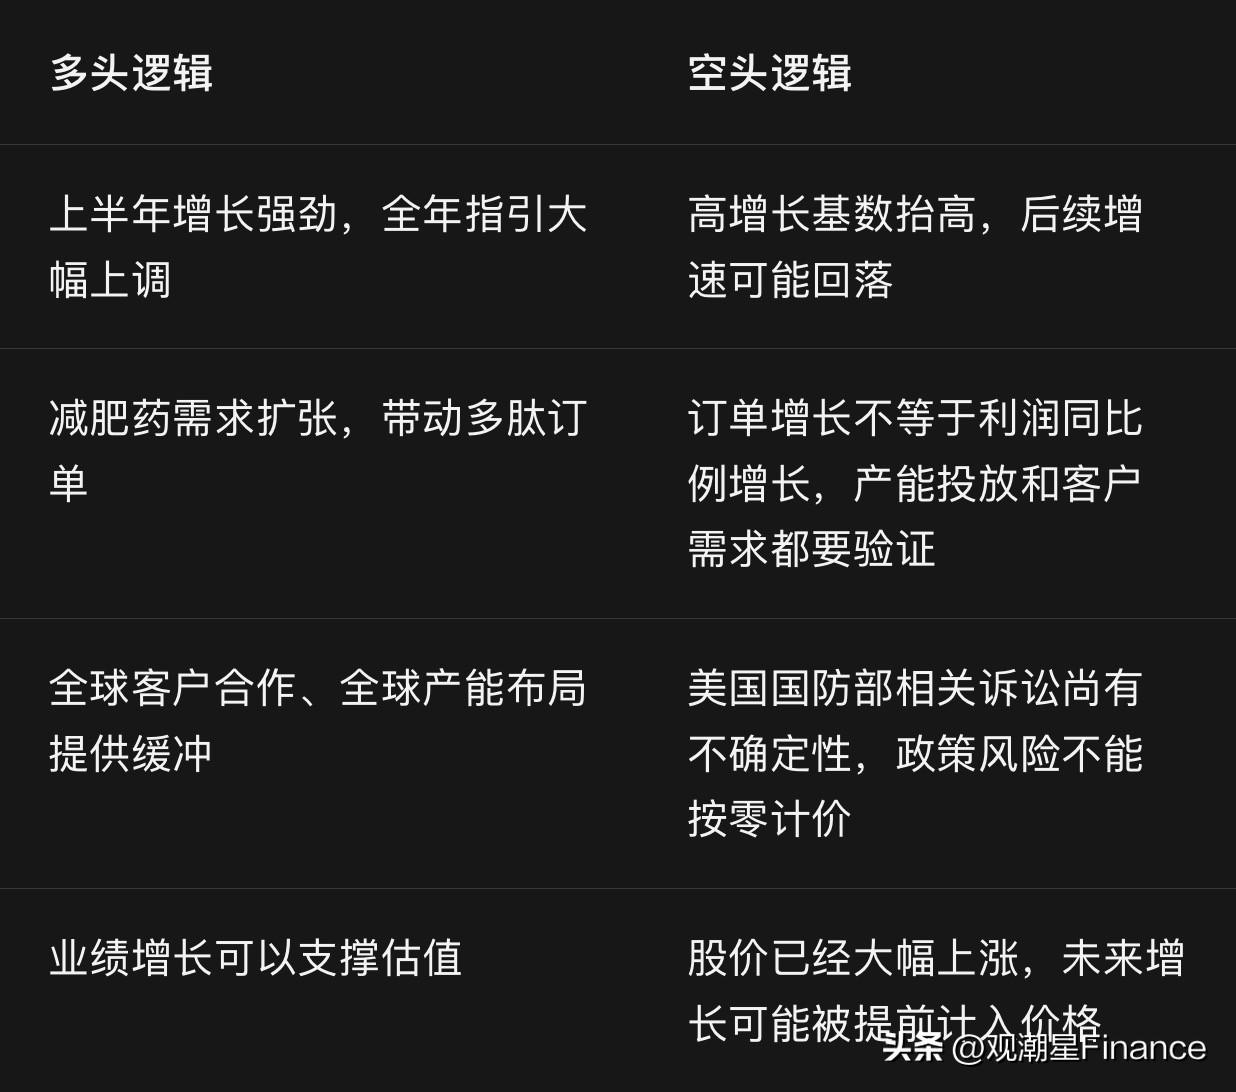
1. 业绩增长的持续性:上半年增长快,但基数被抬高了,后面的增速大概率会慢下来。
2. 减肥药和TIDES业务:多肽订单确实在扩张,但订单增长不等于利润同比例暴涨,产能和客户需求还要看后续兑现。
3. 美国政策风险:虽然临时有缓冲,但诉讼没落地,政策风险不能当成零来计算。
4. 当前估值:157元的价格,到底是业绩能够稳稳撑住,还是把未来的增长提前透支了?
说到底,大家争的不是药明康德是不是好公司,而是这个价格到底贵不贵。
三、三季报前后的三种剧本
面对这个位置,接下来盯着三季报的实际数据就行,主要看三种可能:
情形A:业绩继续超预期。第三季度的收入和利润彻底把全年585亿到605亿元的指引坐实,股价放量突破前期高位,上涨空间才能打开。
情形B:业绩不错,但只是符合预期。这是最需要防范的情况。高共识的股票一旦缺少新利好,往往就会因为没有惊喜而震荡回撤。
情形C:业绩低于预期或者政策面升级。如果订单增速或盈利能力变差,估值和业绩双杀,回撤风险就会明显加大。
四、我的看法
药明康德目前就是一只基本面很强、但市场预期很挤、政策风险还需要打折计算的股票。
别看到13家券商推荐就盲目去追高,也别因为股价涨得多就硬说它马上要见顶。
判断的顺序很简单:先看三季报能不能支撑全年指引,再看TIDES订单能不能实打实转化为现金流,最后看股价对业绩的真实反应。如果业绩超预期但股价不涨,说明市场可能已经提前透支了。
真正需要警惕的,不是看多的人多,而是现在的股价已经要求公司不断交出满分答卷,一旦成绩单只是及格,压力就会立刻显现出来。