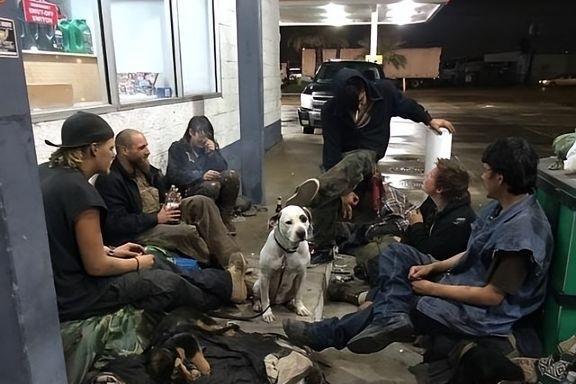
破产就是坠落?为什么说美国人一旦破产,基本就没机会翻身?一位居住美国10多年的朋友告诉我,美国的街头的流浪汉,可不全是穷人,他们反而更多的是中产阶级,甚至是曾经的成功人士,破产了才变成流浪汉的,可为什么他们破产后不能重新打拼呢?高债务与信用机制把中产推入死循环,美国制度缺陷暴露无遗。
在美国,拥有房产、汽车和稳定职业,并不意味着一个家庭拥有足够的抗风险能力。有些人年收入不低,银行账户里的积蓄却十分有限,工资到账后,房贷、保险、汽车分期和信用卡账单便要陆续支付。
一位在美国生活十多年的朋友曾谈到,当地部分流浪汉过去也有正式工作,有些甚至经营过企业。街头无家可归者的经历各不相同,但中产阶级因经济困难失去住房的现象,确实值得关注。
为什么美国人一旦破产,重新打拼就可能异常艰难?问题不只是欠了多少钱,而是美国的债务制度与信用机制,将个人生活的许多环节捆绑在了一起。
美国联邦储备委员会2026年5月13日公布的家庭经济状况调查显示,面对400美元的突发支出,只有63%的成年人表示能够使用现金、储蓄或者下期全额偿还的信用卡支付,另有12%的人表示无论通过什么方式都无法承担。
400美元尚且让部分家庭难以应付,如果遭遇失业、重大疾病或者长期收入下降,原有的财务平衡便可能迅速打破。
美国中产阶级的脆弱之处,恰恰在于不少家庭的正常生活建立在持续收入和长期负债之上。房屋可以分期购买,汽车能够贷款使用,教育费用也能通过借贷解决,但这些便利都有一个前提,就是借款人必须持续具备还款能力。
一旦收入中断,过去积累的资产未必能够及时变现,每个月需要偿还的账单却不会自动停止。
美国法律为债务人设置了破产保护程序,其中第七章主要处理非豁免资产清算,第十三章允许符合条件、拥有固定收入的人制定通常为三至五年的偿债计划。
法律能够帮助处理部分债务,却无法保证破产者立即恢复原有生活。
美国消费者金融保护局明确指出,破产信息最长可以在信用报告中保留十年。即使部分债务已经依法免除,相关记录仍可能影响后续融资条件。
这种影响并不局限于银行。
在美国,信用记录与租赁住房、申请贷款、购买部分金融服务存在密切联系。破产者重新租房时,可能遇到更高的押金要求,也可能因为信用审查而失去部分租赁机会。
对于曾经拥有住房的中产家庭而言,失去房产之后,还要面对租金持续支出。如果重新就业需要搬迁,租房成本又会成为另一道门槛。
更现实的问题是,一些原本用于维持工作的条件也需要资金支持。汽车贷款无法继续偿还,车辆可能被收回;没有稳定交通工具,通勤范围随之受到限制;收入不稳定,又使重新申请贷款更加困难。
美国的信用机制原本用于评估借款风险,但当金融信用成为获取日常服务的重要依据时,经济失败带来的影响就可能持续扩大。
医疗负担则进一步增加了这种风险。
美国联邦储备委员会2026年5月13日公布的报告还显示,26%的成年人在此前一年因费用问题放弃过部分医疗服务,21%的人经历过重大意外医疗支出。
美国医疗保障由不同类型的公共保险和商业保险组成,即使拥有保险,也可能承担免赔额及其他自付费用。
当疾病导致收入减少,又产生额外医疗支出时,家庭便可能同时承受两方面的经济压力。
债务清理并非彻底清零,生活成本却还在继续增加。
美国住房与城市发展部2024年12月27日发布的报告显示,2024年1月的一次统计中,全美约有77.15万人处于无家可归状态。庞大的住房困难群体,也说明高房价、高租金和经济保障不足造成的社会压力。
破产与无家可归并不存在必然联系,但对于已经失去住房、积蓄和稳定收入的人而言,重新进入正常生活轨道,需要同时解决就业、住所和资金等问题。
美国并非没有社会救助和破产保护制度,真正值得审视的是,当一个家庭连续遭遇经济冲击时,现有保障能否及时阻止生活水平持续下降。
高债务让部分中产缺少缓冲空间,信用记录又可能延长经济失败的影响,住房和医疗成本不断消耗重新积累的收入。
这些因素相互叠加,正是美国社会中部分破产者难以翻身的重要原因。
一个人可以通过法律结束部分债务,却未必能够同步恢复资产、职业和生活条件。对于缺少家庭资源与稳定收入的人来说,重新积累财富可能需要多年。
美国制度面临的深层问题,也正在于此:市场可以按照合同追索债务,但普通家庭遭遇重大经济变故之后,重建生活的成本究竟由谁承担?
当高债务与信用机制不断增加失败者重新起步的难度,所谓个人奋斗,就不能独自解决所有问题。