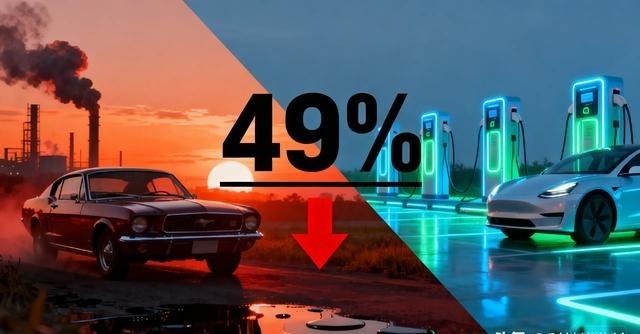
燃油车跌破50%,一个百年帝国的黄昏已至!全球纯汽油车销量占比首次跌破50%,汽车百年史上第一次,燃油时代正式终结。五年时间,份额从73%跌到49%,跌掉24个百分点。
汽车行业正在经历一场百年未见的重大转折。2026年10月,全球汽车市场公布的一组数据引起广泛关注:曾经占据绝对优势的纯汽油汽车,如今已经失去新车市场的半数份额。从2021年的73%下降至2026年上半年的49%,短短五年,传统汽车产业建立的市场格局发生了根本变化。
10月2日,日本经济新闻援引汽车研究机构Mobility Global的数据指出,今年1月至6月,全球纯汽油车型累计销售2025万辆,同比减少10%。同期全球汽车市场整体销量下降约5%,意味着纯汽油车的下滑速度达到市场平均水平的两倍。这不是某个国家的短期波动,而是全球汽车消费结构正在发生变化的重要信号。
更值得注意的是,纯汽油车的全球市场份额在2025年同期还有52%,一年之后便下降至49%。仅仅三个点的变化,却意味着汽车工业跨过了一条历史分界线。自20世纪20年代汽车进入大规模普及阶段以来,传统汽油动力长期占据主导位置,如今第一次在全球半年新车销售统计中跌破五成。
回顾汽车工业的发展历程,内燃机曾经是推动现代交通发展的核心技术。进入21世纪,汽车制造技术逐渐成熟,传统动力系统面临新的挑战。与此同时,动力电池、电机和电控技术持续发展,使汽车产业开始探索另一条技术路线。消费者购买汽车时,考虑的不再只是排量、马力和油耗,还包括补能便利性、智能化水平及长期使用费用。
2021年成为这一轮产业变化的重要起点。当时全球纯汽油车仍占据73%的新车市场,电动汽车虽然发展迅速,但整体规模尚不足以改变传统格局。此后几年,动力电池生产规模不断扩大,电动汽车产品种类持续增加,汽车企业在新平台、新工厂和供应链建设方面投入大量资金。
国际能源署公布的《2026年全球电动汽车展望》提供了另一组重要数据:2025年全球电动汽车销量超过2000万辆,占新车销量约四分之一。与2024年相比,销量增长约20%。这里的电动汽车包括纯电动和插电式混合动力车型,说明汽车电气化已经进入规模化发展阶段。
2026年,国际能源市场的剧烈变化又加快了这一进程。中东局势持续紧张,石油运输面临不确定性,国际油价和多个国家的汽油零售价格明显上涨。日本汽油零售价一度达到每升190.8日元,创下历史新高;美国汽油价格自冲突爆发以来累计涨幅超过42%;欧盟8月个人交通燃油价格同比上涨23.8%。对于需要频繁驾驶的消费者而言,燃油费用直接影响家庭开支。
这也解释了为什么纯汽油车在今年上半年出现明显下滑。按照Mobility Global的统计,中国市场纯汽油车销量同比下降26%,欧洲下降13%。两个重要汽车市场同时出现结构性变化,说明传统汽油动力的市场优势正在减弱。
中国汽车制造商近年来在动力电池、电驱系统、整车平台和智能座舱方面形成了较为完整的产业体系。规模化生产与产业链协作,使新能源汽车拥有更丰富的价格选择,也为国际汽车市场提供了新的竞争力量。
欧洲市场同样出现值得关注的变化。2026年上半年,欧洲纯电动车销量达到181万辆,同比增长32%。东南亚纯电动车销量达到35万辆,增幅高达81%;大洋洲销量约11万辆,较上年同期增长一倍以上。这些数字说明,电动汽车的增长已经不再局限于少数主要市场。
不过,真正改变汽车行业竞争格局的,并不只有纯电动车。2026年上半年,全球普通混合动力汽车销量达到727万辆,同比增长10%,市场份额约18%。同期纯电动车销量687万辆,占比17%。混合动力汽车仍然使用汽油发动机,却通过电机辅助降低油耗,为尚未全面转向纯电动车的消费者提供了另一种选择。
因此,49%这项历史数据的准确含义,是不带混合动力系统的纯汽油车型失去了市场多数地位,并非所有使用燃油发动机的汽车已经退出市场。燃油动力不会在一夜之间消失,但纯汽油车长期独占主导地位的时代已经结束。
对于传统汽车制造商而言,这场变化带来的压力远远超过销量本身。过去,一家企业可以依靠成熟发动机技术、庞大的零部件供应体系和长期积累的品牌影响力维持竞争优势。如今,汽车企业必须同时掌握电池管理、电子电气架构、智能驾驶辅助和软件升级等能力。
产业链也随之发生调整。发动机、排气系统和传统变速箱供应商需要寻找新的增长方向,动力电池、功率半导体、电机以及充电设备企业获得更多发展机会。汽车制造业的竞争正在从单一整车产品延伸到能源、材料、芯片和数字技术等多个领域。
从73%到49%,表面上是24个百分点的减少,背后却是一百多年汽车产业竞争规则的重大改变。纯汽油车失去全球新车市场多数份额,标志着传统动力独占优势的历史阶段正式落幕。汽车工业并没有停止前进,而是进入多种动力技术共同竞争的新时期。