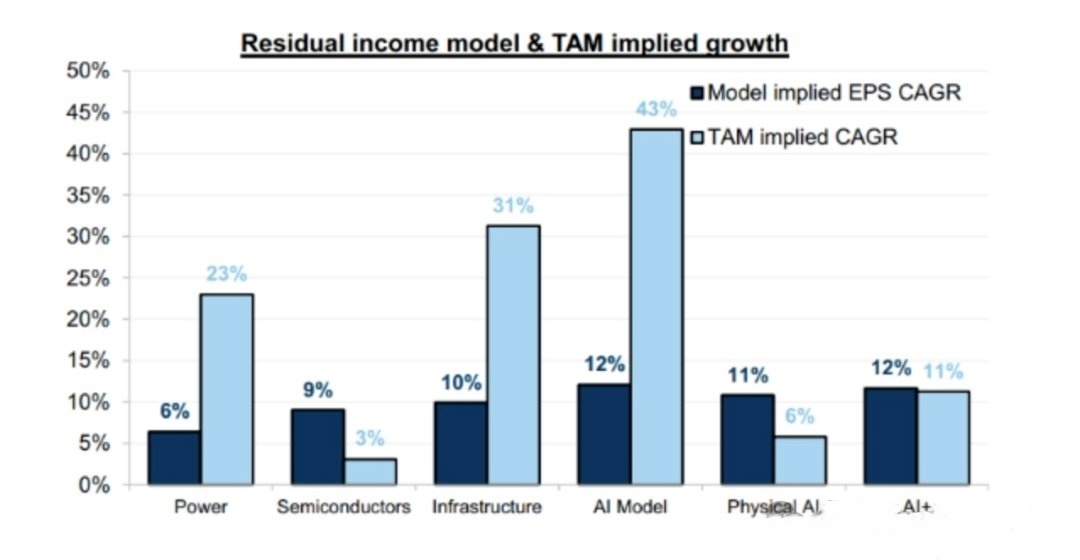
高盛认为,中国在人工智能价值链中的竞争优势被市场显著低估,尤其在电力、基础设施和AI模型领域,其潜在市场规模(TAM)所对应的年均复合增长率分别高达23%、31%和43%,远超当前股价所隐含的6%、10%和12%的增长预期。这种估值折价的背后,是中国在实现技术自主可控战略下,已在AI算力基础设施、电力供应及部分半导体环节形成了独特的比较优势,但资本市场尚未充分计价这些基本面因素。随着近期中国芯片出口激增、AI数据中心投资加速以及相关公司被纳入核心指数,资本正出现结构性再配置迹象,有望推动相关板块的价值重估。