历史性的拐点静悄悄地来了。
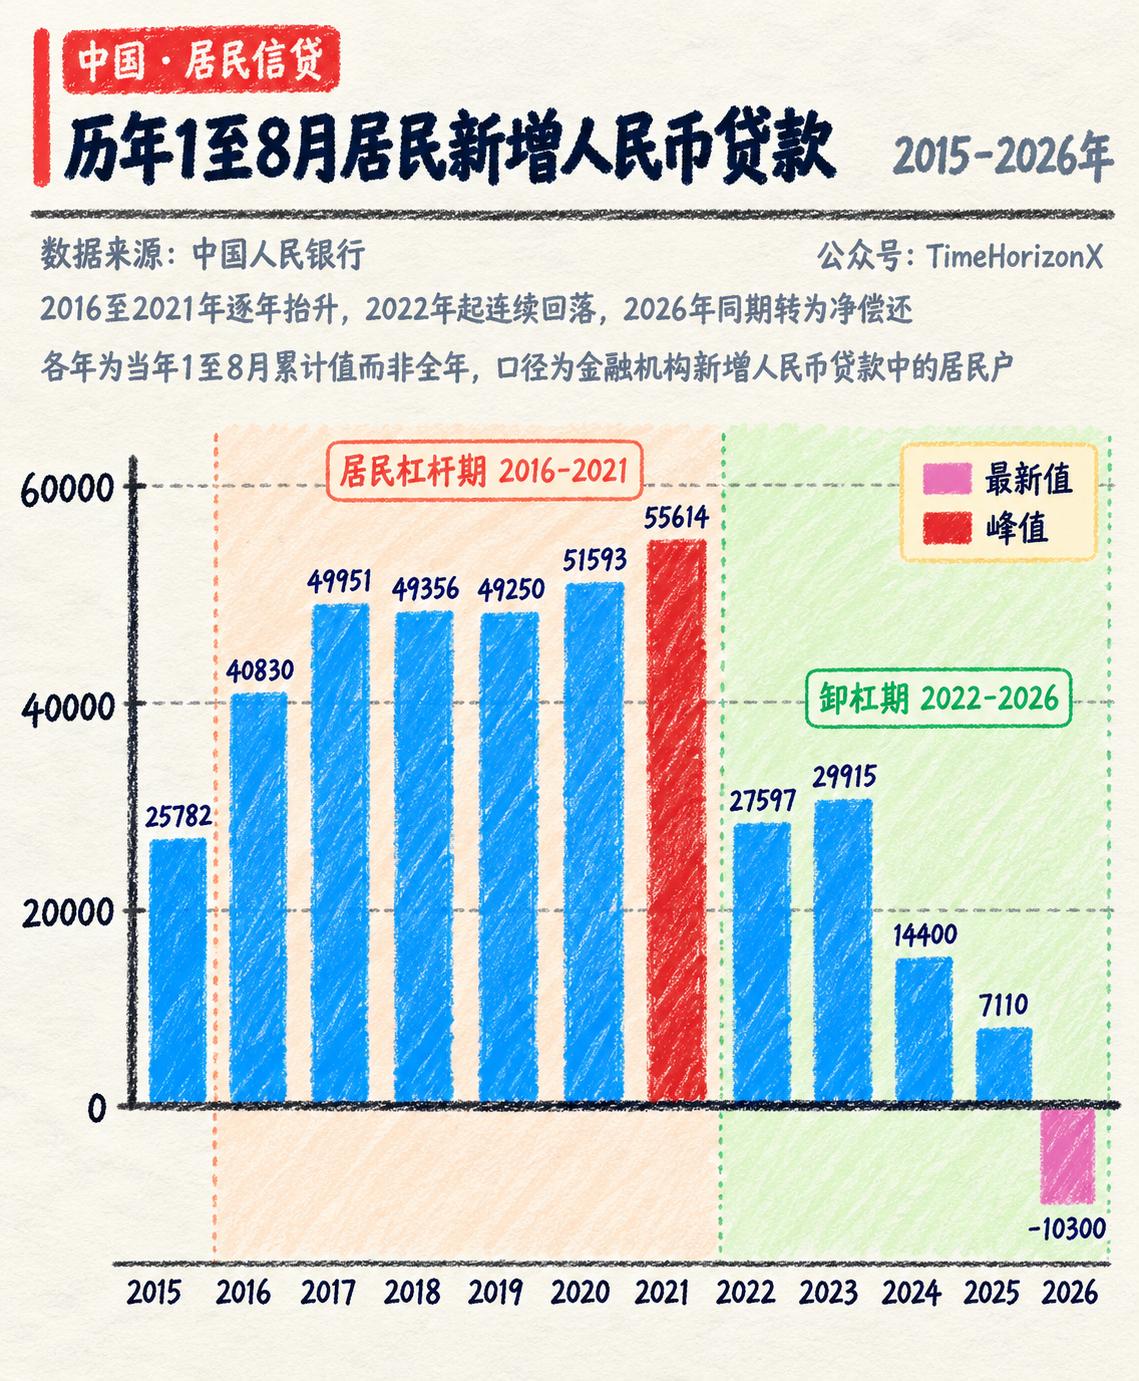
今年1至8月,国内居民新增人民币贷款直接跌到了负10300亿元,这是历年同期第一次由正转负!
对比去年同期的7110亿元,同比少增17410亿元;要是比起2021年同期55614亿元的巅峰时刻,落差更是高昂的6万多亿元。以前大家还在讨论少借点钱,现在老乡们直接摊牌:不借了,全拿去还债。
如果说过去几年所谓的卸鼎,还只是借钱速度放慢,从大口吃肉变成小口打嗝,那么今年则是真正切换到了实质性卸鼎的硬核模式。
还旧债的速度彻底盖过了借新债,居民部门首次踏入了净偿还的冰河期。
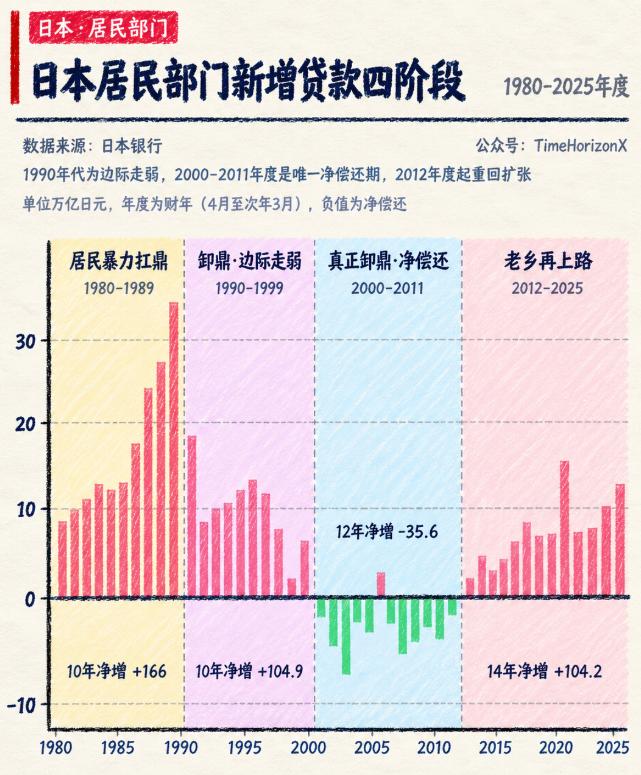
放眼邻国日本,他们当年从扛鼎到卸鼎经历了四个极其典型的阶段。
1)1980年代是暴力扛鼎期,泡沫经济巅峰,10年间居民部门狂拉166万亿日元负债;
2)1990年代泡沫破裂,进入边际走弱期,但令人意外的是,日本老乡居然又硬撑了10年,这10年里新增贷款依然是正的104.9万亿日元,只是借钱的步子放慢了;
3)真正的冰点在2000年到来,日本居民正式开启净偿还模式。在2000到2011年的12年里,有11年都在还债,累计净偿还35.6万亿日元;
4)直到2012年安倍经济学三支箭出炉,老乡们在默默还债十几年后,此后14年间净增104.2万亿日元,才终于重新上路。
看明白日本这个时间轴,最耐人寻味的地方就浮现出来了。 日本当年从泡沫破裂到居民部门真正进入净偿还,中间拉扯缓冲了整整10年。而我们从2021年峰值的5.56万亿到如今的负1.03万亿,只用了短短几年,几乎是跨过了长达十年的减速带,一脚油门直接踩进了狂还旧债的下半场。
这背后的深层洞见在于:现代老乡的资产负债表意识觉醒得太快了。
在信息高度对称的今天,大家看清宏观趋势后迅速达成了某种默契。
当资产增值预期消退,打工人的第一反应不再是加杠杆博一把,而是消灭一切确定性的负债成本。
房贷利率再降,也比不过把本金彻底还清带来的踏实感。以前买房叫上车,现在提前还贷叫赎身;以前是给银行打工,现在是给自己的安全感打工。
当亿万居民集体从杠杆勇士变身为还债大侠,社会资金的流动路径也就被彻底重构。日本用12年的净偿还洗净了泡沫时代的债务泥潭,换来了后来的轻装上阵。而当下的每一次提前还款,既是普通人对自我生活的防御性堡垒建造,也是一场极其深刻的资产负债表大扫除。
风浪越大鱼越贵,但只有船稳了才能走得远。当越来越多的人选择把月供转化为账户里的活期底气,这场悄无声息的债务出清,终将成为一个时代最真实的注脚。