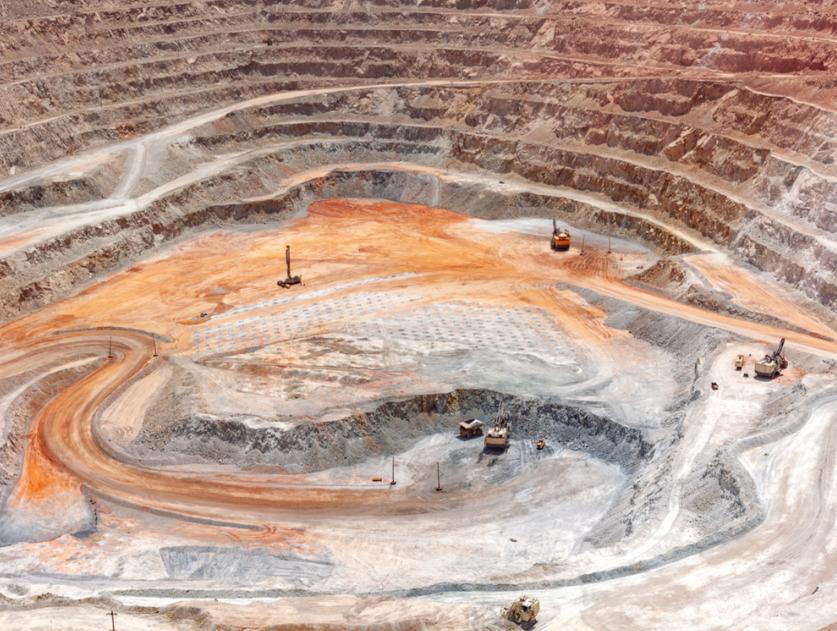
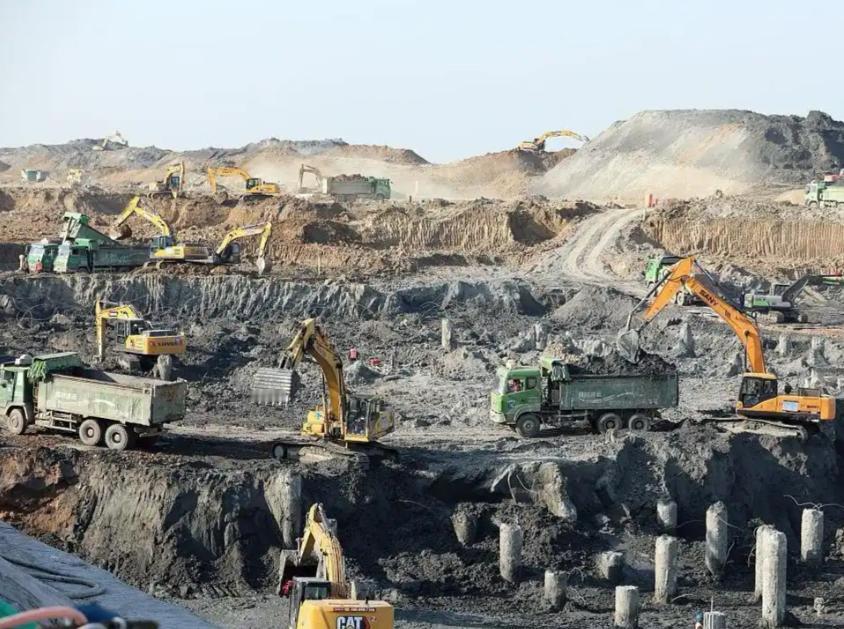
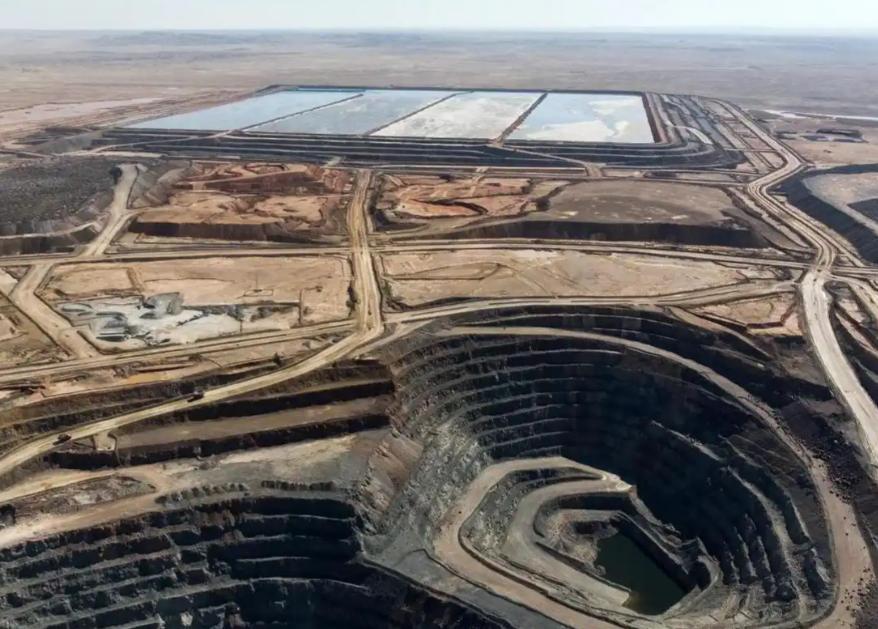
稀土挖出来就能卖钱,为什么蒙古国连运费都赚不回来?“稀土”这个名字是历史上最大的营销事故之一。它既不“稀”,也不“土”,就连最稀缺的重稀土元素,也比金、银富集得多。所以,问题从来不在于“有没有”,而在于“它们厮混在一起”。
17种稀土元素的化学性质相似到令人绝望:离子半径相差只有零点零几纳米,在溶液里,长得都跟双胞胎似的。想把它们一个个拎出来、纯度做到99.99%以上,难度相当于在一万对双胞胎里,仅凭身高差半厘米就把人配对。
所以,行业共识很冷酷:挖矿只是入场券,分离才是真本事。矿石卖的是吨位,氧化物卖的是纯度,磁材卖的是配方——这三档之间的价差,可能是几十倍。
1960年代至1980年代,美国一家独大,加州芒廷帕斯矿曾是全球唯一主力,美国一度垄断了几乎全部冶炼分离能力。那时的逻辑很简单:谁有矿,谁说了算。
1990年代至2010年代,串级萃取理论成熟后,分离过程从“实验室手艺”变成了“可放大的工程”。配合相对宽松的环保约束、完整的化工配套和工程师红利,产能开始向南迁移。2010年前后那场著名的出口风波,让全世界猛然发现:原来自己手里有矿,却不会炼。
2010年代至今,美日欧澳轮番上马项目,钱不是问题——问题是时间、成本和人。十几年过去,全球冶炼分离产能的八成以上仍集中在东亚,永磁体产能占比更高。这说明一件事:资本可以砸出工厂,但砸不出一条成本曲线。
这里有个问题,稀土冶炼分离如此艰难,技术门槛到底卡在哪?
一是流程长到让人怀疑人生。从原矿到金属,要经历破碎磨矿、浮选得精矿、焙烧或酸溶除杂、多级萃取分离、沉淀灼烧成氧化物,最后还原成金属并做合金。任何一个环节掉链子,整条线的收率就会崩。
二是主流工艺靠混合澄清槽串级排列,一套完整的分离线动辄几百级甚至上千级槽体,厂房占地以公顷计,有机溶剂在系统里循环的量以千吨计,极其笨重,是典型的重化工业。
三是环保账单极其硬核。稀土矿普遍伴生钍、铀等放射性元素,酸碱消耗量巨大,氨氮废水和尾矿库是绕不过去的硬成本。在环保标准严格的国家,这部分开支足以把正毛利打成负数。过去几十年,西方项目的集体翻车,一半死在这里。
四是人才断层。会做萃取放大的人,全世界没多少,且绝大部分在中国。要命的是,这门手艺需要十年以上的现场经验,没法靠买图纸速成。新建项目最常见的死法是:中试很漂亮,放大就失控。
现在,全球产能的真实版图是,东亚掌握着绝大多数冶炼分离能力,以及绝大部分磁材产能。优势不在资源端,而在于“能把脏活干便宜”这一环。
美国有矿,精矿长期外运处理,近年才勉强把本土分离线跑起来,产品主要回流自家国防与汽车供应链。
澳大利亚的莱纳斯在马来西亚关丹运营着中国以外最大的分离厂,同时在美国、澳洲布局重稀土线,但体量有限。
东南亚与南亚更多扮演中间品与离子型矿原料来源地的角色,分离能力薄弱。
欧洲基本处于“有研发、无规模”状态。
资源的地理分布是散的,产能的地理分布是聚的。前者由地质决定,后者由成本决定。而成本这东西,是由电价、酸碱价格、人工、环保、物流、客户距离共同算出来的,没有任何一条是靠外交声明降下来的。
把上面的账本套到蒙古国身上,画面就很清晰了:
没有分离厂,矿石只能以精矿形式出口,卖的是最低附加值那一档;要建分离厂,就要解决电、水、酸碱、溶剂、尾矿库、放射性废渣处置——这些在一个人口密度极低、工业配套薄弱的内陆国,每一项都要从零计价;
运输距离是硬伤。产品出海必须借道邻国口岸,而最终客户又在几千公里外。稀土氧化物不是铜精矿,它的单位价值虽高,但批量小、批次多、对包装和合规要求极高,跨境手续每多一道,利润就薄一层;
没有下游。就算做出氧化物,本地没有金属厂、没有磁材厂,照样要运出去,等于把最难的那段留在了自己家,把赚钱的那段送给了别人;
资本耐心有限。一个分离项目从立项到出合格产品,顺利也要五到八年。而乌兰巴托内阁的平均寿命大概只有两年。投资人最怕的不是穷,而是签完字两年后,发现签字的人已经不在位了。
所以,稀土故事的真正启示,跟地缘关系不大,跟工业规律关系极大。在现代工业里,资源的价值不取决于它埋在哪里,而是取决于它距离完整的产业链有多近。
一个只有矿的国家,永远只是供应链上的一个地名;而一个拥有分离、金属、磁材、应用整条产业链的地方,哪怕矿全靠进口,也是定价的那个人!