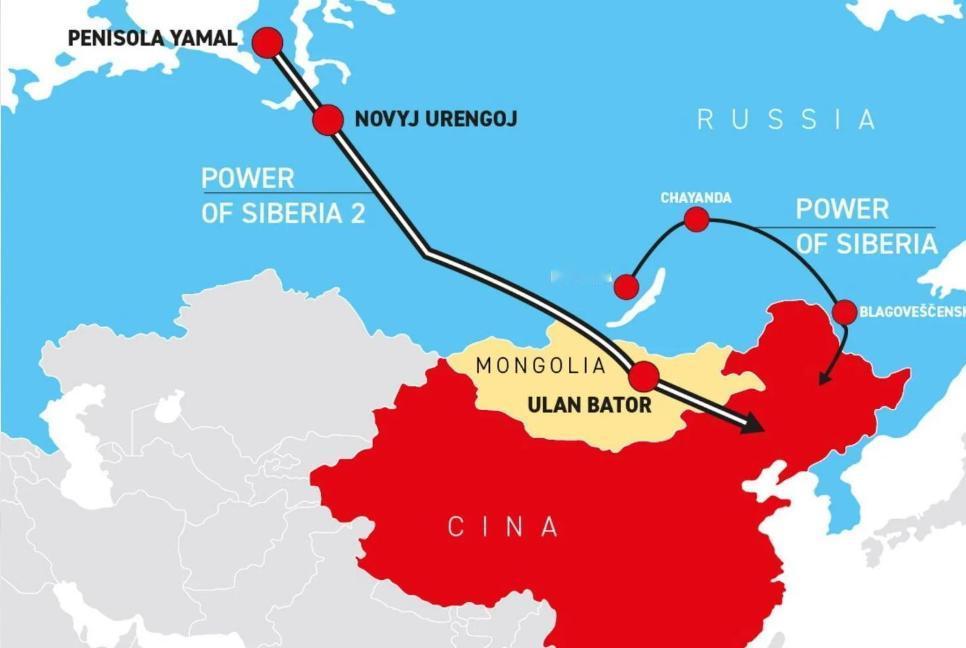
蒙古这次算是实实在在撞上硬茬!它原本以为自己夹在中俄之间,靠着这块地理位置,就能稳稳吃到一笔几十年的天然气过境生意。可现实却没那么简单。已经投运的中俄东线直接进入中国东北,马上要供气的远东线同样绕开蒙古。至于蒙古盼了多年的那条超级管道,到今天依然没有正式破土。
我觉得,这才是蒙古最难受的地方。
不是项目彻底黄了,而是这张原本以为已经攥到手里的“长期饭票”,始终兑现不了。
先看已经落地的。
中俄东线,也就是“西伯利亚力量”管道,2019年就开始供气。2025年实际输气量已经达到388亿立方米,双方后来又把未来年供气规模从380亿立方米提高到440亿立方米。
蒙古没参与。
第二条远东线路,从俄罗斯达利涅列琴斯克方向跨越乌苏里江,进入中国虎林。目前工程正在推进,计划2027年1月开始供气,最终规模提高到每年120亿立方米。
蒙古还是没参与。
也就是说,在蒙古天天等着过境大项目的时候,中俄之间两条真正能看见气、能看见工程进度的线路,都已经先跑起来了。
蒙古真正押宝的,是原来的“西伯利亚力量2号”。
这条线分量确实够大。
全长大约2600公里,规划把俄罗斯亚马尔方向的天然气穿过蒙古送进中国,设计输气量每年500亿立方米。一旦建成,规模甚至超过现在的中俄东线。
2025年,中俄还签署了具有法律约束力的备忘录,其中明确包括过境蒙古的“东方联盟”管线。
按理说,蒙古应该开香槟了。
可问题恰恰出在后面。
备忘录有了,最终气价没彻底谈妥;路线原则上有了,完整工期还没锁死;俄罗斯催得很急,中国却没有表现出非签不可的样子。
今年5月普京访问中国,双方又谈了一轮,结果仍然没有拿出最终商业合同和明确开工时间。
到了9月,俄罗斯干脆把“西伯利亚力量2号”改名叫“贝加尔力量”。
俄能源部长齐维廖夫说,项目已经接近从规划转入建设阶段。
话说得很热闹。
可截至现在,蒙古草原上还没有出现那条期待多年的输气大动脉。
更扎心的是钱。
俄罗斯天然气工业股份公司制定2026年投资计划时,总投资约1.1万亿卢布,比此前的1.615万亿卢布明显收缩。
真正排在前面的,是现有“西伯利亚力量”扩容、俄罗斯东部气田、亚马尔项目以及国内供气工程。
当时“西伯利亚力量2号”甚至没有进入公开列出的优先项目名单。
我看到这里就觉得,蒙古最该警惕的不是一句外交表态,而是项目方的钱到底先花到哪里。
能源项目动辄建设几十年,嘴上说重视没用,挖掘机开进现场才算数。
偏偏9月又冒出来一个竞争者。
哈萨克斯坦副能源部长公开表示,如果“贝加尔力量”改走哈萨克斯坦,哈方非常欢迎,因为还能顺带解决本国东北地区的天然气供应问题。
这句话对蒙古来说就相当刺耳了。
以前蒙古最大的底气,就是觉得自己夹在俄罗斯和中国中间,路线怎么画最后都得经过我。
现在情况变了。
连备选过境国都开始主动抢生意。
我认为这才叫真正的议价压力:不是别人非要把蒙古踢出去,而是蒙古突然发现,自己并没有想象中那么“不可替代”。
更何况,真正握着市场的是中国。
2025年,蒙古89.4%的出口商品流向中国。煤炭、铜矿,几乎都绕不开中国市场。
这个数字已经把双方的位置说得很明白。
蒙古当然有资源,也有地理优势,可中国拥有的是购买力、管网、资金和最终需求。
卖方可以换路线,过境国可以争过路费,可最后天然气卖给谁,这才是整张牌桌上最硬的筹码。
所以我一直觉得,蒙古如果把地缘位置理解成一张可以无限抬价的牌,那就想得太简单了。
中国现在既有中俄东线,又有远东线路,还有中亚天然气管道、海上LNG以及不断增长的国内天然气产量。
500亿立方米当然诱人,但没有到缺了这一条管道就转不动的程度。
俄罗斯需要中国这个超级市场,蒙古需要这笔过境收入,中国反而最有耐心。
谁最着急,谁在谈判桌上就最难抬价。
这才是整件事最值得蒙古琢磨的地方。
地理位置是优势,但优势只有别人必须经过你时才值钱。
一旦买家手里出现第二条、第三条路,再好的位置,也只能重新算账。
蒙古盼了这么多年,真正等来的恐怕不是“一条管道从天而降”,而是一堂很现实的生意课:靠近全球最大的能源消费市场是一种运气,把这份运气变成长期收益,靠的却不能只有地图。