一个人在8个网贷平台和6家信用卡里,生生滚出了85万左右的欠款。
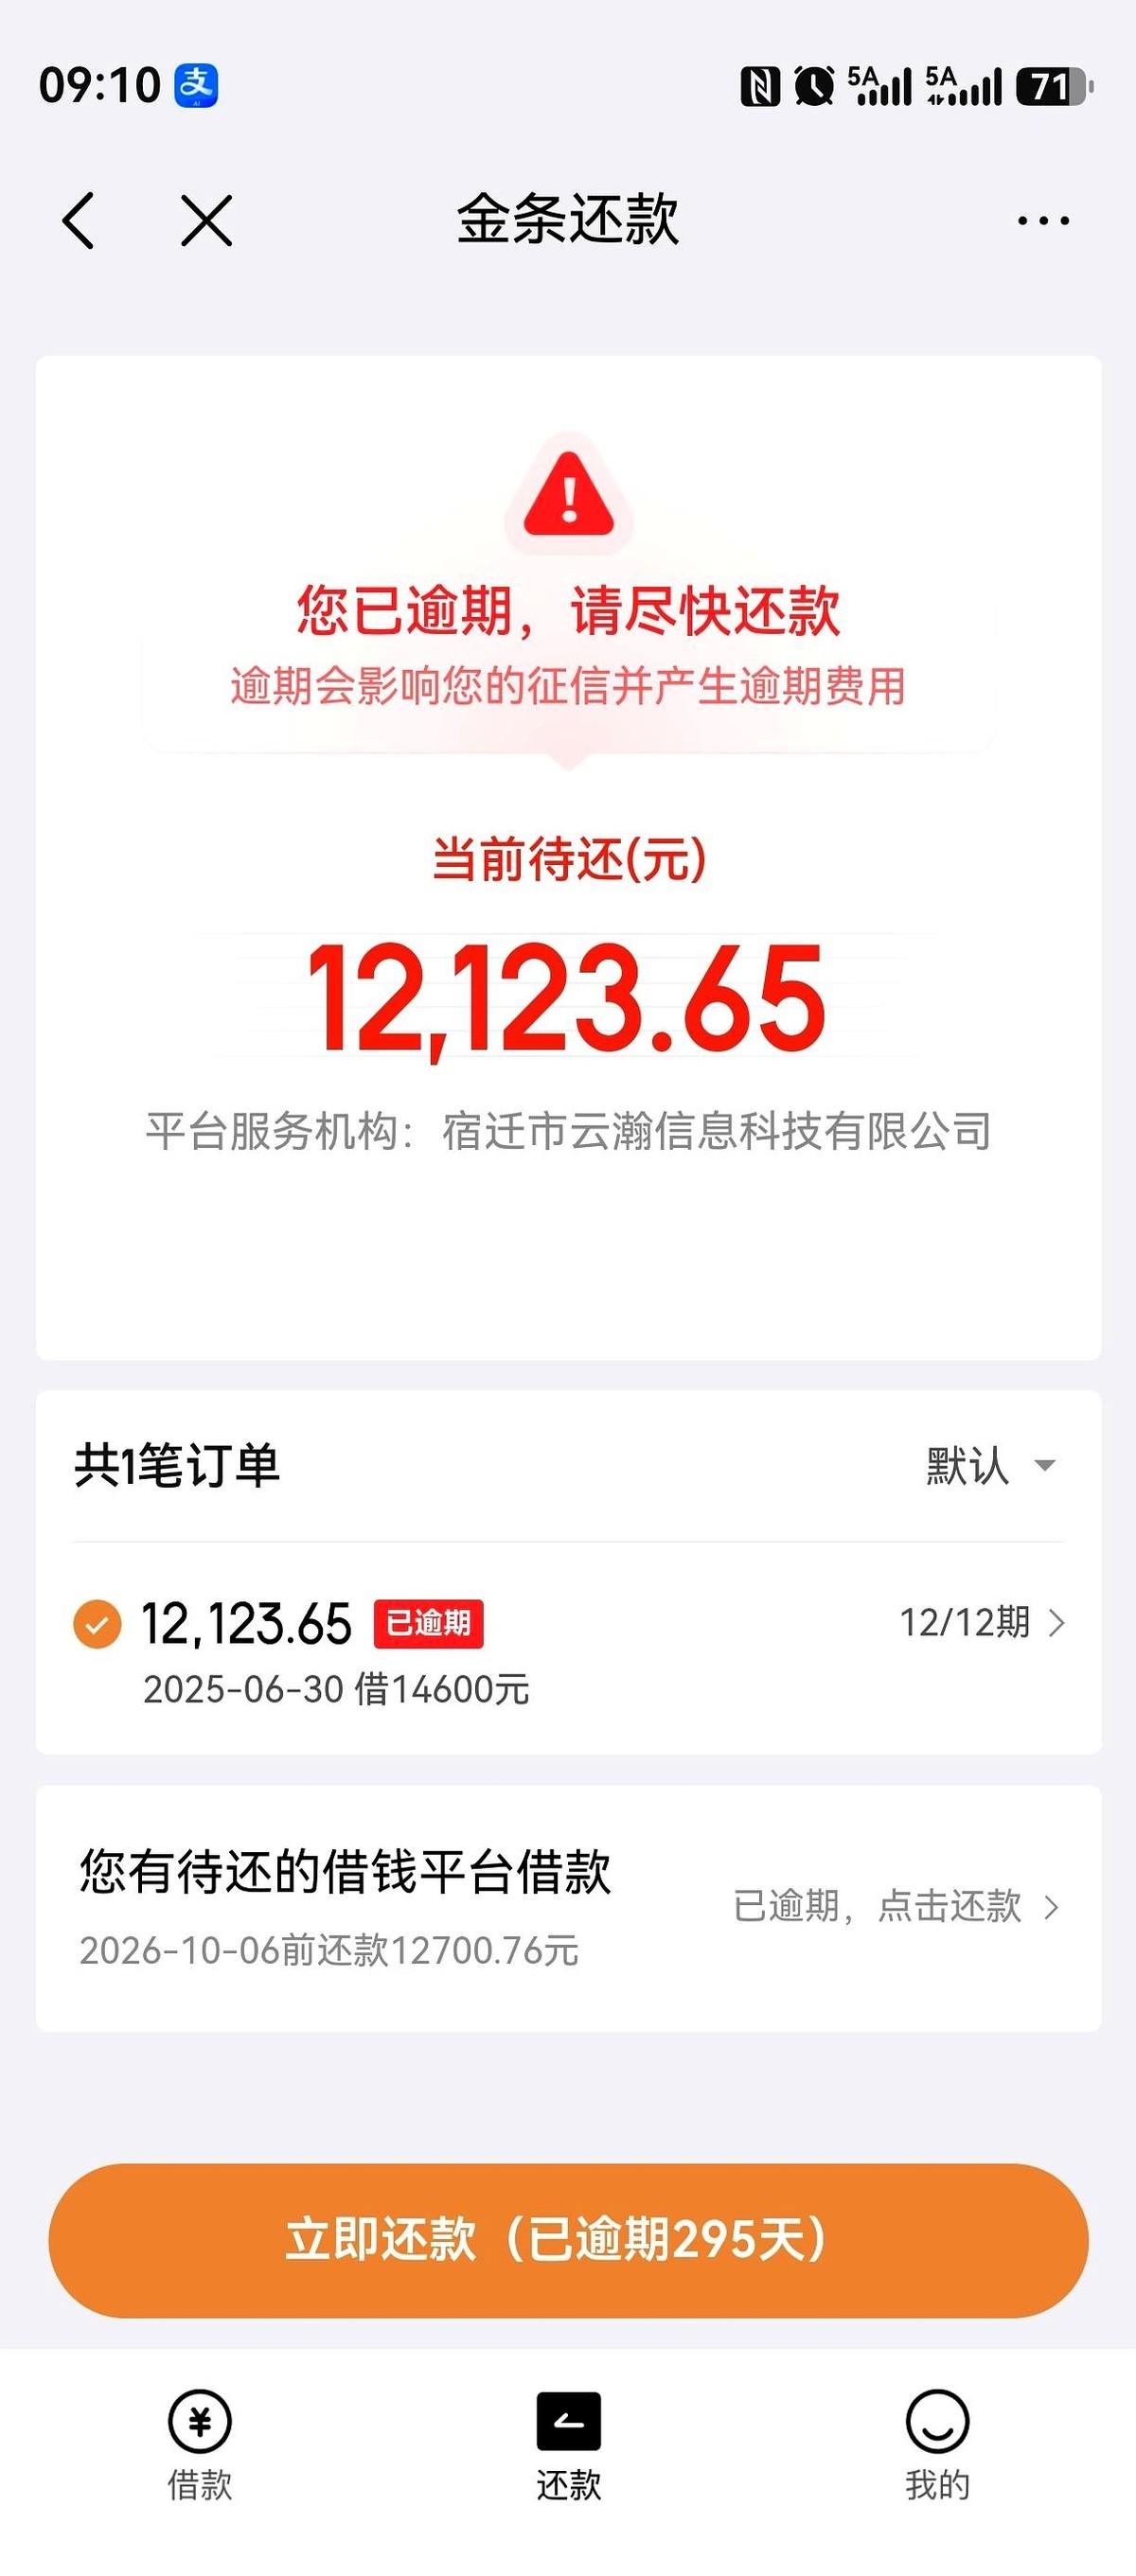
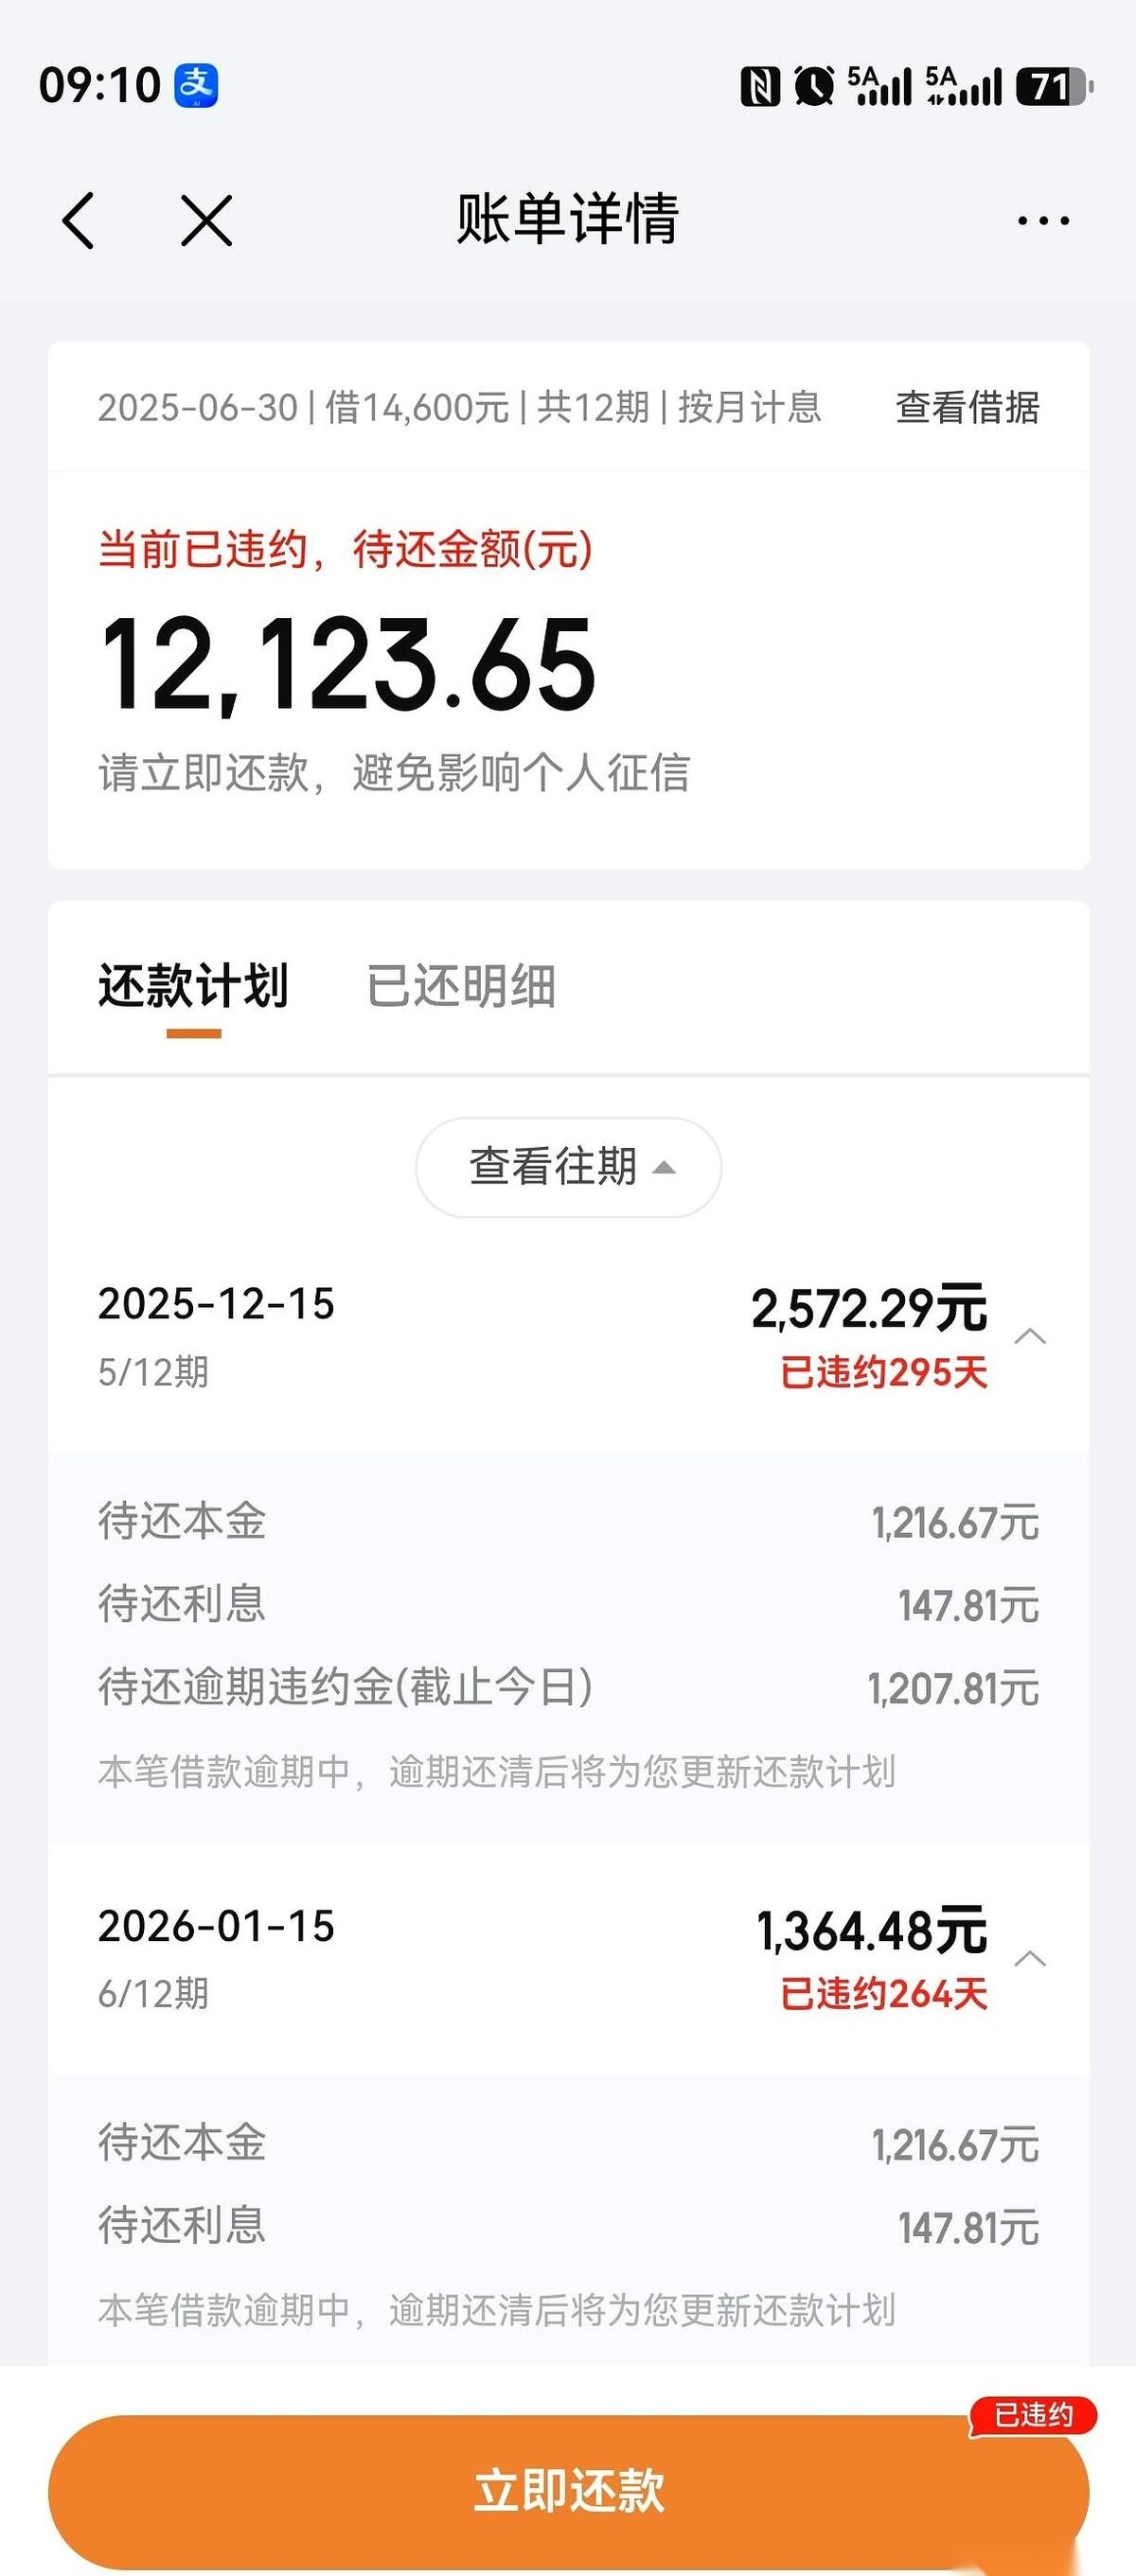
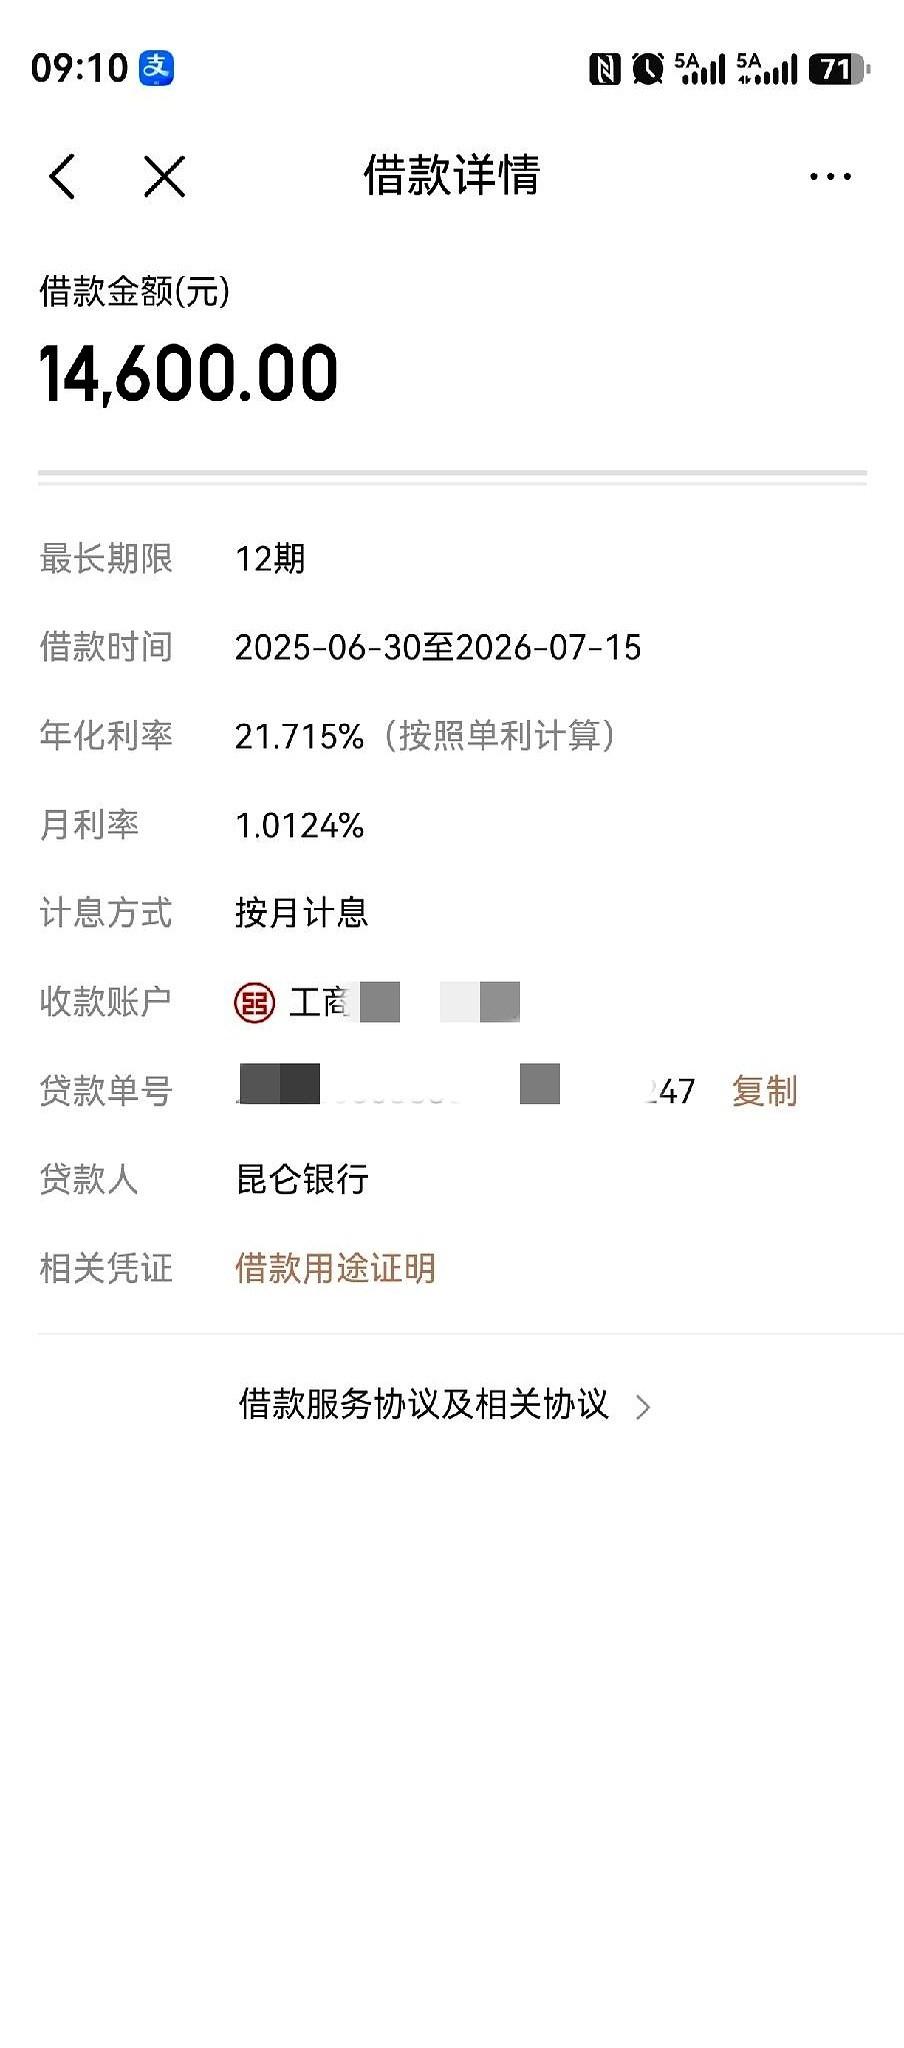
他那笔已经逾期的京东金条,年化利率定在了百分之21.7。
抛开还没算的违约金,这盘账接下来每年光纯利息就有超过20万需要去填补。
这笔账,其实早就没法算了。
欠个3万、5万的,咬紧牙关熬一熬,或者厚着脸皮找人凑凑,生活还能看到点盼头。
但当总负债接近百万,而且其中几十万以上都是这种高息网贷的时候,想翻身就真的是痴心妄想。
这不是你肯不肯吃苦的问题,而是利息抽血的速度,已经彻底踩碎了一个普通人靠体力或者打工挣钱的极限。
很多人看不懂他那句“做人别太勤快,越勤快欠的越多”。
外人听着,总觉得这像是在给不想还钱找借口。
但放在债务马上要崩盘的处境里,这就是最残酷的大白话。
在这个阶段,借款人所谓的“勤快”,根本不是去踏踏实实赚钱,而是像疯了一样去到处拆东墙补西墙。
为了保住最后几张信用卡的额度,为了不让平台立刻逾期,人会失去理智,去寻摸那些利息更狠、下款更快的新口子。
一通拼死拼活的“勤快”操作下来,原本可能只是个能填上的小缺口,最后硬生生被拉扯成了85万的死局。
现在这接近百万的盘子就摆在那里,只要他每个月挣出的钱盖不住那超过20万的年利息,这笔账就会继续按照那百分之21.7的年化利率死死咬着他,连带着本金和违约金在下一年滚出一个更大的数字。