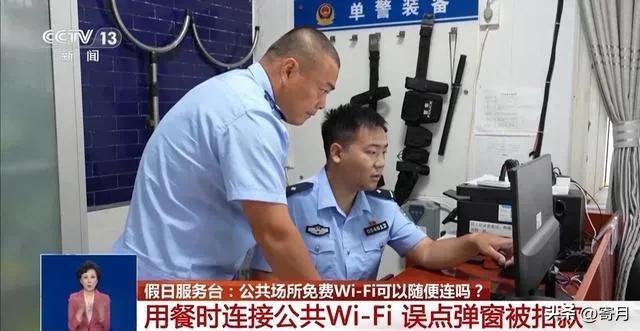
近日央视财经报道,湖北荆州的谭女士在外面吃饭时,顺手连上了早餐店的免费公共WiFi。哪知道刚连上网,手机就蹦出一个喜气洋洋的现金红包弹窗。她以为是店家给的福利,便点开了。没想到,手机紧跟着连跳三条银行扣款提醒,扣钱的还是一家完全不认识的公司。报警之后,警方查出的真相,真叫人后背直冒凉气。
免费WiFi从来都不是真的免费。你蹭的是几兆流量,别人盯着的,是你银行卡里攒了多久的积蓄。
这不是什么新鲜个例。早前长沙有位市民连了路边的免费WiFi,登录网银后刚一小时,就接连被盗刷17笔,总共损失三万四。卡全程没离身,人也没做别的操作,钱就悄没声地转走了。
还有位逛商场的陈女士,连了场内没设密码的公共WiFi付了笔小钱,转头信用卡就被盗刷六笔,九千多块钱直接打了水漂。
很多人第一反应都想不通。就连个网而已,既没输密码也没绑新卡,怎么就能直接扣走钱?也有人觉得,店家店里的WiFi总不会有问题,总不能是店家故意坑人吧。
其实这里藏着两种最常见的套路。一种是有人在店家旁边搭个同名的假WiFi,你一连上,所有上网数据都能被截取,账号密码、支付验证码随手就能扒走。
另一种就是谭女士碰到的情况。弹窗里藏着提前勾选好的免密代扣协议,你点“领红包”那一下,等于默认签了自动扣款授权,连验证码都不用发,钱直接就划走了。
按最高法关于审理银行卡民事纠纷的相关规定,这种非本人真实意愿的网络扣款,原则上发卡行和支付机构要承担主要责任。如果银行主张是持卡人泄露信息、主动操作,得由银行拿出证据,轮不到受害者自证清白。
但现实里,普通人维权的门槛远比想象中高。这类事件大多跨地区、跨经营主体,扣款企业往往在外省,基层办案受地域和流程限制,协查成本高、周期还长。
而且支付行业有个默认的实操惯性,只要后台有用户的点击记录,就默认是本人知情同意。很少去核查页面提示够不够醒目、有没有诱导设计、代扣协议有没有放在显眼位置。
加上支付通道层层转包、商家资质审核宽松,很多搞诱导扣款的主体藏在层层链路后面,真要往下追责,连源头在哪都难找。
说到底,出门在外省点流量、蹭个网,是普通人再平常不过的生活习惯。没人该为这点生活里的小便利,承担银行卡被盗刷的风险。
更不该在钱没了之后,还要自己跑前跑后举证、维权,为别人的套路和监管漏洞买单。
你平时出门会随便连陌生的免费WiFi吗?