下午4点半,一条业绩预告弹出来,让市场有了新的叙事
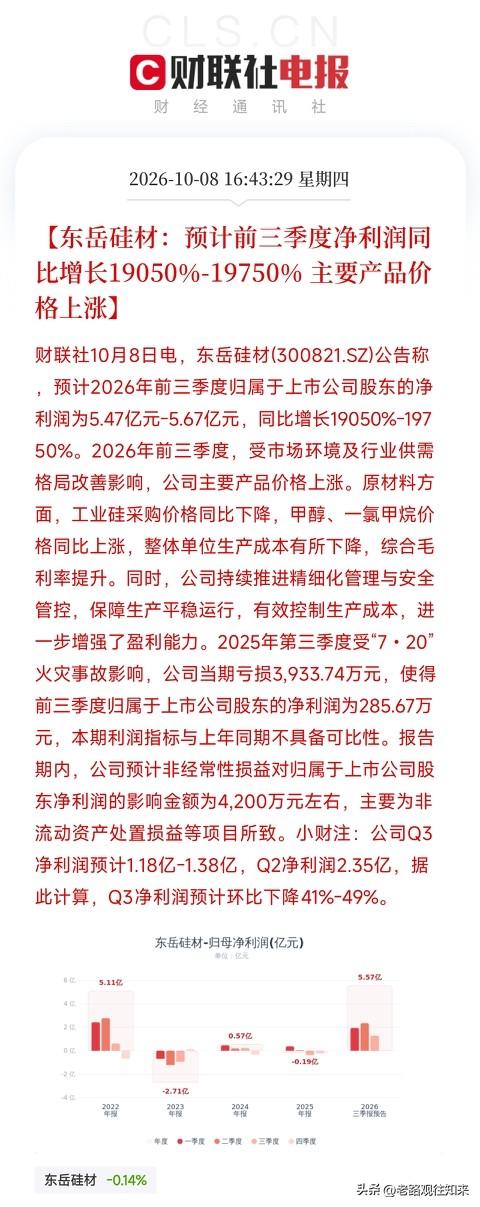
不是芯片,不是算力,而是东岳硅材,一家做有机硅的公司。预计前三季度净利润5.47亿到5.67亿,同比增长19050%到19750%,翻了将近200倍。
但你先别急着喊牛。把这组数字拆开看,真相藏在两句话里。
第一句,公告自己承认了:2025年第三季度受7·20火灾事故影响,当期亏损3933万。去年同期基数低到地板,才衬出今年近200倍的增幅。这不是增长,这是从废墟里爬出来。
第二句更关键:Q3净利润预计1.18亿到1.38亿,而Q2净利润是2.35亿。环比下降41%到49%。看懂了吗?同比爆表,环比腰斩。这说明,有机硅的产品价格,可能已经摸到了天花板,开始往下走了。
这指向了最近涨价周期股的一个陷阱,同比大增,掩盖了环比见顶。从PPI里化工利润涨51%、有色利润涨82.9%,到广汇能源净利增167%、翔鹭钨业增2348%。所有的信号都在说同一件事:上游资源品在大口吃肉。但东岳这份预告,敲响了第一声警钟:当产品价格涨到一定程度,需求会被抑制,价格就会回落。Q3环比下降,就是直接的证据。
有机硅是什么?是光伏胶、新能源车密封件、电子封装的关键材料。它的价格,跟光伏和新能源的景气度深度绑定。而光伏行业刚经历了反内卷、产能摸底、消费税调整,需求端正在从爆发式增长,转向高质量增长。这意味着,有机硅的涨价周期,可能正在接近尾声。
这就是我反复强调的那层逻辑。周期股的投资,比较怕的就是看着同比增幅追高,结果买在环比见顶的拐点上。东岳硅材这份预告,是一个样本:当所有人都看到190倍的增幅时,你需要问一句,环比,还在涨吗?
去翻一翻,谁在有机硅的下游做高附加值产品,谁又在工业硅的原材料端有成本优势。那才是能在价格回落时,依然扛住利润的公司。别被同比数字骗了,环比,才是周期股真正的体温计。