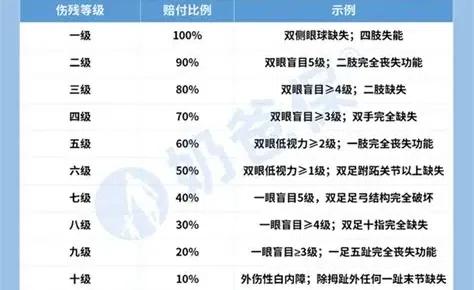
购买一份保额10万元的意外险,出了工伤事故,可能只能赔1万!
有个做分割猪肉的朋友,打来电话说:“我这边出了个大事!”我听了一惊。他说有个员工用电锯切割猪肉的时候,不小心将手指锯掉了一截。
工作时间、工作地点加上工作原因,毋庸置疑,妥妥的工伤。
这几年不比前几年,大部分企业都老老实实给员工缴纳的社保,一旦出现工伤,绝大部分费用都由保险基金来出。
但是朋友没缴纳社保。他有自己的一套账,如果缴纳社保,一个人一年至少1万多,二三十口子人,光社保费用就得30多万。
挣的钱都去缴纳社保了,干企业只能赔钱。这是很多小企业的难点和痛处。
羊毛出在羊身上,如果缴纳社保,员工的工资会降低,很多年轻人挣不够花的,而年纪大的缴纳社保的年限又不够。于是,很多员工直接就要求,不要给我缴纳社保。
员工受伤的一出,我给他分析了,员工的工资5000上下,如果工伤10级,得赔个16、7万,如果9级,差不多22、23万。这还不算医疗费!
说到医疗费,朋友忽然想了起来,幸亏给员工购买了意外险,他说能赔个10万元。
我建议将意外险的保单发来瞧瞧。
保单发来后,我瞧了瞧,“意外伤害身故、伤残保险责任,每人保险金额¥100,000.00元”,而意外伤害医疗保险责任,则是每人保险金额¥20,000.00元。
但有个前提,意外伤害身故、伤残保险责任是按照《团体意外伤害保险(2022版)条款》,而意外伤害医疗保险责任是按照《附加意外伤害医疗保险(2022款)条款》。
我告诉朋友,你们买保险的时候有仔细看过《团体意外伤害保险(2022版)条款》和《附加意外伤害医疗保险(2022款)条款》。
朋友说没有,谁关注这个啊,当时给保险公司说了,买个能赔偿10万元的意外险,保险公司发来保单,交了保费就完了。
他这么一说,我意识到,坏了,这才是出大事了。
10万元只是在有伤残或死亡情形下赔偿的限额,而不是出了事就可以赔10万元。
而且这里面还有个系数的问题。
比如说,构成了十级伤残,按照山东省的标准,十级伤残的赔偿金11万多,超过了保险的10万,按10万计算,还有一个系数,10级对应10%,9级对应20%,8级对应30%,以此类推。
十级伤残的话,保险不是赔偿10万,而是10万*10%=1万。
这里隐藏的系数隐藏在《团体意外伤害保险(2022版)条款》里面,买保险的时候不了解清楚,等理赔的时候,就得按照保险公司的要求了。
简单来说,只有身故,算是一级,按照100%赔偿10万。
朋友听了,傻了眼,但为时晚了。
所以还是建议在购买意外险时候,弄清楚赔偿系数,不要觉着花的钱少就赚了便宜,理赔的时候赔的也少啊。