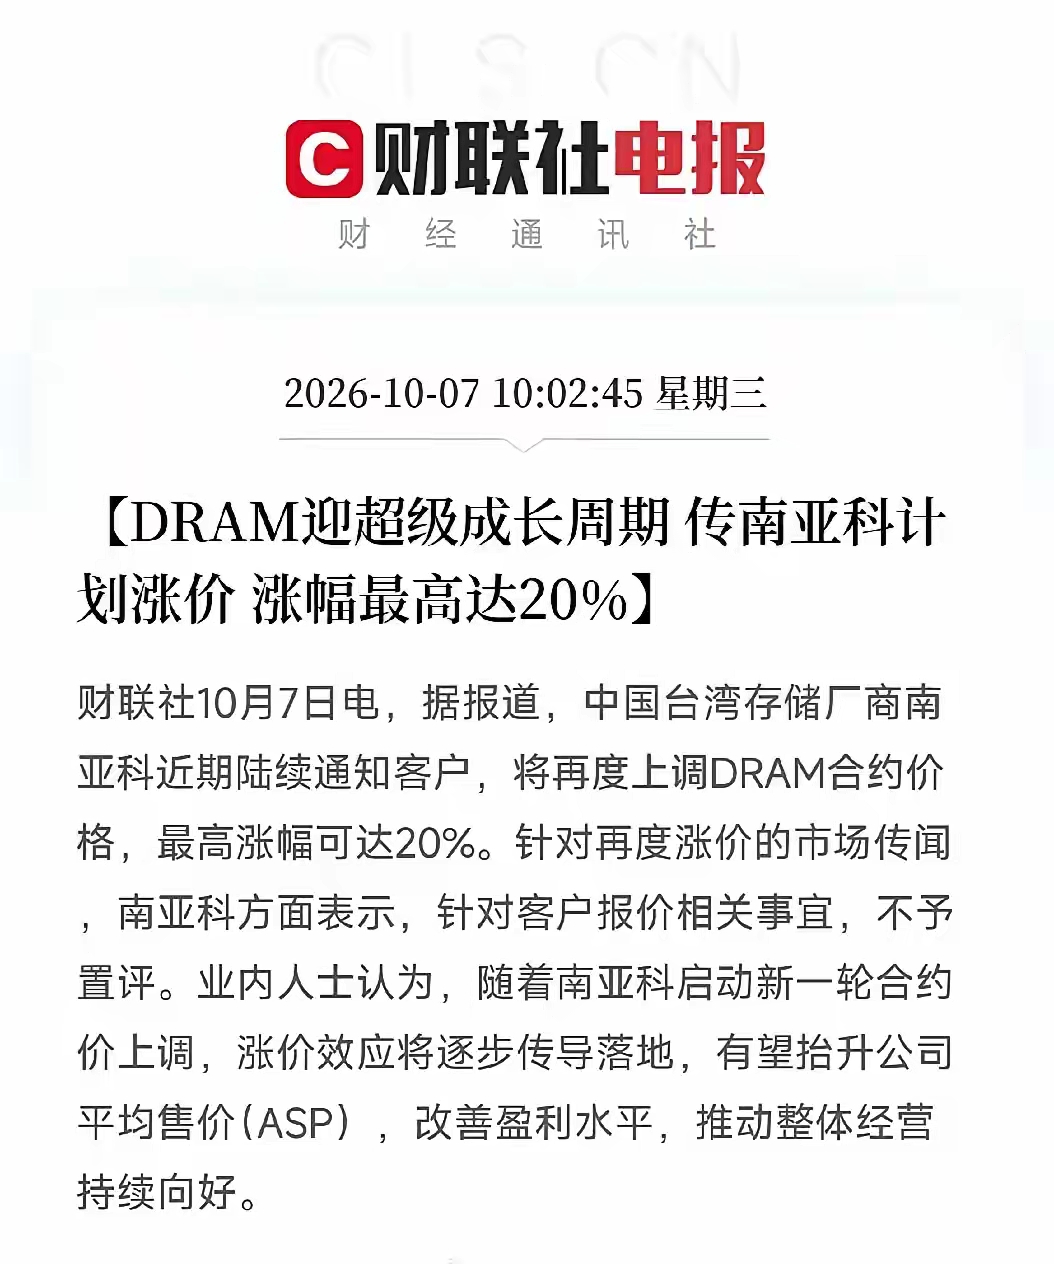
存储+半导体基板迎来双重利好,但节后能不能直接“点爆”,要看外围环境
两条产业消息叠加,确实给存储、FC-BGA封装基板、AI服务器产业链带来很强的基本面催化:一是南亚科传出通知客户上调DRAM合约价,最高涨幅20%,原厂确认进入涨价通道;二是三星电机大手笔投入近50亿美元扩产半导体基板(FC-BGA),产能瞄准AI服务器、机器人、智能汽车芯片,印证高端基板长期紧缺的大逻辑 。
先拆解两条利好的底层逻辑:
1. DRAM涨价的核心,是产能被AI HBM持续挤占
三星、SK海力士、南亚科优先把先进晶圆产能倾斜到高毛利的服务器DRAM与HBM,消费级DRAM产能被压缩。集邦预测四季度普通DRAM合约价环比上涨10%-15%,部分订单最高可达20%。服务器端AI算力扩张带来增量需求,供给新增产能释放周期很长,行业进入存储超级成长周期,涨价会持续抬升存储企业ASP(平均售价),改善业绩预期,利好国内存储相关标的 。
但要注意:南亚科涨价属于行业合约报价传闻,公司官方不予置评,涨价落地需要看下游客户订单承接力度;而且存储板块前期已经炒作过一轮涨价预期,部分标的积累了不小的获利盘。
2. 三星电机扩产FC-BGA基板,是高端算力硬件的信号
FC-BGA基板是AI芯片的载体,属于算力硬件里卡脖子环节,AI大模型、高性能芯片都离不开。三星电机这次扩产,新产线要等到2028年才量产,意味着未来2-3年高端基板供需缺口很难快速填补,国内基板厂商存在国产替代的机会。不过这是中长期资本开支规划,不是短期业绩立刻兑现,更多是提升板块长期估值逻辑。
最大变量:外围市场拖累
产业利好是内因,但开盘还要面对全球市场的外部压力。前面已经看到:日经期指大跌、欧洲股市下行、港股半导体、创新药今日大幅杀跌,风险偏好整体走弱。
这就形成一个矛盾:产业基本面利好,但是市场情绪偏空。
所以节后不一定直接全线爆发,大概率会出现板块分化:
- 强逻辑标的:HBM、服务器DRAM、高端FC-BGA基板,受产业消息加持,有机会抵抗抛压;
- 消费级存储、半导体小票:容易被大盘情绪带崩,利好很难对冲资金恐慌出逃。
还有一个关键风险点:存储涨价会压制消费电子终端需求,手机、PC品牌会控制采购量。如果消费端需求持续萎缩,远期会反过来限制存储涨价空间,这也是板块的隐忧。
盘面观察重点
节后开盘,不要直接认定板块会“点爆”,重点看两点:
1. 开盘资金承接:港股存储、基板相关标的的情绪传导,北向资金是否回流半导体赛道;
2. 板块内部结构:是存储、基板主线独立走强,还是跟着大盘一起被外围拖累。
一句话总结:产业层面的逻辑很硬,属于中长期利好;但短期行情要看市场风险偏好,外围大跌环境下,利好不一定马上兑现成大涨,很容易出现“利好兑现、冲高回落”。
风险提示:以上仅为产业与盘面逻辑分析,不构成任何投资建议,股市波动风险自担。
你问我答