美国海军的提康德罗加级巡洋舰,已经走到最后一程。按现在的安排,2026财年结束以后,这个型号只剩5艘还在册:罗伯特·斯莫尔斯、普林斯顿、乔辛、葛底斯堡、圣乔治角。伊利湖号和希洛号在2026年9月底退出现役,一个服役33年,一个服役34年,都是拖到寿命尽头才放手。
再往后看,美国海军打算在2029年前把提康德罗加级全部退完。到那时,美国海军名义上还有巡洋舰吗?没有。这个曾经撑起航母编队防空指挥的舰种,会在美国海军序列里消失。
提康德罗加级不是普通老舰。它满载排水量接近一万吨,122个垂直发射单元,是全世界第一种把宙斯盾系统和垂发系统装到一起的水面战舰。冷战后期,它是航母战斗群的核心护卫,必要时还能充当编队指挥舰。
防空、反导、反潜、对陆打击,它都能插一手。也正因为如此,它的退役才不只是“少了几艘船”。美国海军丢掉的,是一个用了四十年的舰种,以及这个舰种承担的那套指挥和火力任务。
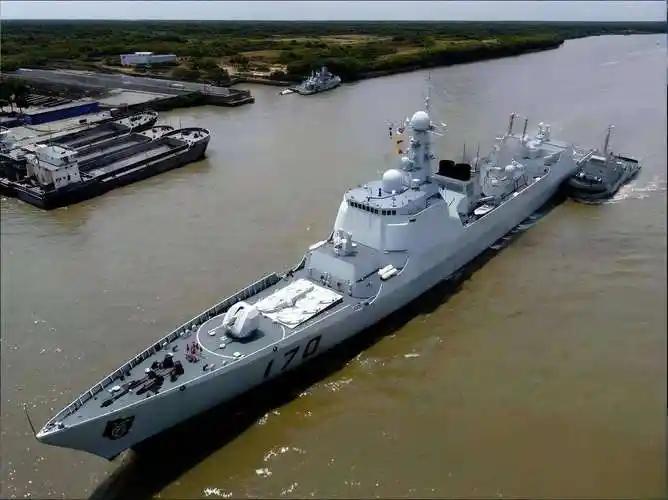
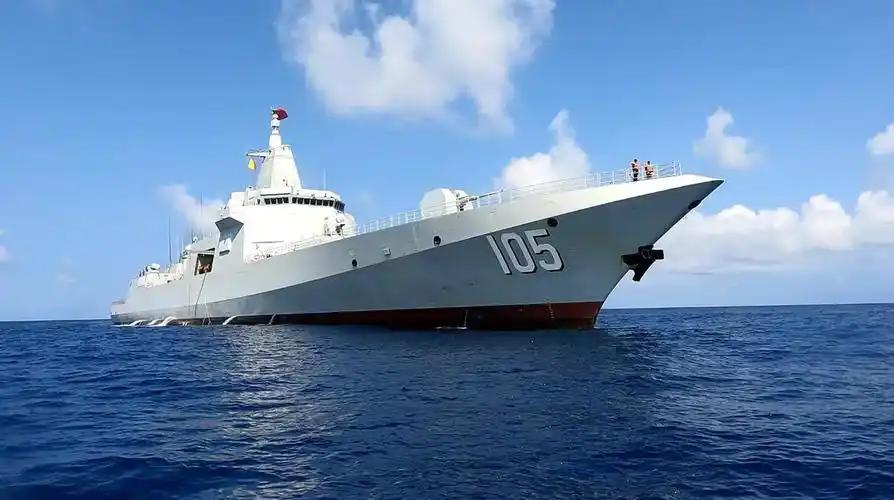
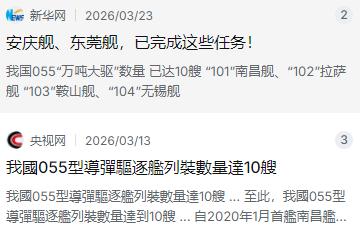
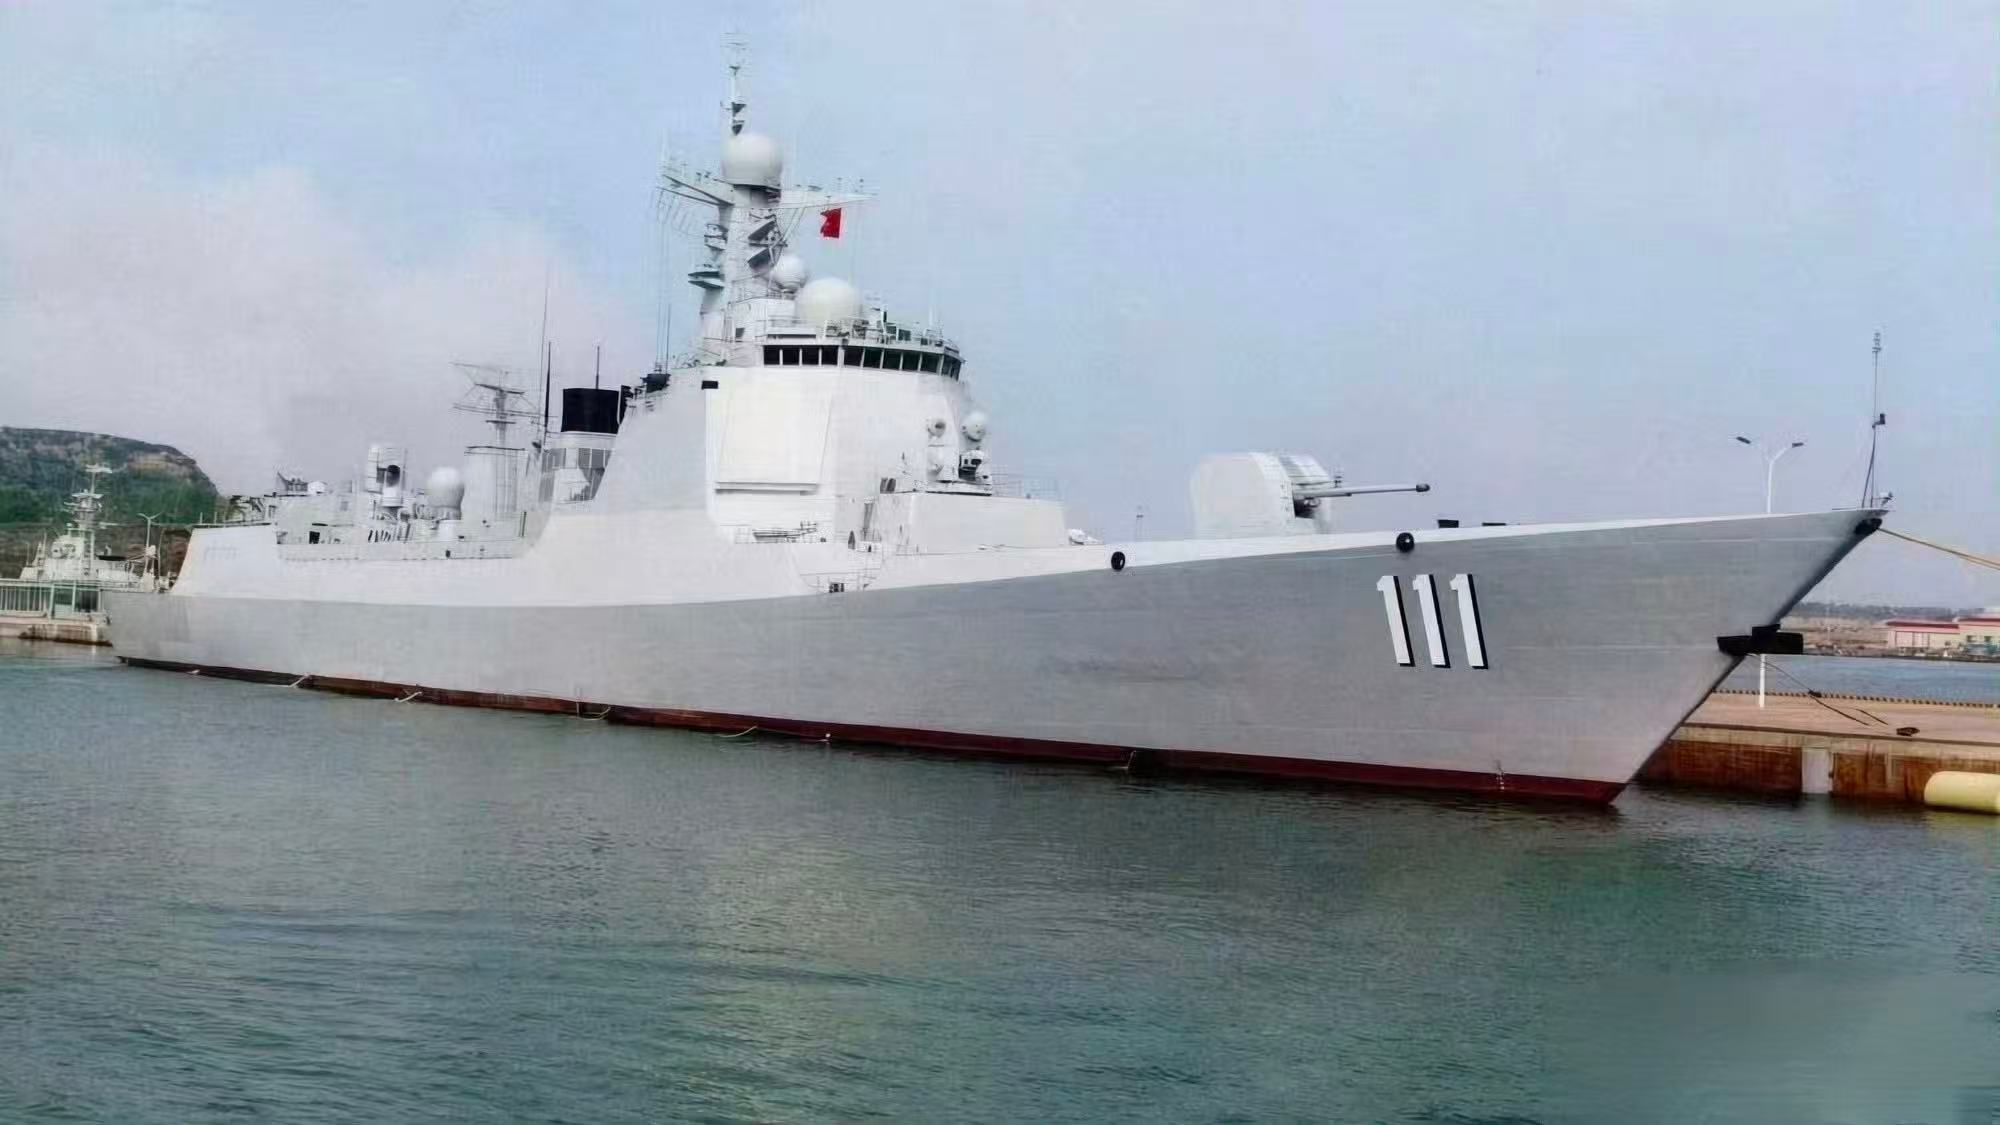
中国这边,055型万吨大驱的节奏完全不同。公开信息显示,055的列装数量已经到10艘。东莞舰、安庆舰在2026年3月同步加入东部战区海军,第一批次全部到位。
2025年下水的第11到第14号舰,让055的下水总数来到14艘,后面还有舰艇在舾装、海试。也就是说,一边是巡洋舰准备清仓,一边是重型水面战舰成建制铺开。这个画面对比很直接。
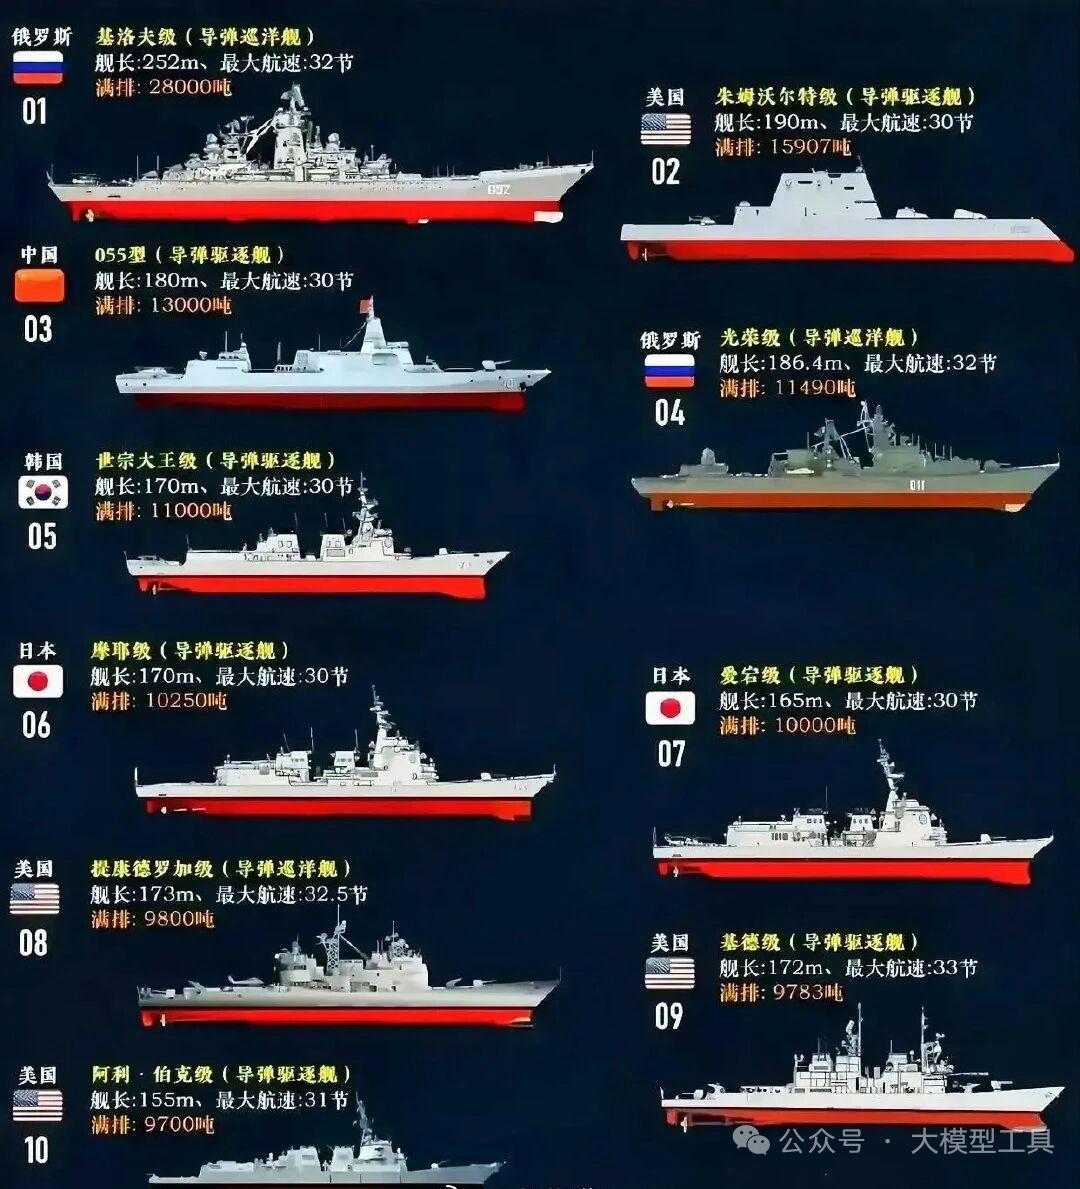
单看性能,055也确实不是早年的追赶者。它满载排水量1.2万吨,112个大型垂发单元,采用一坑四弹技术,能打鹰击-21高超音速反舰导弹,也能打海红旗-9B防空导弹。双波段雷达探测距离超过400公里。
提康德罗加级胜在历史地位和数量积累,但055的信息化水平、武器兼容性、舰体平台余量,已经压过这位老前辈。至少从单舰能力看,055代表的是新一代水面舰艇的方向。
美国真正难受的地方,不在提康德罗加级老了,而在没人接班。美国原本搞过下一代巡洋舰CG(X),2001年启动,目标就是全面替换提康德罗加级。结果2011年被奥巴马政府叫停。之后美国海军一直没拿出新的巡洋舰方案。现在顶上来的是伯克级Flight III驱逐舰。
伯克III当然不弱,但垂发单元只有96个,比提康德罗加级少26个,火力密度明显下降。更麻烦的是建造速度。截至2025年9月,伯克III只服役了1艘。提康德罗加级却是一批一批退。这个缺口,靠伯克III根本补不上。
美国海军把希望放在DDG(X)上。这个项目设想得不错,排水量1.45万吨,设计上确实能接巡洋舰的班。可进度太慢。首舰采购安排在2030年代初,初步设计2025年6月才启动,预计2032年才能开工。
单舰造价预估44亿美元,比海军自己估的33亿高出三分之一。更让项目添乱的是,特朗普政府在2025年12月又宣布了全新的战列舰项目BBG(X),有报道称海军可能因此暂停DDG(X)的推进。方向来回摇摆,DDG(X)能不能按时落地,本身就是个大问号。
造船产能的差距更直观。美国造船厂现在造一艘驱逐舰平均要9到10年,2000年代只需要5到6年。美国造船业劳动力不到15万人,成熟工人平均年龄已经55岁,年轻劳动力流失率超过20%。
全球商用造船市场里,美国份额只有0.1%左右,中国占了一半以上。这意味着,美国海军就算想加速造舰,船厂也没有足够工人和产能。舰艇建造不是写预算就能变出来的,它要靠船台、焊工、电工、雷达和发动机供应链,一环扣一环。
所以,提康德罗加级退役和055批量列装,不能只当成数字游戏。它反映的是两个国家在造船工业和海军战略上的不同节奏。
美国海军的巡洋舰力量进入不可逆的收缩期,替代舰艇形成战斗力之前,空档至少会拖到2030年代中期。中国海军的055则进入稳定量产和持续改进阶段。水面主力战舰的力量对比,确实在发生结构性变化。
这种变化会落到具体部署上。美国航母打击群过去习惯让提康德罗加级充当防空指挥中枢,现在这个角色要压到伯克级身上。伯克级舰长本来任务就重,既要防空反导,又要反潜、对陆、护航,还要指挥编队。
舰少事多,部署周期就会拉长,维护窗口被挤占。西太平洋、中东、欧洲,美国海军都要保持存在,兵力分配只会更紧。巡洋舰退完以后,这种紧张不会自动消失。
中国055的意义,也不只是多几艘大舰。它能当航母编队的护卫核心,也能单独带领远海编队,执行区域防空、反导、反舰和对陆打击。批量入列以后,海军从近海走向远海的底气更足。东部战区海军拿到055,对东海、台海方向的编队作战和体系支撑也有直接帮助。