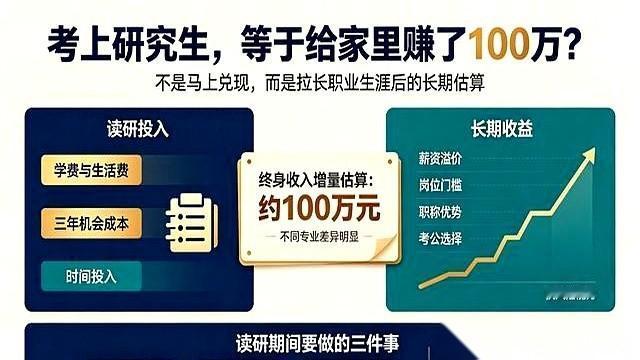
按一份对比中位数收入的测算,花3年读个研究生,从25岁工作到60岁,一辈子能比普通本科生多赚100万。
这上百万的增量并不是一毕业就能拿到手的现金,而是靠中年阶段稳定后每年固定多出4万元的薪资差额一点点熬出来的。
那些报考每年学费超过2万的金融、工商管理专硕的学生,毕业后还要先拿好几年的工资去填补读研期间背上的大额贷款。
很多家长一听孩子要考研,心里立刻就敲起退堂鼓。在普通人的直觉里,读研就是往外倒贴钱。不光备考要花钱,还得整整三年拿不到工资,怎么算都觉得家里要砸进去十几二十万。
但这笔账如果摊开揉碎了算,大头的固定开销其实根本没那么吓人。
公办学硕的学费一年基本是8000元,住宿费在800到1200元之间。只要考上的是全日制非定向硕士,国家每年都会发6000元的助学金,这钱绝大多数人都能拿,不需要去跟别人挤破头竞争。拿这6000块去抵扣掉一部分一年1.8万到2.4万的生活费,再算上那些基本能抵消学费的最低档学业奖学金,一个普通家庭供孩子读完三年学硕,真金白银掏出来的钱其实能控制在3万到6万这个区间。
真让人感到吃力的,是那些没看清专业溢价就一头扎进去的人。
那测算出来的100万,是非常挑专业的。你要是学临床医学,想进三甲医院,或者学计算机、电子信息去干核心的研发岗,这三年就是你跨进高薪赛道的硬门槛。本科生连投简历的资格都没有,这就是赤裸裸的壁垒。到了评中级职称的时候,本科生得实打实干满5年,硕士只要2年,一来一回,长期的收入差距就彻底拉开了。
但如果你学的是一些万金油的文科专业,情况就得倒过来看。
毕业后能投的岗位跟本科生高度重合,就算入职,起步月薪可能也就比普通本科生起步的6000元多一点点。这时候你搭进去的三年时间,也就是别人积累三年工龄的时间,其实全成了机会成本。
特别是那些单纯为了逃避找工作才去考研的,三年里没跟导师做过真正的科研项目,也没去对口行业搞过实习,连个执业医师考试、法考或者CPA都没提前考。等拿个空头文凭出来,碰上那些已经在职场摸爬滚打的同龄人,直接就会面临本研倒挂,薪资还不如人家本科生。
说到底,学历早就不是什么自动变现的提款机了。
别人算出来的长期收益,前提是你能在对的行业里拿到核心岗位,并且在遇到企业裁员缩招时有本钱跳槽。对于那些目标岗位根本不需要硕士学历,或者还在浑浑噩噩混日子的人来说,眼下最该发愁的,是怎么在秋招前凑出一份带项目成果和实习证明的简历。