内存涨价潮来袭:AI抢产能,消费电子迎来成本反噬
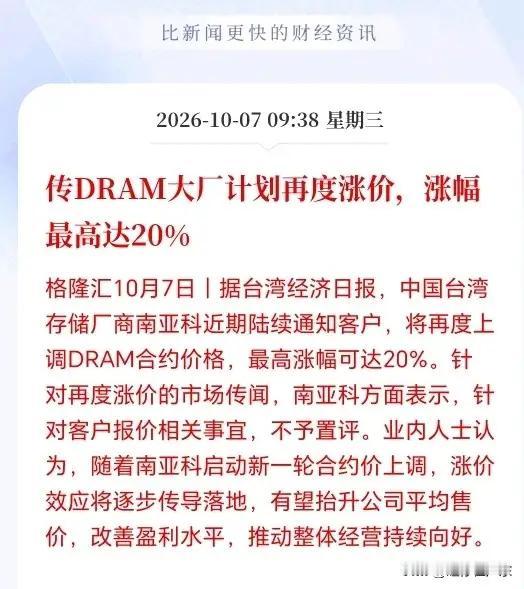
内存这波上涨确实势头凶猛,机构预测2026年Q4 DRAM、NAND闪存合约价最高再涨20%,背后根源是AI算力疯狂虹吸存储产能。三星、SK海力士、美光这些原厂,优先把晶圆产能给到利润更高的HBM、服务器存储,留给手机、电脑的消费级存储产能持续压缩,供需失衡直接推高价格。
很多人感慨内存条快比黄金还贵,这个说法并不是夸张。存储芯片在手机、电脑整机物料成本里,已经占到20%-40%,千元入门机型的存储成本占比甚至更高。成本压力向下传导,终端涨价是大势所趋,但不会直接发展到手机电脑普遍万元起步,也不会让所有中低端机型彻底消失。
真正受重创的是极致低价的入门款。以前千元机、三四千入门笔记本,利润空间本就微薄。存储涨价之后,卖一台亏一台,不少品牌已经选择收缩、砍掉纯入门产品线。但厂商还有缓冲办法:下调标配内存/闪存规格、复用库存颗粒、优化整机方案,保留中端产品线。市场结构会变成:超低价机型变少,中端机型价格抬升,高端机型涨幅最明显,不是只剩下高端机这一种选择 。
你提到的“延长换机周期、消费电子销售下滑”,已经在市场上显现。存储涨价,新机变贵,普通人会选择继续扛旧设备,二手内存、旧电脑的行情都跟着回暖,非刚需人群推迟换机。Gartner预测,受内存成本冲击,今年PC和智能手机出货量会出现下滑,这就是涨价带来的反噬效应。
这一轮周期里,逻辑很清晰:存储厂商优先赚AI服务器的高利润钱,挤压消费电子的供给。涨价越猛,下游终端的需求就越容易被压制。等到终端需求持续萎缩,品牌砍单、减少采购,存储的上涨行情才会迎来拐点。只是新增晶圆厂建设周期长达1.5-2年,短期产能缺口很难快速补上,涨价行情还会维持一段时间 。
长期看,这会重塑消费电子市场:入门设备变少,大家换机周期拉长,产品迭代速度放缓。对普通消费者来说,非刚需的情况下,旧电脑旧手机还能坚持,不用急着换新;如果确实要购机,可以优先选择内存规格够用即可,不必盲目上超大存储版本,减少成本压力。