奥迪A6L全损理赔避坑、避坑、避坑
🚗 先交代背景
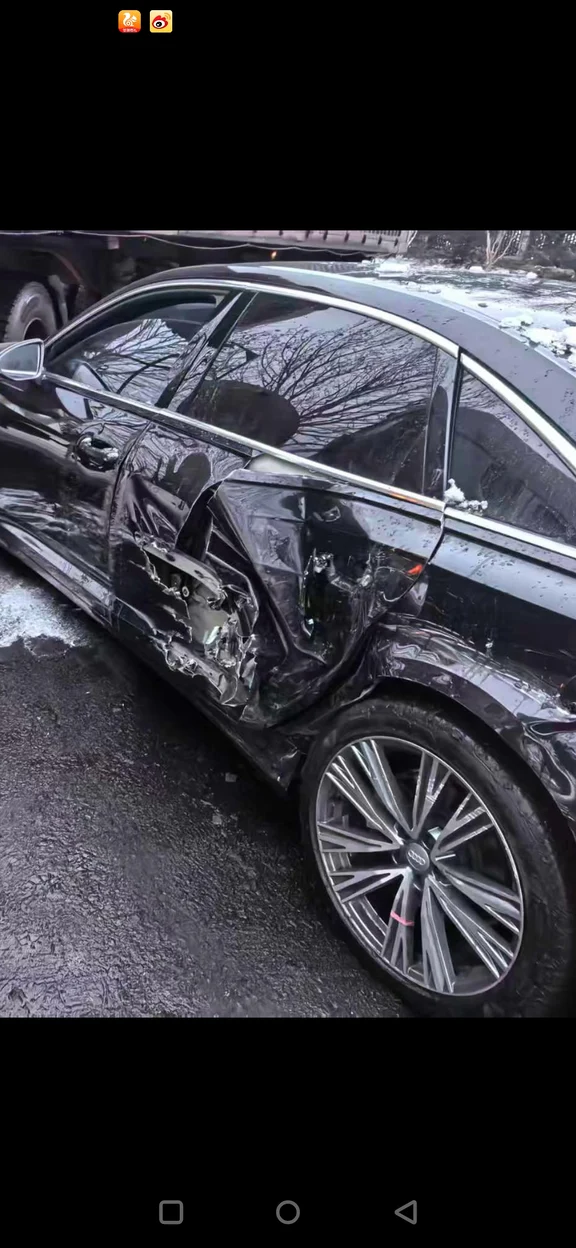
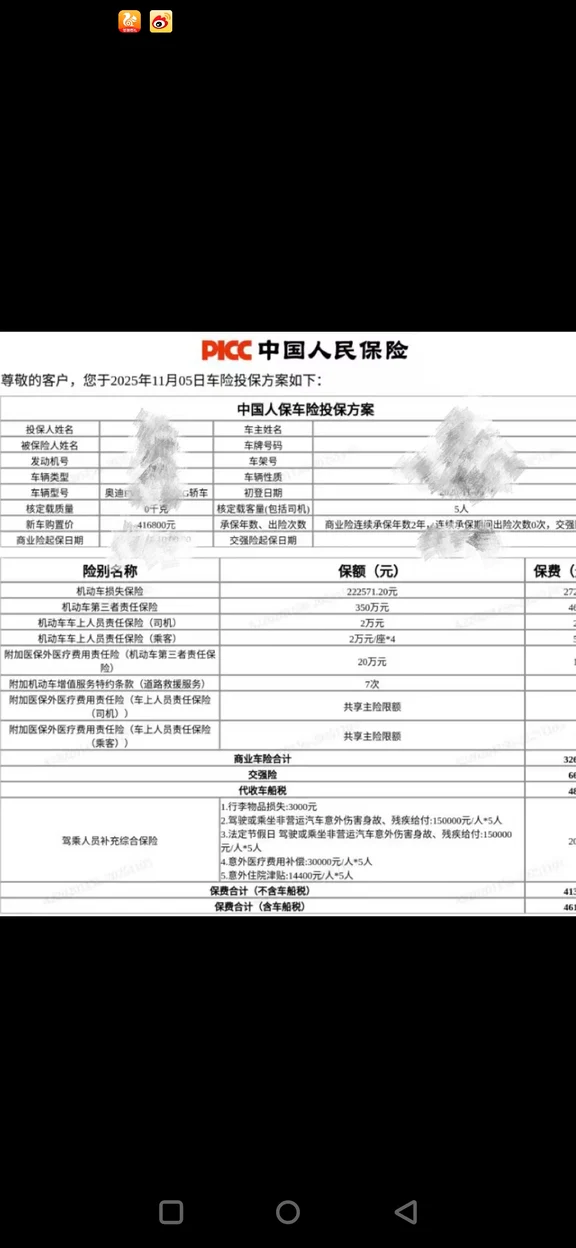
21年二手奥迪A6L,车主24万买的二手,车损保额22.25万。事故类型为多方事故,前期整整20天,定损连个影都没有,车主一个人被夹在中间干着急。
😤 这20天车主到底经历了什么
1. 车被偷偷拆了,还是外修
出险后车拖到4S,车主以为就在店里修。结果4S悄咪咪把车转到合作的修理厂去了,而且已经拆了一部分。车主事先完全不知情,等发现的时候车已经散架了。拆检工时和配件订购费用已经产生,后面不管修还是全损,这笔账都变成扯皮的导火索。
2. 自己掏了2.5万订配件,想走全损却拿不回来
车主前期垫了25000元订维修配件。后来想走全损,4S直接放话:订件费扣一部分,退不全。车主进退两难——不走全损就得继续等修车,走全损这2.5万就被卡在4S手里。
3. 20天不定损,谁都不搭理
多方责任互相踢皮球,对方赖、自己保险也装死。更离谱的是保险公司让车主自己联系4S定损,他们不主动介入。定损员电话打不通、消息不回,车主完全被动。
4. 气囊没炸+二手车,保险公司拼命压全损
气囊没弹,加上是二手车,保险直接拿这两点当挡箭牌——"损伤不够严重""二手车残值低不划算全损"。
5. 就算谈妥了,打款也能拖到你怀疑人生
这是车主最担心的后续问题——就算好不容易全损谈成了,保险打款也能拖几周甚至几个月。
🛠️ 我们介入后怎么破的
卡保额——22.25万全损上限。卡证据——垫的2.5万转账记录、订货单、聊天截图全部整理成链,这笔钱属于事故直接产生的合理支出,不能让4S单方面扣。卡时效——书面函件直接发给定损员和投诉渠道,逼着保险公司动起来。卡全损合理性——气囊没炸不等于不能全损,拆检报价单+隐损全部列出来。
✅ 最终结果
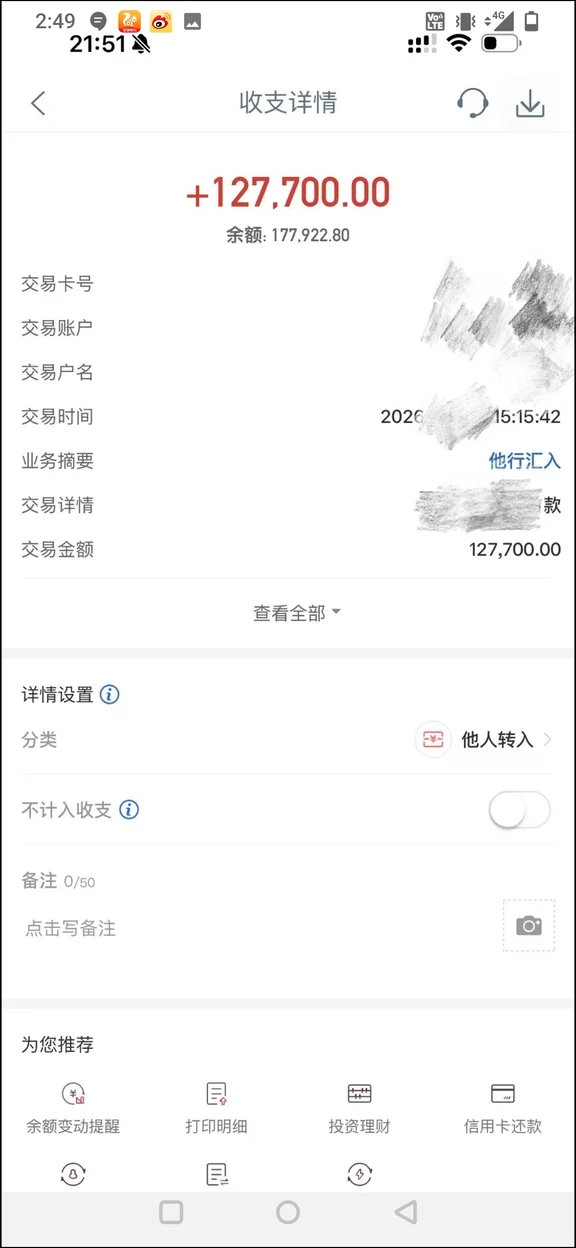
全损赔付22.25万,按保额全额拿下。垫付的2.5万最大限度追回,没让4S白扣。20天的烂摊子,介入后快速推进落地。
💡 车友记住这几条(收藏备用)
出险当天能拍的全拍:车损部位、全景、内饰、仪表盘里程,后面扯皮全靠这些
别轻易让4S拆车,拆之前问清楚是店内修还是外修,外修资质和报价要书面确认
垫钱订件必须留凭证,转账记录、订货单、聊天截图全部保存,全损时这是筹码
气囊没炸也能全损,关键看维修费是否超保额,让修理厂出详细拆检报价单
全损协议里写清楚打款时间,口头承诺没用,白纸黑字才作数
你的车也遇到拖定损、压全损、4S乱来的情况?评论区说说具体情况,帮你分析怎么破。#出险记录 #车险 #全损理赔