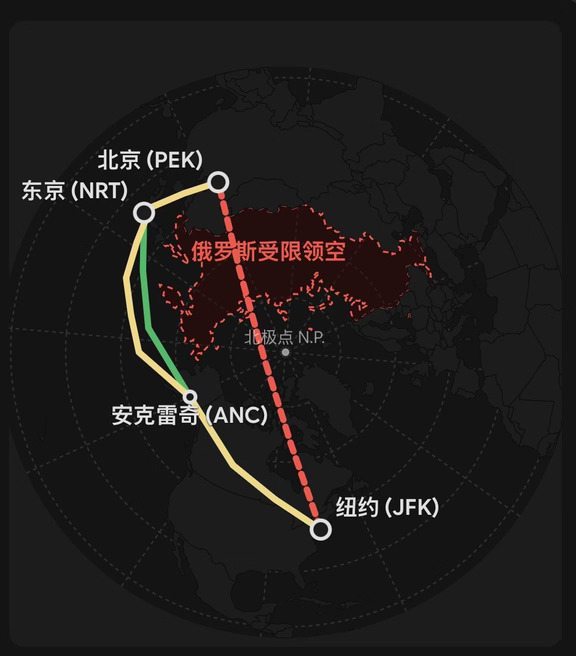
图为航线对比。
今日市场消息美航和美联航等跨国巨头增加日本航线。
表面上看是迎合赴日人流,更深层的动因则是这条航线上高附加值人群(商务考察、科技工程师、高端休闲客)的密度正在爆发。
以航空运力扩张与跨境流动为切口,折射出日本正在经历过去三十年未曾有过的宏观体制转变(Regime Shift)或从长期被动防御的通缩型经济,全面转向由名义增长、企业重估和资本开支驱动的良性通胀经济。
现在,文旅服务业接近跃升为日第二大“实体出口产业”。
外籍旅客赴日消费在统计上直接计入日本的“服务出口”。当前这一规模已突破数万亿日元,其经济拉动力甚至超越了电子元器件,仅次于汽车制造。更为重要的是,旅游资金穿透力极强,从东京、大阪直达偏远县市的餐饮、住宿、轨道交通与零售终端,直接激活了长期受老龄化抑制的地方经济循环。
再看制造业一面。
日元计价的高素质劳动力、工业用地和基建成本,相较于欧美已具备罕见的性价比。结合地缘政治下的供应链诉求,台积电(熊本晶圆厂)、美光科技(广岛)、三星等半导体巨头纷纷在日设立先进制程制造基地与研发中心。
日本正以极低的汇率门槛,重新试图进行全球高端硬科技供应链的“圈地运动”。
那微观经济行为是否产生质变呢?
经济活力最终取决于企业和家庭花钱的意愿。
通胀预期建立使企业获得提价权,创纪录企业盈利
内需消费企稳实现实际购买力修复,再带来 “春斗”大幅加薪,是一种良性的循环模式,就业率、CPI、薪资涨幅的数据可见一斑。
当大企业带头提高起薪并普及至中小企业时,社会形成了“物价适度上涨、收入同步跟进”的正常商业逻辑,消费由节俭紧缩转向有质量的支出。
这里面的临时扰动或许会拖慢良性通胀的进程,但也未必会破坏经济的正循环。
金融改革方面。
东京证券交易所23年推行的“破净(PBR < 1)整改措施,打破了日本企业长期交叉持股、囤积低效现金的陋习,迫使企业大幅增加股票回购、提高分红比例,特别是 PBR 长期低于1倍的公司,必须拿出具体的改善计划。这被称为“PBR 1倍割れ改革”。并将闲置资金投入生产性资产。资本回报率的提升直接吸引了全球长线资金的价值重估。
日本家庭金融资产规模超过2,100万亿日元,过去半数以上以零利率现金和银行存款形式沉睡。新版个人免税储蓄账户(NISA)的落地,系统性降低了居民参与权益投资的门槛。 #旅游