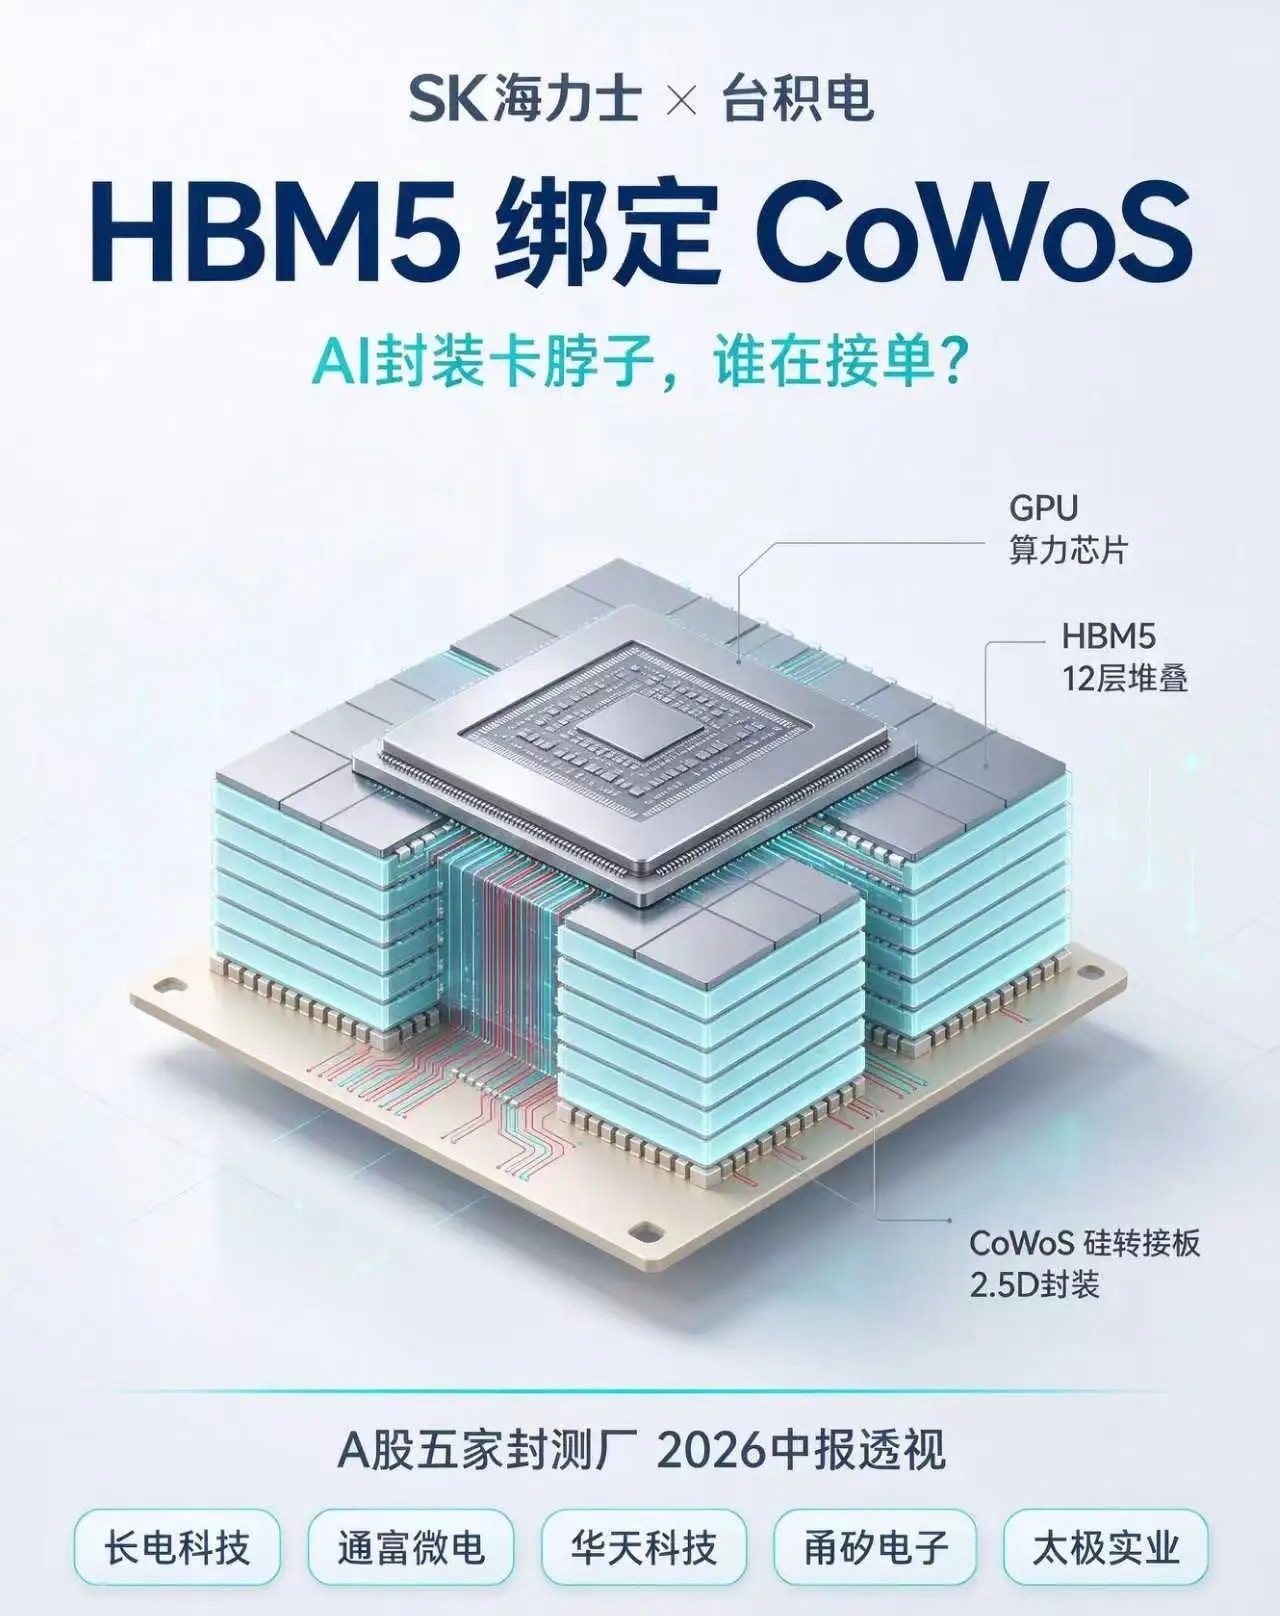
海力士HBM5绑定 CoWoS,AI封装卡脖子,谁在接单?近期,台积电OIP大会上,SK海力士拿下3DFabric-HBM Integration 年度合作伙伴奖,连续两年获奖。核心原因只有一个:海力士已基于台积电CoWoS 2.5D封装完成HBM5验证。与此同时,英伟达下一代Vera Rubin超级芯片已经装上海力士12层堆叠HBM4。这意味着下一代AI内存的竞争规则变了,封装从后道配套一跃成为决定AI芯片能否出货的卡点。一、CoWoS为什么成了AI产业链的咽喉走传统PCB板连接,信号延迟和功耗根本扛不住;CoWoS把GPU和HBM压在同一块硅转接板上,微凸点间距缩到几十微米,带宽翻倍、功耗降四成。问题在于,HBM颗粒做出来不等于能进英伟达供应链——必须经过台积电CoWoS封装验证,尺寸、接口、散热全部匹配才算数。海力士提前把HBM5和CoWoS路线锁定,本质上是把内存厂和封装厂绑成了利益共同体。二、供需:2026年全年产能已售罄台积电月产能从2024年底3.5万片一路扩到2026年底12至14万片,但交货期仍长达52至78周,2026年全年产能已售罄,极端订单排到2027年底。数据显示头部客户锁定85%以上产能,英伟达一家独占约60%需求。2026年供需缺口仍在10%至20%,相当于每五张订单就有一张交不出。2027年台积电规划月产17至20万片,但AWS、谷歌等云厂商自研AI芯片持续涌入。三、核心封测厂细拆1.长电科技:XDFOI平台量产,CPO硅光引擎过验证。今年1月基于XDFOI的硅光引擎完成客户样品交付并通过测试,目前与多家头部客户联合推进算力中心系统验证,尚未大规模量产。存储封装具备32层堆叠、25微米超薄芯片加工能力。2026年上半年净利润8.45亿元,+79.41%。9月29日高端先进封测项目在无锡签约,聚焦硅转接板2.5D技术研发与产业化;拟定增募资不超过65亿元投向高性能计算高端先进封装平台。2.通富微电:绑定AMD数据中心,与AMD形成合资+合作模式,是AMD最主要封测供应商。AMD二季度数据中心收入翻倍至67亿美元,EPYC处理器和Instinct GPU订单旺盛,直接拉动通富高性能计算封测产能饱满。苏州工厂3nm产品已量产,正攻坚2nm节点,二期为下一代AI芯片建厂。存储方向完成LPDDR 16DP和rNAND 64DP技术方案开发;垂直打线VFO实现首次ES封装交付,VCS全线工艺验证完成;混合键合Hybrid Bonding在研。2026年上半年净利润17.17亿元,+316.77%。3.华天科技:2.5D平台量产落地,LPDDR6已有订单,上半年完成2.5D SiCS工艺、Memory垂直打线、FCQFN汽车电子Wettable Flank等技术开发。2026 年上半年净利润8.13亿元,+259.15%。CPO方向半年报未披露具体进展,仍处研发落地阶段。4.甬矽电子:晶圆级封测增速最快,2.5D尚在客户验证阶段。Bumping+CP+FC+FT一站式能力是公司重点打造方向。2026年上半年净利润3936万元,+29.82%。公告拟投资103亿元建设三期项目,产品线覆盖BUMP、2.5D、FC、WB。业绩会上明确重点推进2.5D先进封装客户拓展、验证及产品导入。5.太极实业:海力士后道封测独家基地,但公司明确不涉及HBM。市场把太极实业当作国内版海力士炒作,但公司8月13日异动公告和9月9日互动易回复均明确:半导体业务目前不涉及HBM产品。上半年净利润3.16亿元。但需注意,工程技术服务占营收超80%,半导体封测只是其中一块。四、结论HBM5绑定CoWoS标志着AI存储竞争进入封装定胜负阶段。五家公司成色排序:1.长电科技XDFOI平台已量产、CPO过客户验证、65亿定增扩2.5D,技术卡位最正。2.通富微电吃AMD数据中心放量最直接。3.华天科技2.5D刚量产、LPDDR6有订单,但扣非仅2.5亿仍在爬坡。4.甬矽电子晶圆级增速快但2.5D尚在验证期。5.太极实业绑定海力士确定性高,但做的是传统DRAM后道封测,不涉及HBM和先进封装。国产替代真正能量产2.5D硅转接板的企业寥寥,订单能见度和技术壁垒之间仍有很长的路要走。欢迎您阅读,点赞,转发,加关注!只讲逻辑不构成投资建议!不同观点多指教回!