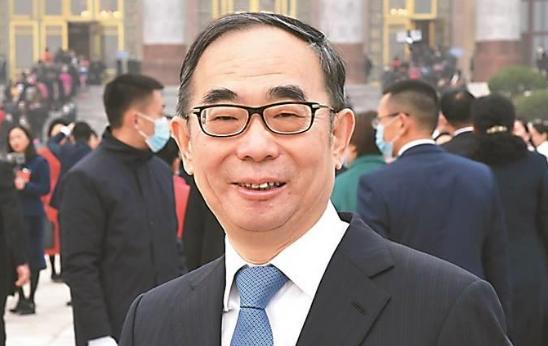
62岁,身家千亿,中国药王孙飘扬终于把打拼半辈子的公司交了出去。妻子是中国女首富,他本可舒舒服服安享晚年。谁料仅仅一年半,他又回来救场了。这一救,竟足足扛了五年。扛到68岁,公司二季度扣非净利润,居然又猛跌35%!
2020年1月,孙飘扬刚过60岁,执掌恒瑞医药整整30年,他决定退居幕后,把董事长的位子交给了跟了自己多年的老臣周云曙。
毕竟干了三十年,从一家快倒闭的小药厂做到A股市值4000多亿的“医药一哥”,换谁都想歇歇了。
但周云曙接手之后,形势急转直下。因为2018年国家搞起了药品集采,说白了就是把仿制药价格往死里砍,恒瑞这种靠仿制药起家的药企首当其冲。
2018年到2021年上半年,恒瑞仿制药中选18个品种,中选价平均降幅72.6%。于是2021年恒瑞上市以来头一回出现营收利润双降,市值一度蒸发了3000亿。
周云曙扛不住这个局面,2021年7月以身体原因辞职。63岁的孙飘扬只能重新披挂上阵。
然而孙飘扬回来一看,面前摆着的就是一个烂摊子。2021年到2022年,公司营收连续两年下滑,仿制药的大盘子还在不断缩水。
所以孙飘扬一回来就做了个决定:不靠仿制药了,赌创新药和出海。从2021年到2024年,恒瑞在研发上砸了超过300亿。
同时他大刀阔斧地裁人调结构,销售人员从2020年的17138人砍到2024年的8910人,差不多砍掉了一半;研发人员反倒从4721人涨到了5598人。
这番折腾总算有了回报。2023年营收恢复正增长,2024年营收279.85亿元、净利润63.37亿元,双双创了历史新高。2025年全年营收冲到316.29亿元,归母净利润77.11亿元。
更让人眼前一亮的是,2025年5月恒瑞在香港上市,成为近五年港股医药板块最大IPO。
说到出海,孙飘扬确实拿下了大单子。2025年7月,恒瑞跟英国制药巨头葛兰素史克签了一份授权协议,潜在总金额高达120亿美元,首付款就有5亿美元。
这笔交易覆盖呼吸、自身免疫和肿瘤三大领域,共涉及12款创新药,创下了中国创新药对外授权的交易新纪录。
但好消息归好消息,问题也在冒出来。
2025年上半年营收157.61亿、净利润44.50亿,同比增长都挺好看。但细拆到二季度,扣非净利润只有20.63亿元,比2024年同期的25.76亿元足足跌了将近两成。
那问题到底出在哪儿?先说仿制药,集采降价一直在持续,恒瑞累计35款仿制药纳入国家集采,22款产品中标,中选价平均降幅74.5%,公司不得不主动收缩仿制药管线。
再说创新药,恒瑞的看家产品——吡咯替尼、阿帕替尼这些早年的爆款,被新一代ADC药物和同类靶向药冲击得厉害,终端销量持续回落。
新药呢,还在市场导入期,规模上不来,旧产品增长见顶、新产品接档乏力,中间出现了一个明显的断档。
雪上加霜的是,2026年一季度虽然营收81.41亿、净利润22.82亿看着还行,但二季度直接变脸,上半年扣非净利润37.30亿元,同比下滑12.7%。
对一个每年砸87亿搞研发的公司来说,这个信号不轻松。恒瑞目前有上百条在研管线,但至今没诞生一个百亿级的重磅单品。
所以孙飘扬的处境很纠结。他已经68岁了,董事会换届还得继续延期,接班人的问题至今悬而未决。
他老伴钟慧娟执掌的翰森制药倒是风生水起,2025年以1410亿财富成为中国女首富。
但恒瑞这边,市值从巅峰时期的6000多亿滑到了3000亿上下。
五年前孙飘扬回来的时候定了个方向——创新药和出海。方向没错,但转型的代价就是眼下这个局面:老产品在缩水,新产品还没顶上,海外授权虽然拿了大单但持续性存疑,研发费用年年高企却迟迟等不来重磅炸弹。
这位68岁的老人,还得继续扛下去。