曾被称为药茅的恒瑞怎么了?孙飘扬交棒失败再度出山,重金出海拿百亿合作,却卡在最意想不到的地方
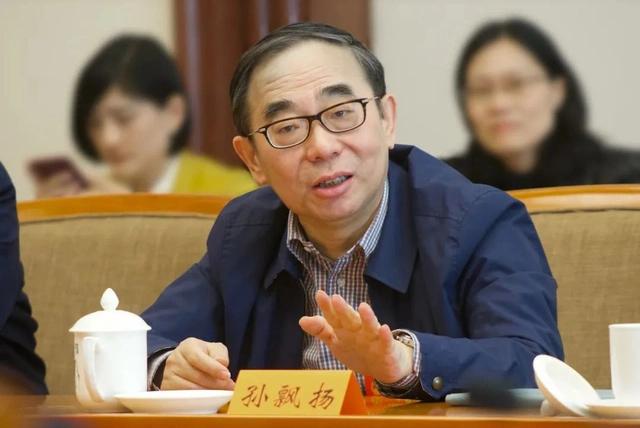
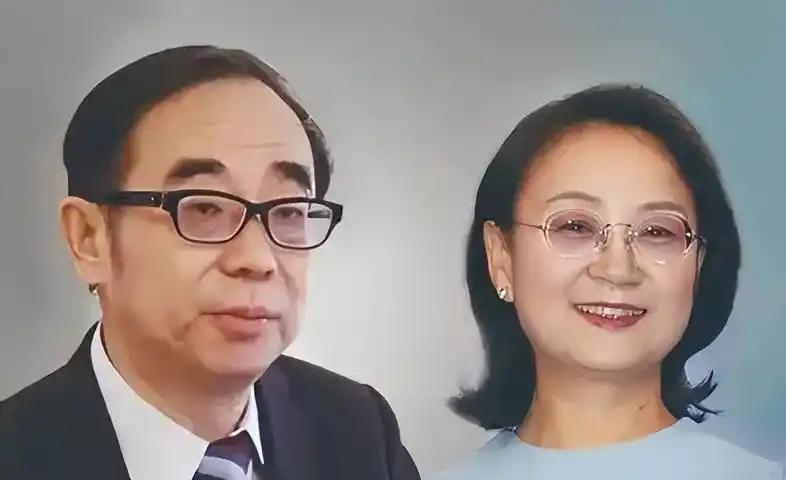
身家千亿、被业内称作“中国药王”的孙飘扬,在62岁那年把自己打拼半生的恒瑞医药交到了职业经理人手里。妻子钟慧娟执掌翰森制药,是公认的中国女首富,在外人看来,他完全可以功成身退、安享晚年。
可仅仅一年半之后,形势急转直下,他不得不重新回到台前,这一场救火,一扛就是整整五年。到68岁时,公司业绩再次亮起红灯,二季度经营压力陡增、扣非净利润明显下滑,一个尖锐的问题摆在所有人面前:什么都拥有的孙飘扬,为什么始终走不下这盘棋?
时间回到1982年,24岁的孙飘扬从中国药科大学毕业,被分配到连云港一家地方制药厂。当时全厂三百多名员工,只能生产红霉素、螺旋霉素这类技术门槛不高的普药,一片药只卖一分钱,全年利润仅有8万元,市场稍有波动就陷入亏损。之前两任厂长,始终没能把这家陷入泥潭的老厂带出困局,整个厂子看不到明确出路。
32岁这年,孙飘扬接下厂长的担子,一上手就做了当时所有人眼里极其冒险的决定:拿出重金买下一款抗癌针剂专利。可厂里根本没有针剂生产条件,他带着团队把原料药改成软胶囊剂型,意外打通了商业化路径。那一年工厂营收大涨34%,盈利接近百万,这家小药厂赚到了真正意义上的第一桶金。
更大的赌注还在后面。1991年,他力排众议,拿出相当于全厂一整年营收的120万元,买断另一款抗癌新药专利。赌成了,他是全厂功臣;一旦失败,所有人的饭碗都可能受到牵连。直到1995年这款新药正式获批上市,迅速成为市场爆款,第二年销售额直接突破一个亿。
此后故事顺势铺开:老药厂完成改制,正式更名为恒瑞医药,2000年成功登陆A股。靠着仿制药打底、持续往创新药倾斜投入,恒瑞一路被市场捧为“药茅”,市值最高时一度冲破6000亿。从一家濒临困境的地方小厂,成长为A股医药板块的标杆企业,孙飘扬只用了不到四十年。
2020年1月,站在事业巅峰的孙飘扬宣布交棒。接替他的不是家族亲属,而是已经在公司深耕17年、长期担任总经理的周云曙。当时市场普遍认为,恒瑞平稳完成新老交接,药王的时代就此画上句号。没有人预料到,真正的考验才刚刚开始。
周云曙接手不久,国家药品集采政策全面落地,恒瑞赖以起家的核心仿制药遭遇大幅降价,不少品种甚至直接丢标。2021年年报出炉,营收、净利润双双下滑,创下公司上市二十年来最差成绩单。
资本市场反应更加剧烈,短短一年时间,恒瑞市值蒸发约3000亿,股价最大回撤接近八成。过去市场给它“医药茅台”的定价逻辑——稳定增长、确定性强,在集采冲击下被彻底打破,靠仿制药躺赚的时代一去不复返。
长期被高增长掩盖的内部问题,也随之暴露出来。2021年7月,周云曙以“个人身体原因”宣布辞职,孙飘扬紧急回归救火。一家千亿级巨头,遇到风浪仍然要靠创始人回来兜底,这件事本身就是最醒目的警报。
后来周云曙曾对外坦言当时的两难处境:资本市场要求营收、利润、研发三头并进,要一直做“三好学生”;而不少看好的海外资产、并购项目,算完投入产出账又很难下决心出手,两头拉扯之下,脚步越走越犹豫。
重新出山之后,孙飘扬打出了一套大刀阔斧的组合拳。回归第二个月,他就拿出14亿元引进一类新药,又挖来跨国药企背景的江宁军出任首席战略官,把过去“自己造船出海”的思路,调整为自主研发加上“借船出海”并行的模式。
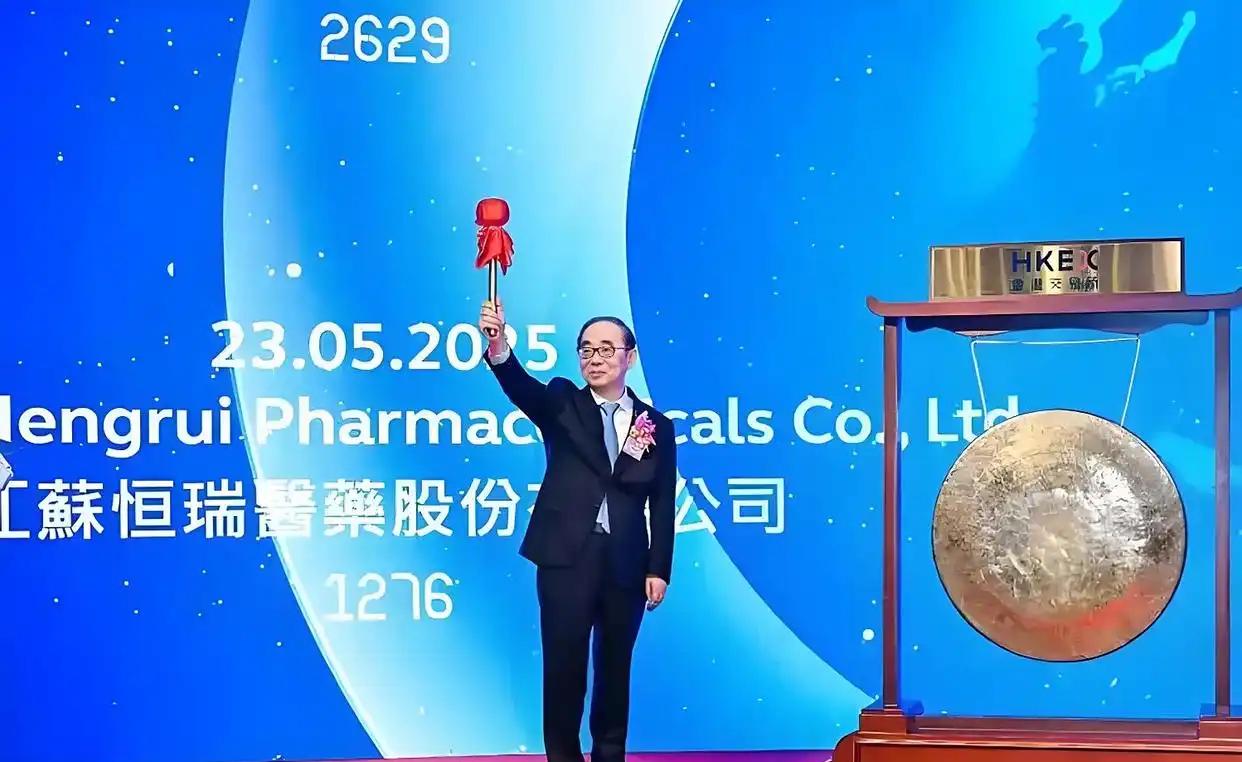
2024年,恒瑞把GLP‑1整条管线的海外权益整体授权给美国Kailera Therapeutics,交易最高可收回超60亿美元,同时拿到这家公司19.9%的股份,创下当时恒瑞对外授权规模纪录。2025年5月,恒瑞正式登陆港股,成为近五年港股医药板块规模最大的生物医药IPO。
仅仅两个月后,和全球巨头GSK的重磅合作落地:5亿美元首付款全部兑现后,整个合作潜在总规模约120亿美元,公告发布当天股价直接涨停。业绩也曾出现过明确回暖,2024、2025年连续刷新营收高点,创新药收入占比逼近六成。
但到了2026年上半年,风向再度逆转:半年营收154.56亿元,扣非净利润同比下滑12.71%;按公开数据测算,二季度单季营收同比回落14.5%。最让人揪心的,是被寄予出海厚望的“双艾组合”。
前后三次冲击美国FDA上市,三次收到完整拒绝信;监管从头到尾没有质疑临床数据、安全性和疗效,所有障碍全部卡在国内生产车间的cGMP质量体系上。
可以花钱买到海外合作订单,可以高薪挖来顶尖人才,但一整套能够对接全球最高标准的生产、质控、中层执行队伍,没有办法靠一笔交易立刻补齐。