AI液冷人气龙头!英维克,概念火热,但要分清现实与预期
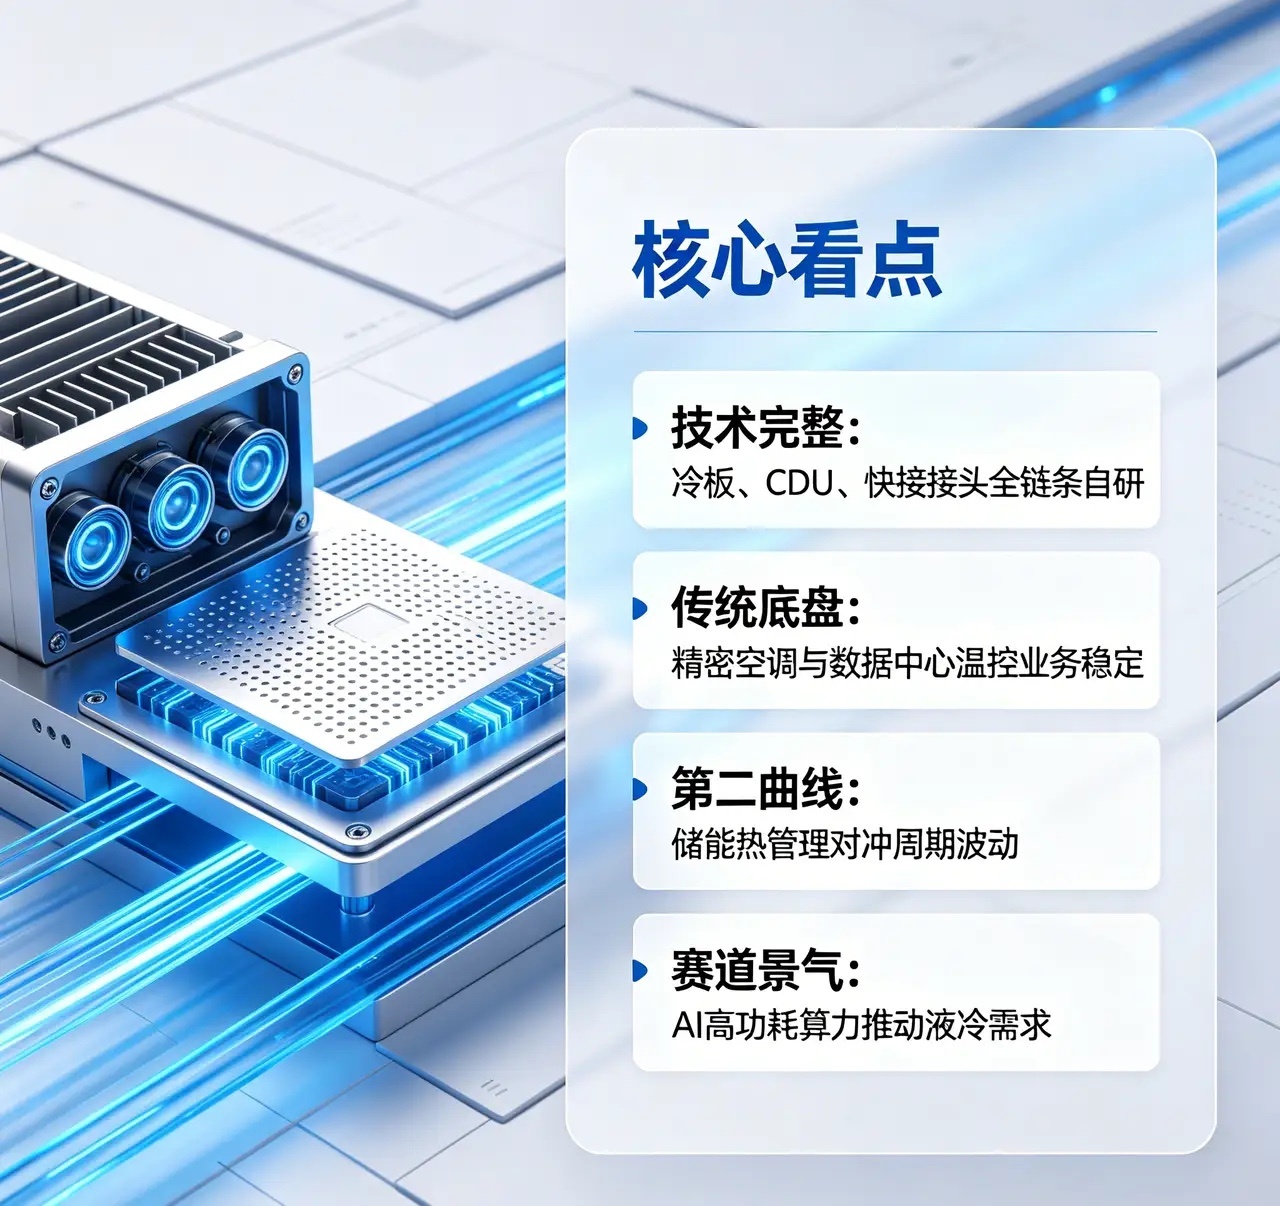
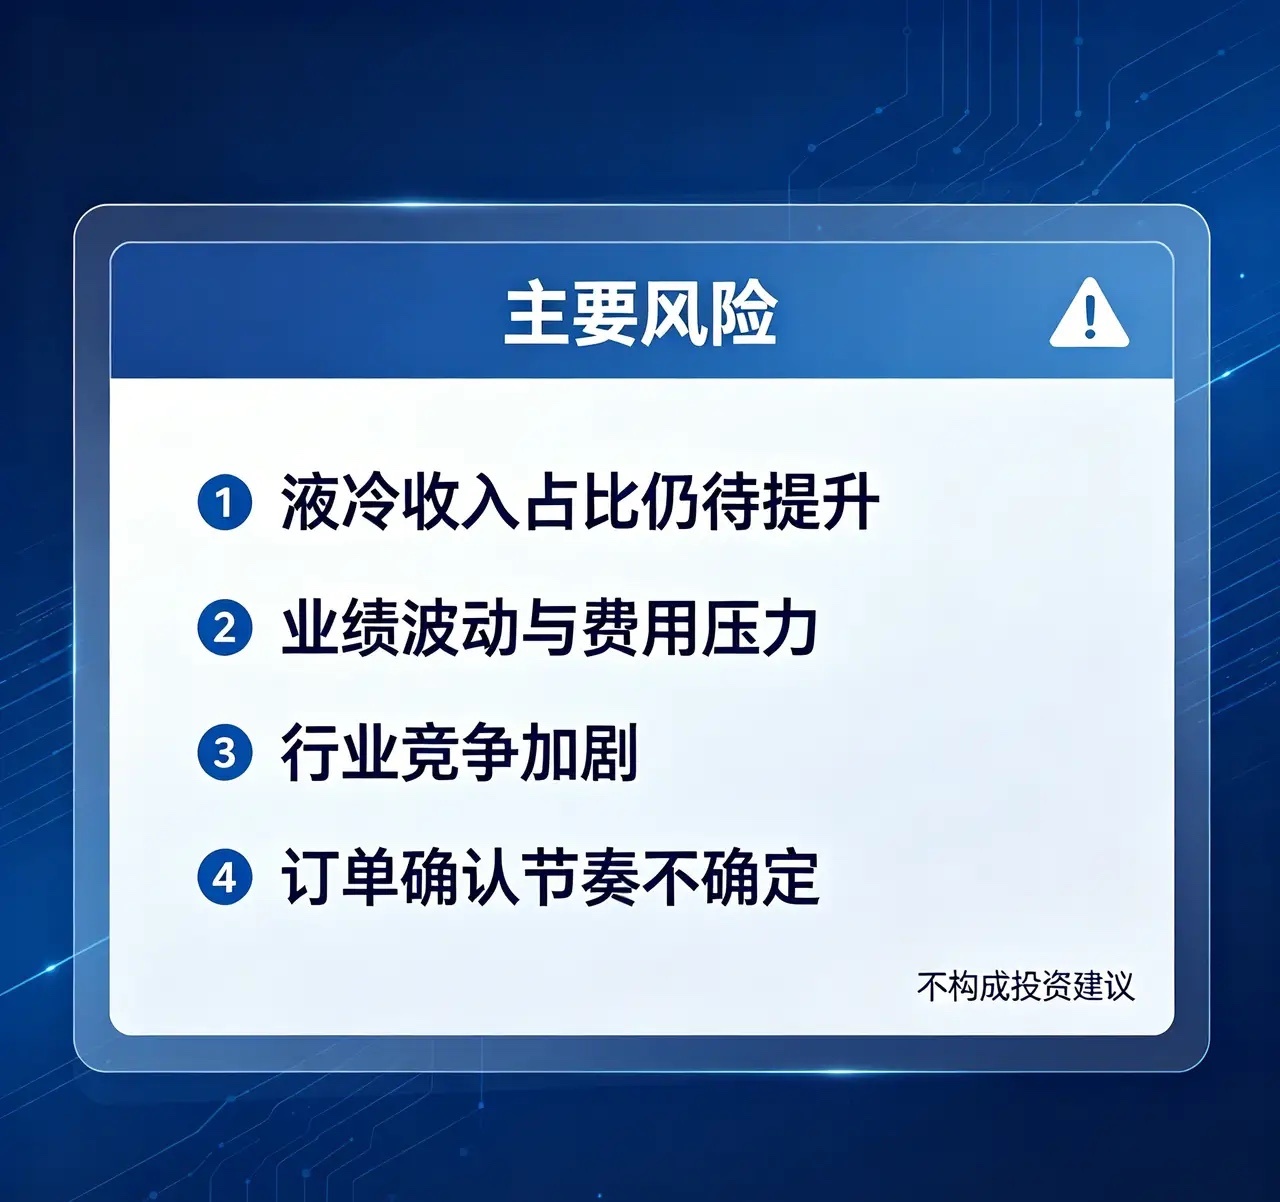
每日一家上市公司|英维克(002837)公司概况英维克,国内精密温控节能龙头企业,核心业务是数据中心、智算中心温控散热,同时覆盖储能热管理、轨道交通空调、商用环境机等赛道 。随着AI大模型算力爆发,单机柜功耗持续走高,风冷逐渐到达上限,液冷散热成为行业的刚需方向,英维克是A股液冷题材的人气标的,拥有Coolinside全链条液冷整套方案,冷板、CDU、快速接头等核心部件均可自研自产 。✅核心看点1、技术完整度高具备芯片冷板、CDU、快接接头、液冷机柜全链条自研制造能力,进入英特尔生态认证,参与国内多个大型智算中心项目建设,庆阳万卡集群、北京算力枢纽均有落地案例 。2、传统基本盘扎实机房精密空调、列间空调是公司主要收入来源,深度参与东数西算项目,国内互联网、运营商数据中心订单稳定,构成业绩底盘 。3、第二增长曲线储能温控储能电站热管理业务稳步扩张,参与多个大型储能项目,对冲算力行业的周期波动 。4、行业赛道景气向上AI芯片功耗持续提升,液冷市场空间打开,行业中长期成长逻辑成立 。⚠️主要风险(重点)1、概念和收入有差距市场把它当成纯液冷标的,但液冷业务目前营收占比依旧不高,大部分收入还是来自传统风冷机房空调,液冷大规模业绩兑现尚需时间 。2、业绩波动大,费用压力上升为把握液冷机遇,公司加大研发、备货扩产,费用前置。曾出现营收增长、利润大幅下滑的财报,存货高企,利润释放存在滞后性,毛利率存在下行压力 。3、行业竞争加剧液冷赛道热度高,大量企业涌入,未来价格战风险抬升,压缩盈利空间。4、客户信息保密,市场存在分歧,订单落地、确认收入节奏存在不确定性;算力资本开支不及预期,会直接影响公司订单。💡个人观点英维克属于典型的高景气赛道标的:行业的未来想象力充足,但当下业绩兑现还在路上。炒作炒的是液冷的远期空间,投资则需要等待订单逐步转化为利润。属于高波动题材股,利好预期打得很满,容易受财报、行业消息刺激大涨大跌,不适合单纯跟风追高。你觉得液冷会成为AI算力的必选项吗?评论区聊聊。风险提示:以上仅为公司基本面科普,不构成任何投资建议。