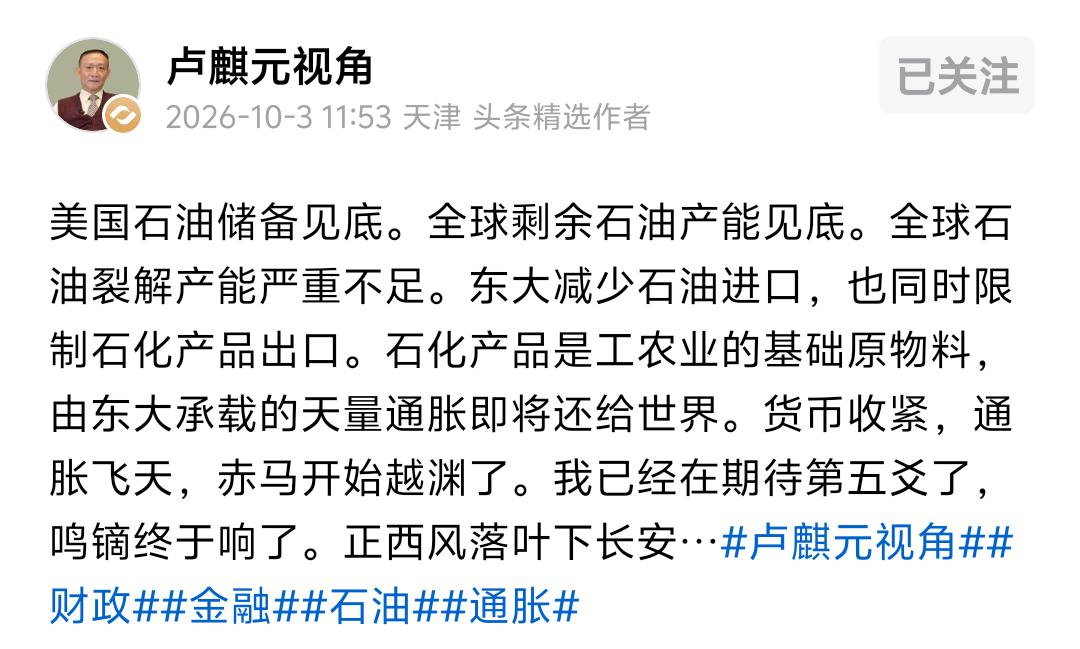
卢麒元10月3日发文,藏不住的欣喜之情,“由东大承载的天量通胀即将还给世界”!
这话的意思很明确:一方面美国和全球石油库存见底,产能见底,这是全球通胀将居高不下的现实;另一方面过去东大以廉价商品帮助西方扛住了通胀的压力,而现在他们主动拒绝廉价商品,叠加东大顺水推舟,西方的通胀困局将越发明显。
这番话为什么容易引起共鸣?因为很多人已经看腻了一种操作:买中国商品时,希望价格越低越好;讨论中国制造时,又嫌它竞争力太强。便宜的时候享受便利,竞争的时候筑起高墙,算盘打得响,却容易漏算自己老百姓的账。
先看能源这头。
美国在截至9月18日的一周,战略石油储备为2.846亿桶,比今年3月底减少超过1.3亿桶。
这个储备库在2009年底至2011年中,一度维持在7.26亿桶以上。库存缓冲越来越薄,是实实在在的压力。
9月29日,美国又提出以“互换”方式向市场释放4000万桶原油,预计11月和12月交付,企业以后再归还。说白了,就是先把应急油借出去,给眼前的供应缺口垫一垫。
但借库存解决的是时间问题。油交到炼厂、加工成燃料、运到消费市场,任何一环受阻,账面上的石油就未必能及时变成加油站里的柴油。
全球的压力也已经有了具体数字。8月,可测石油库存减少9500万桶;从2月以来,累计减少5.07亿桶。海湾地区仍有超过1000万桶的日产能处于停产状态,供应全面恢复的时间预计推迟至2027年。
这意味着,地下有油、设备有能力,与市场能买到足够的油,是三件不同的事。航道受阻,设施受损,保险和运输费用上涨,都可能让供应卡在半路。再响亮的增产口号,也替代不了安全通航的油轮。
更麻烦的是成品油。8月,大西洋盆地的炼油利润升至创纪录水平,柴油裂解价差大幅上升。这个词翻成大白话,就是柴油相对原油卖得更贵,加工环节的紧张正在抬高燃料成本。
柴油涨价,影响会沿着货车、农机和运输链条扩散。商品还没进超市,运费就可能先涨;工厂面对更贵的燃料和原料,要么压利润,要么提售价。能源贵起来,很少只停留在加油小票上。
与此同时,贸易壁垒还在给商品成本加码。2025年美国平均关税水平从2.6%升至13%,加征关税产生的大部分成本,约九成由美国消费者和企业承担。
进口商先缴税,企业可以暂时自己扛,也可以向供应商压价,或者提高售价。究竟谁承担多少,取决于议价能力、市场竞争和需求。成本不会因为政治口号就自动消失。
有人会说,不买中国货,换个地方生产不就行了?问题在于,换供应商容易写进讲话稿,建立配套体系却要真金白银和时间。零件、模具、设备、技术工人、物流网络,缺了哪一项,都可能拖慢交货、增加成本。
中国制造业增加值占全球比重近30%,连续16年居全球第一,工业体系覆盖41个工业大类、207个中类、666个小类。这份竞争力,来自长期形成的产业配套、规模生产和持续改进。
一台家电的便宜,背后可能是附近就能找到压缩机、电机、塑料件和控制板供应商。少跑运输、少等零件、少出故障,成本就一点点降下来。把这样的供应链拆开重建,新增费用总要有人支付。
所以,中国商品对国际物价的作用,可以理解为不断提供价格有竞争力的供给。当能源成本上涨时,这种供给尤其珍贵。若同时用关税和准入限制抬高它的价格,相当于一边喊物价太贵,一边给低价商品设置障碍。
我认为,一些西方政策最值得反思的地方,就在这里:产业保护当然可以讨论,但必须向公众讲清成本。想让制造业回流,可以投入基础设施、培养工人、改善生产效率,不能只竖一道收费栏杆,就宣布竞争力回来了。
站在中国的角度,我们也没有义务靠企业长期压利润、工人收入受挤压,去满足海外市场对低价的无限要求。把制造优势转化为更好的产品、更合理的利润和劳动收入,是应该坚持的方向。
但能源冲击同样会传到国内。今年3月23日,按现行机制计算,国内汽、柴油每吨分别应上调2205元、2120元,采取临时调控后,实际分别上调1160元、1115元。稳价格、保供应,都需要实际行动。
因此,我更看重中国守住产业链和民生的能力。原料采购更稳,生产效率更高,国内市场更有支撑,企业才有底气面对外部壁垒,也能继续与愿意合作的伙伴做生意。
“把通胀还给世界”这句话,表达的是对不公平贸易环境的情绪。落到经济运行上,值得关注的,是能源供应受阻与贸易成本上升叠加后,谁来承担代价。
中国制造的价值,应该得到公平对待;中国企业和劳动者的付出,应该换来合理回报。谁主动抬高合作门槛,谁就应当认真面对随之增加的成本,不能好处自己拿,账单却总想推给别人。