河南三门峡有位女士,为了帮孩子攒大学学费,前后五年里分三次在当地一家银行网点共存了14万元。她原本打算办成稳妥的定期储蓄,图个保本还能有点增值,没料到在大堂经理的推荐和带领下,这些钱竟全都买成了保险产品。五年辛苦攒下的14万,最终收益却少了将近三万元。那这到底是存款,还是保险?今天咱们就把整件事从头到尾梳理一遍,也顺便说说普通人去银行存钱时,究竟该怎么看紧自己的钱袋子。
有网友评论:去银行存钱也得像买东西一样,问清楚、看明白,别只听工作人员一句“这个更划算”。
林女士走进三门峡万达广场那家银行网点的时候,心里装的事情很简单。孩子还有几年就要上大学,手里的钱得找个稳妥的地方放着。
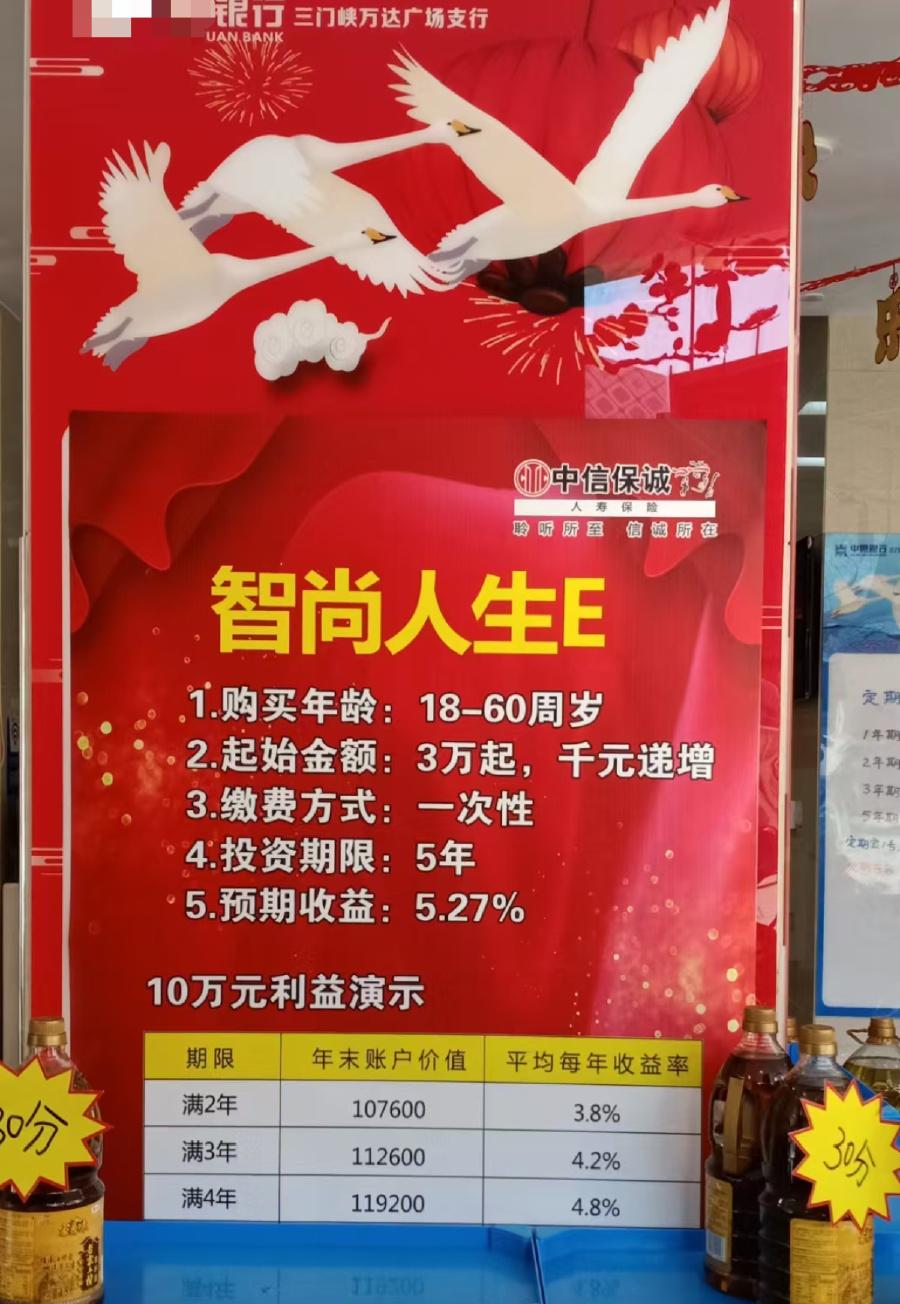
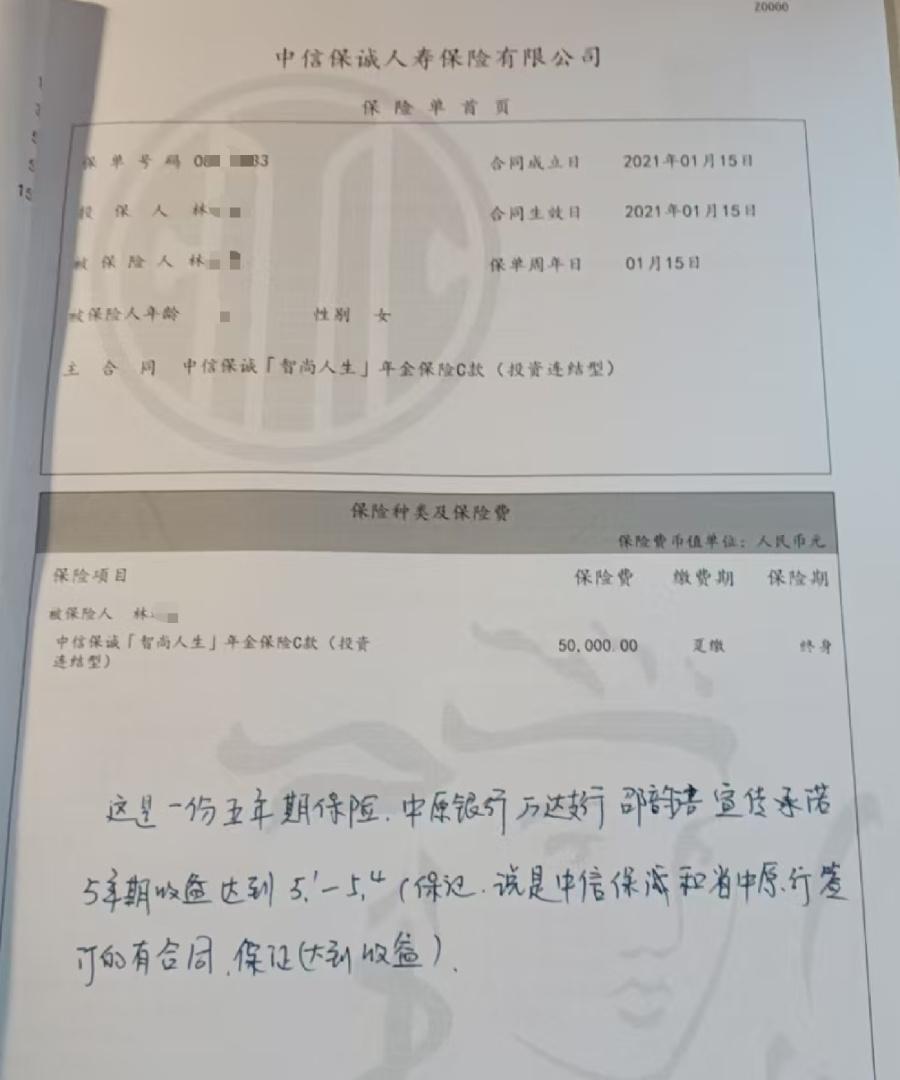
2021年1月,她第一次去存了五万,接待她的是大堂邵经理。邵经理指着大厅里一张醒目的海报,说有个产品跟存款一样安全,到期返本付息,利率能到五点一甚至五点四。
林女士听完,觉得这比定期存款划算,就把钱交了出去。她不知道的是,那张海报上印着的,是一家保险公司的标识,产品名字叫“智尚人生E”。
存款和保险之间,隔着的从来不是一张海报的距离,而是两个完全不同的法律关系和风险逻辑。
后面两次存款,林女士几乎没有犹豫。2021年9月存了三万,2022年2月又存了六万。
五年时间,十四万块钱躺在银行里,她没动过,也没翻过合同。在她的认知里,钱进了银行的门,穿制服的人办的事,就是存款。
她甚至跟邵经理说过,这笔钱是给孩子五年后上大学用的,不能有任何闪失。邵经理当时的回应是“绝对可靠,绝对安全”。这句话后来成了林女士手里为数不多的凭证之一,但也只是之一。
问题真正暴露是在2026年1月。第一笔五万到期,林女士去取钱,柜台告诉她收益只有两千六百多块。五年,五万块,年化收益不到百分之一点一。她赶紧把剩下两笔也取出来,十四万总共到手利息七千五百多。
当初说好的五点多利率,算下来应该有三万多收益。中间差了将近三万块钱。林女士懵了。她翻出当年的材料,才发现自己买的是一份投连险,保单上清清楚楚写着“投资风险由投保人承担”,利益演示表里低档回报率标的是百分之一。
当初那个海报上写的“预期收益五点二七”,和合同里写的“低档收益百分之一”,躺在同一套材料里,但邵经理只指了其中一面给林女士看。
找回去的时候,邵经理的说法变了。她说自己从来没承诺过固定收益,五点几只是预期,投连险本来就没有保底。她还说,当初那些话都是保险公司培训时教的,她只是照着讲。
林女士又找到支行负责人,得到的回应更干脆:私下说的话没法考证,银行不认。后来调解的时候,银行和保险公司加起来愿意赔三千块,林女士拒绝了。
林女士的遭遇不是孤例。就在同一个省份,许昌一位坐轮椅的残疾老人,2021年拿着五十万去银行办大额存单,被理财经理和大堂经理轮番推介,最后用老人的手机操作买了一款终身寿险。
工作人员当场手写了一张收益字据,写明五年收益十一万两千五百块,还给了行长名片。五年后老人去取钱,收益缩水了一大半,当初那位行长已经调走了。
广东梅州一位七十二岁的老人,拿着到期的五万定期去续存,被带进办公室签了一份十五万的保险,分三年缴费,家属发现的时候已经过了一年。这些事情的套路如出一辙:穿制服的人,指着海报,口头说一个比定期高的数字,让你签字。
监管层面其实一直在收紧。2025年金融监管总局发的《商业银行代理销售业务管理办法》里写得清楚,银行代销产品必须做风险隔离,销售环节要可回溯管理,销售人员不能把保险和存款混着说。
但落到基层网点,业绩压力面前,那些穿制服的人到底跟储户说了什么,海报旁边摆的是定期存款的牌子还是保险产品的宣传页,很多时候就成了“私下说的话,没法考证”。
林女士的三份保单上,“营销员姓名及代码”一栏填的是那家支行的代码,不是某个保险公司的工号。这意味着从系统记录来看,这笔业务就是银行网点做的。
银行说那是“代销”,但代销和自营之间的界限,普通储户根本分不清。他们只认一件事:我走进的是银行的门,签的是银行大厅里递过来的单子。
五年时间,十四万块钱,一个母亲给孩子攒学费的计划,最后变成了保险合同里一行“风险自担”的条款。林女士到现在还在投诉,涉事的银行和保险公司也没有给出正式的说法。
去银行存钱的人,尤其是攒了多年积蓄想着给孩子读书或者自己养老的人,走进那扇门的时候,信的是那块牌子。签字的笔在手里,海报在旁边,穿制服的人在对面。
要分清存款和保险,唯一的办法就是低下头,看清楚每一页纸上到底写了什么。那些递到面前让你直接签的地方,往往藏着最关键的几行字。